Transparence Les liens partenaires sont signalés. Nous pouvons toucher une commission si vous en utilisez un. Cela ne vous coûte rien de plus et ne change jamais notre verdict. Notre méthode de test
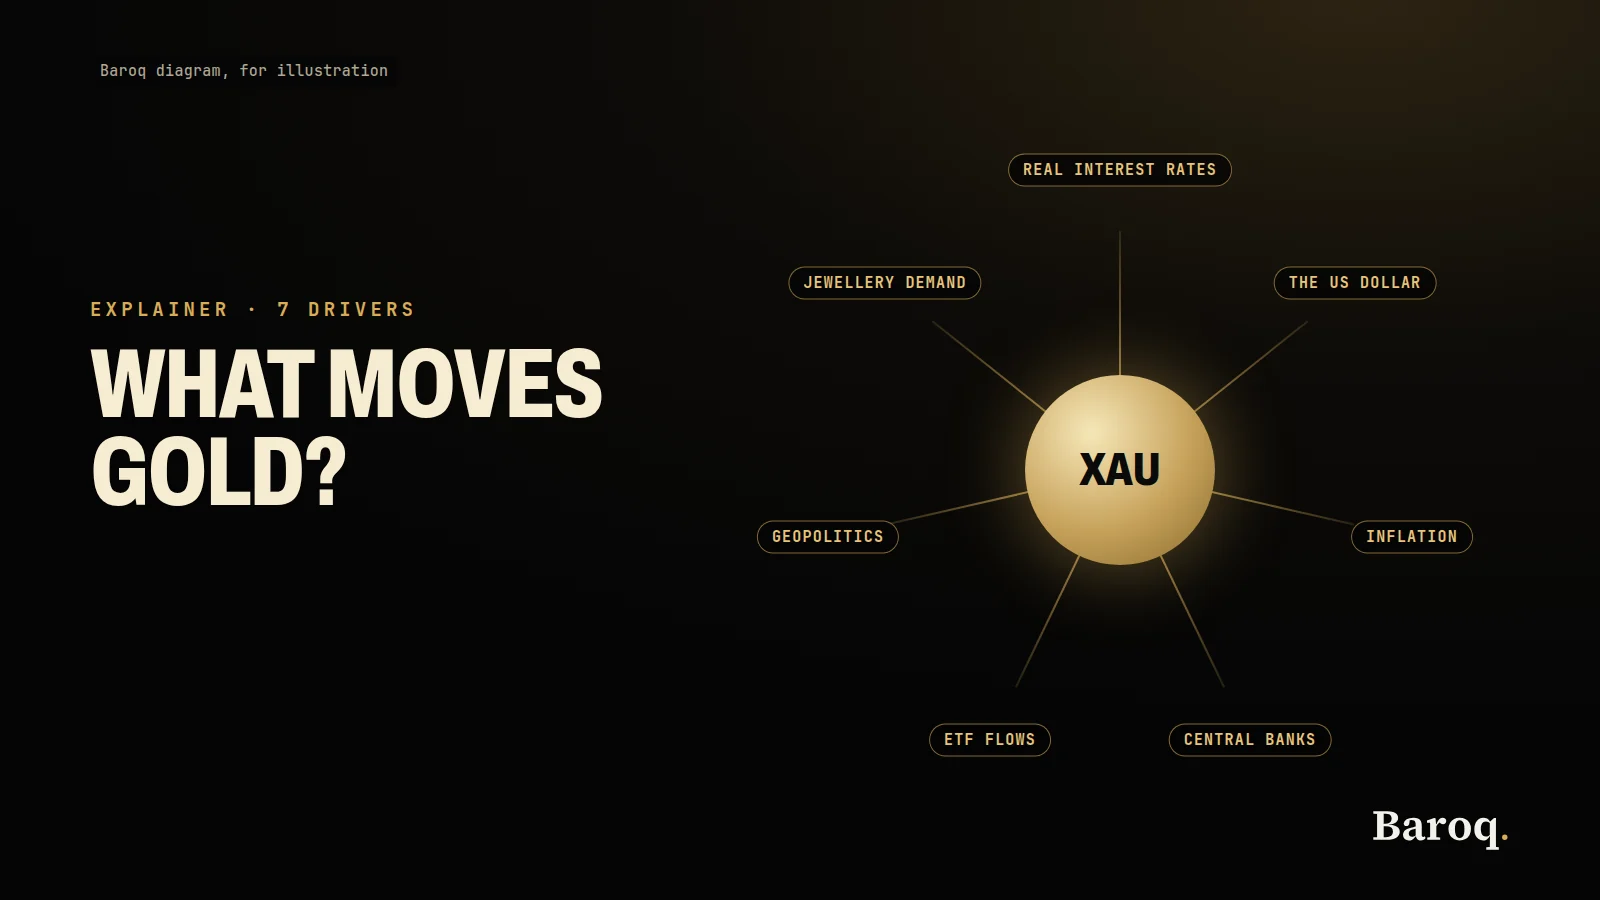
Ce qui fait bouger le cours de l'or, ce sont sept moteurs à la fois : les taux d'intérêt réels, le dollar américain, les anticipations d'inflation, les achats des banques centrales, les flux d'ETF et d'investissement, le risque géopolitique, et la bijouterie, la demande industrielle et l'offre. La Réserve fédérale, le World Gold Council, le FMI et la BRI publient les définitions et les quantités. Chaque chiffre ci-dessous provient d'une page ouverte le 10 novembre 2026. Le cours en direct est sur Baroq Markets.
Qu'est-ce qui fait bouger le cours de l'or ?
D'abord les rendements réels, puis le dollar, les achats officiels et les flux d'ETF, avec par-dessus la géopolitique, la bijouterie, l'industrie et l'offre.
Une façon utile de retenir les sept moteurs est de les répartir entre le prix de l'argent, l'unité de compte et les tonnes qui changent de mains.
Le prix de l'argent, c'est le taux d'intérêt réel, et les anticipations d'inflation qu'il contient. L'unité de compte, c'est le dollar américain, car le prix de l'or affiché à l'écran est un prix en dollars. Les tonnes, ce sont les banques centrales, les ETF, les lingots et les pièces, la bijouterie, l'industrie, ainsi que les mines et les recycleurs qui les approvisionnent. Le risque géopolitique traverse les trois : il peut changer l'intérêt de détenir un actif sans émetteur, et il peut changer les taux et le dollar en même temps.
La note du FMI de juillet 2026 sur l'or dans les réserves des banques centrales, rédigée par Istvan Mak et Etienne Vaccaro-Grange, nomme les trois mêmes canaux dans le langage des gestionnaires de réserves. L'or ne verse pas de dividende, son prix est donc sensible aux taux d'intérêt réels, qui sont le coût d'opportunité de le détenir plutôt qu'un actif sûr rémunéré. Il offre un rendement de commodité en tant que réserve de valeur sans émetteur ni contrepartie. Et comme il est coté en dollars, le prix coté évolue avec la valeur externe du dollar. Le reste de cette page passe chaque moteur en revue avec le document qui l'étaye.
| Moteur | Ce que dit une source officielle | Un chiffre vérifié le 10 novembre 2026 |
|---|---|---|
| Taux d'intérêt réels | La Fed appelle rendements réels ceux des TIPS, car principal et coupons sont ajustés selon l'IPC. | Définition sur la page de la courbe des TIPS du Board. |
| Dollar américain | Le H.10 décrit l'indice large comme une moyenne pondérée de la valeur de change du dollar. | 121,8803 le 6 novembre 2026, janvier 2006 = 100. |
| Anticipations d'inflation | La compensation de l'inflation est l'écart entre les rendements nominaux et ceux des TIPS. | Le Board dit qu'elle contient aussi des primes de risque. |
| Achats des banques centrales | L'or n'a pas d'émetteur. Sa part récente dans les réserves a surtout monté parce que le prix a monté. | FMI : 26,2 % des réserves internationales en 2025. WGC : 321 tonnes achetées au T3 2026. |
| Flux d'ETF et d'investissement | Les fonds adossés à du physique et les lingots et pièces sont des lignes distinctes du tableau de la demande. | Les ETF ont ajouté 211 tonnes au T3 2026. Les lingots et pièces ont représenté 268 tonnes, 19 % de moins qu'un an plus tôt. |
| Risque géopolitique | Le lien avec les rendements de l'or est plus fort quand les conditions financières sont souples, selon une étude de la BRI. | La note du FMI juge le résultat peu fiable dans les épisodes extrêmes après la pandémie. |
| Bijouterie, industrie, offre | Les prix élevés réduisent les tonnes de bijouterie. La production minière évolue lentement. Le recyclage n'a pas bondi avec le prix. | Consommation de bijouterie 313 tonnes. Production minière 1 071 tonnes. Recyclage 314 tonnes. |
Comment les taux d'intérêt réels changent-ils le coût de détention de l'or ?
L'or ne verse ni dividende ni coupon. Une obligation du Trésor protégée contre l'inflation, si. Cette différence est le premier moteur.
La page de la Réserve fédérale sur la courbe des rendements des TIPS et la compensation de l'inflation explique l'instrument en termes simples. Le Trésor américain émet des TIPS à côté des obligations ordinaires. Le principal et les coupons des TIPS sont ajustés à l'inflation, mesurée par la variation de l'indice des prix à la consommation entre l'émission et le paiement. Comme l'inflation future est inconnue, le montant en dollars de ces paiements est incertain : une inflation plus forte signifie un paiement plus élevé en dollars. Le Board écrit que les TIPS sont exempts de risque en termes réels, et non en termes nominaux, et que leurs rendements sont souvent considérés comme des rendements réels.
Un rendement réel est le rendement après cet ajustement à l'inflation. Quand il est plus élevé, l'investisseur qui détient de l'or plutôt que des TIPS renonce à davantage de revenu. Quand il est plus bas, le revenu abandonné est moindre. Mak et Vaccaro-Grange font la même remarque côté actifs de réserve : le coût d'opportunité d'un actif sans rendement baisse quand les rendements à long terme baissent, et la corrélation négative de l'or avec le rendement américain à 10 ans est le résultat le plus stable sur les périodes de leur note. Ils constatent aussi que l'or a profité, après la crise financière mondiale, des baisses des taux courts, car un taux court plus bas réduit le coût d'opportunité d'un actif à rendement nul.
Joachim Nagel a présenté la version historique de ce point dans un discours que la BRI a publié depuis la Global Precious Metals Conference de Sorrente le 5 octobre 2026. Une fois que l'or a cessé d'ancrer le système monétaire, le détenir est devenu plus coûteux par rapport aux titres d'État, qui offraient des rendements dans les années 1980 et 1990. Après la crise financière mondiale, a-t-il dit, la politique expansionniste et les achats d'actifs ont abaissé le niveau général des taux d'intérêt, ce qui a réduit le coût d'opportunité de la détention d'or. Il relève aussi le retournement inverse : une hausse récente des rendements des obligations d'État a rendu les titres de dette de nouveau relativement plus attrayants, tandis qu'une dette plus élevée a accru les inquiétudes sur le crédit de ces mêmes titres.
Deux limites vont avec le mécanisme. La page des TIPS du Board dit que la courbe ajustée est un produit de recherche de ses équipes, pas une statistique officielle, et qu'elle peut être révisée. Et un rendement réel n'est pas une promesse sur le cours de l'or le mois prochain. C'est le revenu que le détenteur d'or ne perçoit pas aujourd'hui. Une présentation plus courte de la même idée se trouve dans l'or et les taux d'intérêt.
Pourquoi le dollar américain apparaît-il dans le cours de l'or ?
Le cours de l'or sur un écran de gros est un prix en dollars par once troy. Un mouvement du dollar change ce que ce chiffre signifie pour un acheteur qui gagne une autre devise, et il change le chiffre lui-même.
Mak et Vaccaro-Grange énoncent directement la partie mécanique : l'or étant coté en dollars, son prix coté évolue avec la valeur externe du dollar. Ils qualifient aussi l'or de couverture partielle contre la dépréciation du dollar, et ils distinguent cela du canal des taux réels. Les deux peuvent tirer dans des directions opposées la même semaine. Un dollar plus faible peut faire monter le cours coté de l'or alors que les rendements réels bougent peu. Un dollar plus fort peut peser dessus alors que les acheteurs officiels continuent d'ajouter des tonnes.
La Réserve fédérale mesure cette valeur externe dans la publication H.10. La publication hebdomadaire du 9 novembre 2026 décrit l'indice large du dollar comme une moyenne pondérée de la valeur de change du dollar face aux devises d'un large groupe de grands partenaires commerciaux des États-Unis. Deux indices plus étroits couvrent les économies étrangères avancées et les économies émergentes. La base est janvier 2006 égal à 100. Dans la publication ouverte pour cette page, l'indice large s'établissait à 121,8803 le 6 novembre 2026.
Les pondérations ne sont pas une formule secrète d'un fournisseur de graphiques. Une FEDS Note du Board du 15 janvier 2019, « Revisions to the Federal Reserve Dollar Indexes », expose la méthode qui sous-tend toujours ces indices. Les variations quotidiennes sont des moyennes pondérées géométriquement des variations des taux de change bilatéraux. Les pondérations reposent sur le commerce bilatéral de biens et de services. La note dit que le Board exclut de ce calcul le commerce du pétrole, de l'or et du matériel militaire, car les mouvements de change ont en général peu d'effet sur le commerce de ces biens. L'or est volontairement exclu des pondérations. L'indice mesure le dollar face aux partenaires commerciaux, et ce n'est pas un indice de l'or qui compterait le métal deux fois.
Un dollar plus fort et un or plus cher peuvent tout de même arriver ensemble. Le propos de la note du FMI est que le canal du dollar est l'un des trois, et que les deux autres peuvent l'emporter. Pour une note plus courte sur la même relation, voyez l'or et l'indice du dollar.
Les anticipations d'inflation font-elles bouger l'or à elles seules ?
Beaucoup traitent l'or comme une protection contre l'inflation et s'arrêtent là. Les pages officielles tracent une ligne plus étroite.
Sur la page des TIPS du Board, la compensation de l'inflation, aussi appelée inflation point mort, est l'écart entre le rendement nominal ajusté du Trésor et le rendement ajusté du TIPS de même échéance. C'est le taux d'inflation auquel les deux titres rapporteraient autant. Si l'inflation effective dépasse ce taux, le TIPS finit devant l'obligation nominale. Si elle est plus faible, l'obligation nominale finit devant. Le Board écrit que la compensation de l'inflation sert d'indicateur des anticipations d'inflation des investisseurs, et que des primes de risque peuvent aussi la faire varier.
Cet indicateur n'est pas la même chose que l'indice des prix à la consommation du mois dernier, et il n'est pas, à lui seul, un signal pour l'or. Mak et Vaccaro-Grange examinent la corrélation de l'or avec les surprises d'inflation américaines et la trouvent majoritairement négative, sauf pendant les années entre la crise financière mondiale et le début de la pandémie. Leur lecture est que l'or n'offre pas de protection constante contre les chocs d'inflation. Il a eu tendance à monter sur une surprise d'inflation quand les taux réels restaient bas, et à baisser quand la surprise s'accompagnait de taux réels plus élevés, ou quand les investisseurs anticipaient des taux réels plus élevés à venir. Ils citent des études ultérieures qui voient dans les mouvements des taux réels une explication du cours de l'or plus forte que l'inflation elle-même.
L'ordre pratique est celui de leurs trois canaux. Une surprise d'inflation compte pour l'or quand elle change le rendement réel, ou quand elle change l'intérêt de détenir un actif qu'on ne peut pas imprimer. Un indice des prix élevé qui fait anticiper au marché des rendements réels plus hauts est un événement différent d'un indice des prix élevé que le marché juge passager. La publication de l'IPC et le point mort méritent tous deux d'être lus. L'un ne remplace pas l'autre. Plus d'informations sur l'indice des prix à la consommation et l'or dans l'or et l'inflation.
Pourquoi les banques centrales achètent-elles de l'or ?
Les banques centrales détiennent de l'or parce qu'il n'est le passif de personne. Elles le détiennent aussi parce qu'elles en détiennent déjà. Les deux faits figurent dans les documents, et ils répondent à des questions différentes.
Le FMI définit l'or monétaire comme l'or détenu par les autorités monétaires, ou par d'autres sous leur contrôle effectif, et conservé comme actif de réserve. Il comprend les lingots, pièces, barres ou plaques d'une pureté d'au moins 995 millièmes, y compris les comptes alloués et certains comptes non alloués auprès de non-résidents qui donnent droit à la livraison. Le reste de l'or est traité comme une matière première.
Le discours de Nagel range l'histoire moderne en trois chapitres. L'or a ancré Bretton Woods, puis a perdu du poids pendant les décennies de marchés commerciaux et obligataires plus profonds, puis est revenu comme achat après la crise financière mondiale, surtout pour la Chine et la Russie selon son récit. Il est explicite sur le rendement : l'or ne verse pas d'intérêts, il entraîne des frais de stockage et n'offre aucun rendement positif à moins que son prix ne monte. Son attrait, dans son récit des années depuis la fin de la décennie 2010, est que l'or a souvent servi de valeur refuge en période de tension, et que les sanctions financières ont été une raison supplémentaire d'acheter. Des titres et des dépôts à l'étranger peuvent être gelés. L'or physique conservé dans le pays n'est pas soumis au même risque.
Les tonnes et la part des réserves sont des statistiques différentes, et les mélanger, c'est ainsi qu'une forte hausse du prix est racontée comme un grand boom des achats.
Le Gold Demand Trends du World Gold Council pour le troisième trimestre 2026, daté du 3 novembre 2026, situe la demande des banques centrales et des autres institutions officielles à 321 tonnes sur le trimestre. C'était 42 % de plus qu'un an plus tôt, et cela a porté la demande depuis le début de l'année à 675 tonnes, 6 % de plus que sur la même période de 2025. Le communiqué de presse du Council du même jour dit que la diversification et la gestion des risques sont restées les principaux moteurs de cette demande officielle, et que 321 tonnes représentaient le plus haut total trimestriel depuis le quatrième trimestre 2024.
Le stock d'onces dans les réserves n'a pas bondi autant que leur valeur, loin de là. Le rapport annuel 2026 du FMI, annexe I, indique que la part de l'or dans les réserves internationales était de 26,2 % en 2025. Le stock physique d'or officiel a augmenté de 0,8 % cette année-là : de 2,1 % dans les économies émergentes et en développement, et sans changement dans les économies avancées, qui détiennent toujours environ les deux tiers du stock. Fin 2025, l'or représentait 34,3 % des réserves des économies avancées et 18,9 % de celles des économies émergentes et en développement. La valeur de marché de l'or détenu par les autorités monétaires a augmenté de 58,8 % en 2025, pour atteindre 3,7 billions de DTS. Le dollar, mesuré au sein des réserves de change et non au sein de cette part de l'or, représentait toujours environ les trois cinquièmes des réserves de change, à 57 %.
La note du FMI de juillet regarde une période plus longue et arrive à la même répartition. La part de l'or monétaire dans les bilans des banques centrales est passée de 10 % des réserves en janvier 2019 à plus de 22 % en août 2025, et la note dit que le prix en a été le principal moteur. Entre 2018 et 2025, la valeur de marché de ces avoirs a augmenté d'environ 3 200 milliards de dollars, passant d'environ 1 200 milliards à 4 500 milliards, soit une hausse de 268 %, tandis que le volume d'or détenu augmentait d'environ 8,5 %. Le discours de Nagel donne un contrefactuel semblable pour une période plus courte : de 2023 à 2025, la part de l'or dans les réserves mondiales a bondi à près de 25 %, et si les prix étaient restés à leurs niveaux de 2023, cette part serait tombée de 14 % à 12 %.
Lisez les 321 tonnes et les 26,2 % comme des réponses à des questions différentes. L'une est le nombre de tonnes que le secteur officiel a ajoutées en un trimestre. L'autre est la part du stock de réserves, valorisé au prix du marché, que représente aujourd'hui l'or. Un prix plus élevé fait monter le second chiffre même quand le premier est modeste.
Comment les flux d'ETF et d'investissement atteignent-ils le prix ?
La demande d'investissement dans le tableau du Council n'est pas un bloc unique. Les lingots et les pièces sont du métal dont on peut prendre livraison, ou que l'on peut conserver sur un compte alloué. Les fonds négociés en bourse et produits similaires sont des parts qui détiennent du métal pour le porteur. La demande de gré à gré et autre est le résidu que le Council utilise pour l'investissement moins visible, et le communiqué indique qu'elle est estimée plutôt qu'observée directement.
Au troisième trimestre 2026, les lignes ont divergé.
Les ETF or ont ajouté 211 tonnes, inversant la sortie du deuxième trimestre. Le tableau trimestriel indique 211,2 tonnes, contre 225,7 tonnes au troisième trimestre 2025, ce qui explique que le Council décrive l'entrée comme inférieure de 6 % à ce trimestre-là. Le communiqué dit que les encours ont atteint 4 256 tonnes, un record selon leur décompte. Louise Street, analyste marchés senior au Council, a déclaré que l'entrée s'expliquait par le risque géopolitique et les inquiétudes sur la discipline budgétaire du côté institutionnel, tandis que les acheteurs particuliers restaient en retrait faute de direction claire du prix.
La demande de lingots et de pièces était le côté particulier de cette phrase. Elle s'est établie à 268 tonnes, 19 % de moins qu'un an plus tôt. Le tableau donne 267,8 tonnes. Les points clés du Council disent que les acheteurs attendaient une tendance de prix plus nette. La Chine faisait exception dans le communiqué, avec une demande de lingots et de pièces en hausse de 7 % sur un an. Cette page ne détaille pas les autres pays, car les pages par pays n'étaient pas la source du total.
La demande de gré à gré et autre s'est établie à 143,5 tonnes dans le tableau, et le communiqué arrondit la comparaison annuelle à 143 tonnes contre 101. La note de bas de page mérite d'être retenue : cette ligne comprend un résidu statistique. Ce n'est pas un comptage d'ordres.
Des flux de cette taille peuvent faire bouger le prix au sein d'un trimestre, car le fonds doit acheter ou vendre du métal quand des parts sont créées ou rachetées. Ils peuvent aussi s'inverser. Le deuxième trimestre 2026, dans le même tableau, a vu une sortie de 47,3 tonnes des ETF, et le troisième une forte entrée. Un seul trimestre est une description, pas un rythme à prolonger. Les phrases de perspectives du Council sont volontairement laissées de côté sur cette page.
Le risque géopolitique fait-il de l'or une valeur refuge ?
Il le peut, et la recherche officielle refuse un oui général.
Le discours de Nagel dit que l'or a souvent servi de valeur refuge en période de tension économique, financière et géopolitique, et il associe cela au point des sanctions déjà évoqué : un titre émis par un tiers peut être gelé, et l'or physique conservé dans le pays ne le peut pas, de la même façon. C'est une affirmation sur les raisons pour lesquelles un gestionnaire de réserves pourrait acheter. Ce n'est pas une affirmation selon laquelle chaque gros titre fait monter le prix.
Le document de travail de la BRI « Chasing El Dorado », de Rafael Guerra et Gabriel Zelpo, numéro 1380, daté d'octobre 2026, étudie la question avec des données mensuelles de 1990 à 2026. Les opinions sont celles des auteurs, comme l'indique la couverture de la BRI. Ils constatent que les hausses du risque géopolitique, menaces comme événements avérés, sont associées à des rendements de l'or plus élevés, et que l'association est plus forte quand les conditions financières sont souples. Ils décomposent la relation en un canal du crédit et de la liquidité et un canal du coût d'opportunité, et trouvent le premier plus net que le second. Ils écrivent aussi que l'effet le plus fort dans leurs résultats apparaît quand des conditions financières souples coïncident avec des escalades géopolitiques, comme de 2024 à 2026.
La note du FMI, qui lit un autre ensemble de corrélations, est plus prudente sur les extrêmes. Elle dit que la protection de l'or contre les baisses des actions, les surprises d'inflation et les chocs géopolitiques s'est nettement affaiblie depuis la pandémie, et que les éléments examinés ne montrent pas de propriétés fiables de valeur refuge lors des épisodes extrêmes. L'or ne porte pas de risque de crédit, il peut protéger contre les sanctions, et il reste volatil. Le conseil de la note aux gestionnaires de réserves est de le traiter comme un actif de réserve à risque élevé et de le garder hors de la tranche de liquidité, car il est moins utile que sa valeur affichée ne le laisse croire quand il faut vendre vite.
Placez ces trois documents côte à côte. Un gestionnaire de réserves peut acheter de l'or parce qu'il n'a pas d'émetteur. Une étude statistique peut trouver des rendements de l'or plus élevés après des chocs géopolitiques, surtout quand le financement est facile. Et le même métal peut baisser avec les autres actifs lors d'un épisode extrême, ce que les auteurs du FMI constatent pour les années depuis la pandémie. Une semaine où l'or baisse pendant une crise entre dans le cadre de cette recherche. Ce n'est pas une loi de la nature qui se brise.
Que font la bijouterie, l'industrie et l'offre ?
La bijouterie, l'électronique et les mines évoluent plus lentement qu'un chiffre de rendement réel, et elles déterminent pourtant une grande partie des tonnes.
Les points clés du troisième trimestre du Council, avec le tableau en dessous, sont la source de cette section. La consommation de bijouterie s'est établie à 313 tonnes, 17 % de moins qu'un an plus tôt, soit le troisième trimestre le plus faible de la série de données du Council. Le tableau enregistre 312,9 tonnes contre 376,4 tonnes. La valeur de cette demande a légèrement progressé de 2 %, à 43 milliards de dollars, parce que le prix était plus élevé. Les consommateurs, écrit le Council, ont continué à se tourner vers des pièces plus légères et de plus faible caratage. La fabrication, qui inclut les stocks détenus par la profession, s'est établie à 340,1 tonnes, 19 % de moins qu'un an plus tôt.
La demande technologique est allée dans l'autre sens en tonnes. Elle a augmenté de 3 %, à 84,8 tonnes dans le tableau, que le communiqué arrondit à 85 tonnes en le qualifiant de plus haut total trimestriel depuis le quatrième trimestre 2021. L'électronique a représenté 72,5 tonnes, en hausse de 5 %, et le Council attribue cette hausse à la fabrication liée à l'intelligence artificielle, qui a plus que compensé l'effet limitant du prix élevé de l'or. Le dentaire a représenté 1,9 tonne. Les autres usages industriels, 10,4 tonnes. Ces chiffres sont faibles à côté de la bijouterie, et ce sont une vraie demande qui ne disparaît pas quand les investisseurs regardent les rendements.
L'offre n'a pas bondi pour suivre le prix. La production minière s'est établie à 1 070,9 tonnes, en hausse de 3 % sur un an, et les points clés qualifient les 1 071 tonnes de record pour un troisième trimestre. Le même tableau indique une couverture nette des producteurs de moins 16,8 tonnes. L'or recyclé s'est établi à 314,5 tonnes, en baisse de 8 % sur un an, et les points clés qualifient les 314 tonnes de plus bas sur trois ans. L'offre totale s'est établie à 1 368,6 tonnes, 1 % de moins qu'un an plus tôt, en ligne avec la demande totale, ligne de gré à gré comprise, de 1 369 tonnes dans les chiffres arrondis. Le prix moyen de l'après-midi de la LBMA sur le trimestre était de 4 262,2 dollars l'once dans le tableau. Les points clés l'arrondissent à 4 262 dollars et disent qu'il était supérieur de 23 % à celui d'un an plus tôt, et la troisième moyenne trimestrielle la plus élevée des archives du Council.
Le schéma est celui du moteur lent. Un prix élevé a réduit les tonnes de bijouterie sans provoquer de ruée sur la vieille matière. La production minière a augmenté d'un faible pourcentage à un chiffre. C'est pourquoi le prix d'un trimestre peut être fixé par les rendements réels, le dollar et les flux des fonds, tandis que les chiffres de la bijouterie et des mines expliquent les tonnes de fond plutôt que le mouvement d'un après-midi donné.
Quiconque compare un lingot, une pièce et une part de fonds doit encore tenir compte de la prime, du rachat et du stockage. Ces points sont traités dans comment acheter de l'or physique, lingots ou pièces d'or et or ou argent. La part industrielle de l'argent est l'histoire d'un autre métal. Elle a sa place dans cette comparaison, pas dans ce tableau de l'or.
Quel moteur compte un jour donné ?
Commencez par le rendement réel, car c'est le lien que la note du FMI juge le plus stable, et parce que l'or ne rapporte toujours rien. Lisez ensuite le dollar, car la cotation est une cotation en dollars et le Board publie chaque semaine un indice pondéré par les échanges. Regardez ensuite les tonnes, mais seulement quand un trimestre, ou un mois de données sur les fonds, est réellement publié. Un gros titre géopolitique isolé se pose par-dessus, et le document de la BRI dit que la réaction de l'or a dépendu de la souplesse des conditions financières.
Un jour de publication d'inflation est un jour pour vérifier la compensation de l'inflation et le rendement réel, pas seulement l'indice des prix du gros titre. Un jour de forte création de parts de fonds est un jour où la ligne des ETF peut compter davantage que la bijouterie. Un trimestre où les acheteurs officiels ajoutent 321 tonnes est un trimestre où le stock de réserves change de cette quantité, alors que la part des réserves peut encore relever de la valorisation, comme le montrent les comptes du FMI pour 2025.
Les sept moteurs sont observables. Ce n'est pas un classement figé, ni un calendrier du prochain mouvement. Le prix affiché aujourd'hui est sur Baroq Markets.
Où ces chiffres ont-ils été vérifiés ?
Chaque source ci-dessous a été ouverte le 10 novembre 2026. Si un éditeur révise un tableau, c'est la page de l'éditeur qui fait foi.
- Federal Reserve Board, TIPS Yield Curve and Inflation Compensation. Définit les TIPS, les rendements réels et la compensation de l'inflation. La page explicative indique une dernière mise à jour au 29 juillet 2022 et précise que la série est un produit de recherche des équipes.
- Federal Reserve Board, Foreign Exchange Rates, H.10, publication du 9 novembre 2026. Indice large 121,8803 le 6 novembre 2026, janvier 2006 = 100.
- Federal Reserve Board, FEDS Note, Revisions to the Federal Reserve Dollar Indexes, 15 janvier 2019. Pondérations commerciales, et exclusion du pétrole, de l'or et du matériel militaire.
- World Gold Council, Gold Demand Trends: Q3 2026, 3 novembre 2026, données au 30 septembre 2026. Le tableau trimestriel est la source des dixièmes de tonne. Metals Focus, Refinitiv GFMS et ICE Benchmark Administration sont cités sur le tableau.
- World Gold Council, communiqué de presse, Central bank buying and ETF inflows support gold demand in Q3, 3 novembre 2026. L'encours ETF de 4 256 tonnes et le commentaire de l'analyste viennent de ce communiqué.
- FMI, Annual Report 2026, Appendix I, International Reserves. La part de l'or de 26,2 %, la hausse de 0,8 % du stock physique et la part de 57 % du dollar dans les réserves de change.
- FMI Note 2026/007, Mak et Vaccaro-Grange, Gold in Central Bank Reserves, juillet 2026. Les trois canaux, la corrélation avec le rendement réel, le résultat sur les surprises d'inflation et la répartition de valorisation de 2018 à 2025. Les opinions sont celles des auteurs.
- BRI, Joachim Nagel, Shifting ground, discours du 5 octobre 2026. L'or ne verse pas d'intérêts, le point des sanctions et la part des réserves de 2023 à 2025.
- BIS Working Papers No 1380, Guerra et Zelpo, Chasing El Dorado, octobre 2026. Risque géopolitique et rendements de l'or, selon les conditions financières. Les opinions sont celles des auteurs.
Les moteurs sont publics. Le desk, les outils de recherche et les calculateurs sont le produit. Pour cela, Voir les offres.
Rejoignez la chaîne Telegram gratuite : https://t.me/baroqtech
Contenu éducatif, pas un conseil financier. Les prix, frais et offres changent : vérifiez-les sur le site du fournisseur avant de vous inscrire. Le trading de produits à effet de levier comporte un risque élevé de perte, et vous pouvez tout perdre.


