Offenlegung Partnerlinks sind gekennzeichnet. Wir erhalten möglicherweise eine Provision, wenn Sie einen nutzen. Es kostet Sie nichts extra und ändert nie unser Urteil. So testen wir
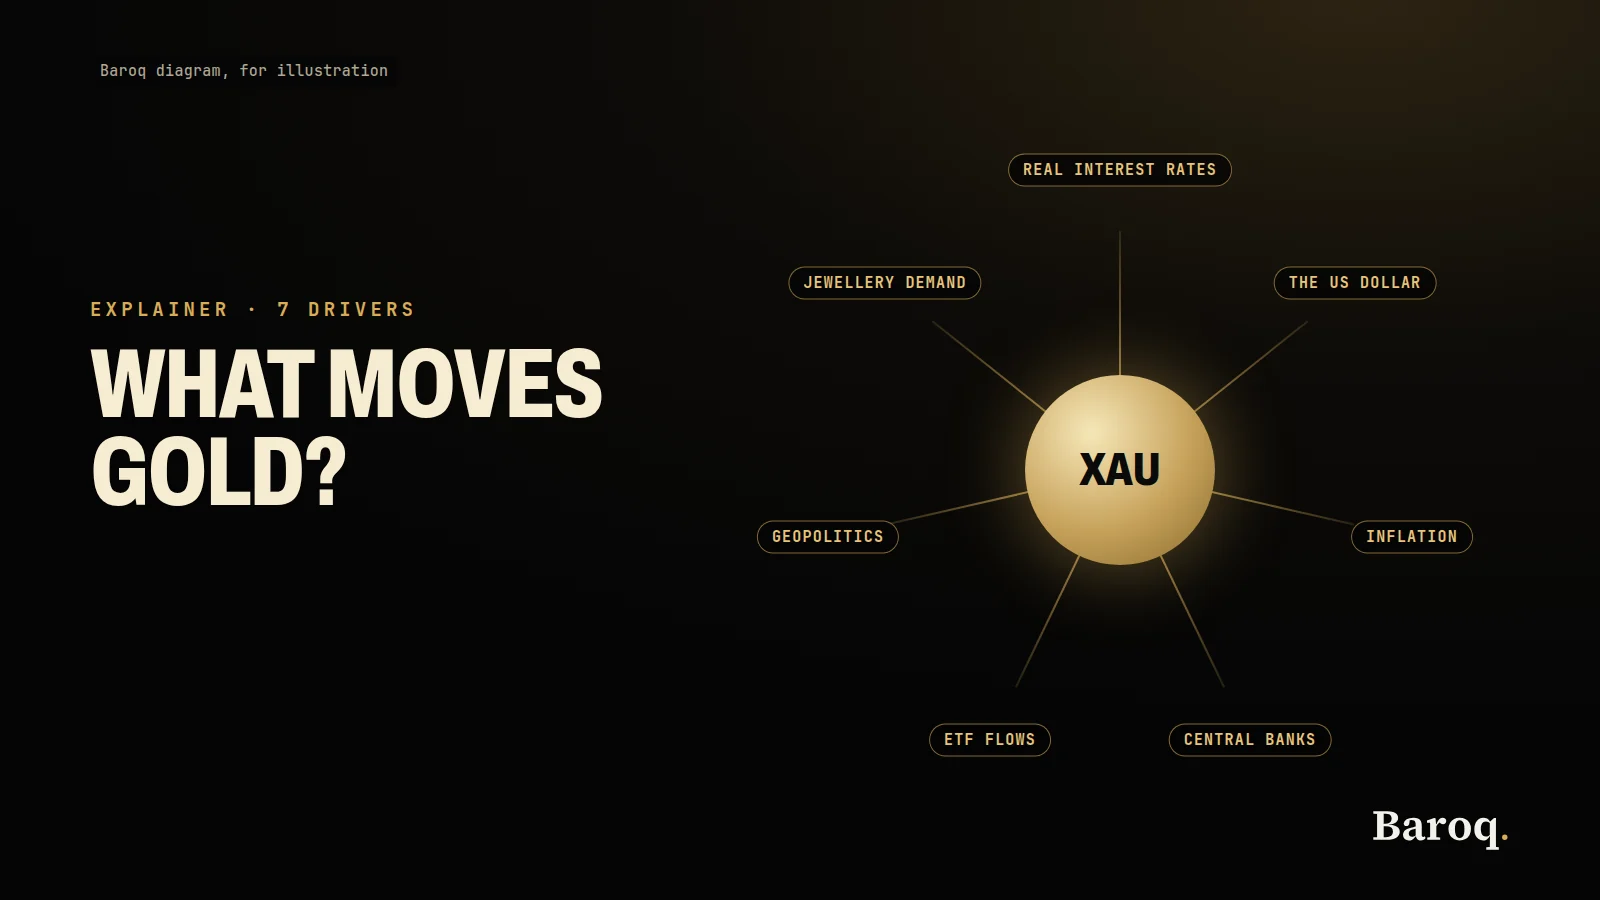
Den Goldpreis bewegen sieben Treiber gleichzeitig: Realzinsen, der US-Dollar, Inflationserwartungen, Käufe der Zentralbanken, ETF- und Anlageflüsse, geopolitisches Risiko sowie Schmuck, Industrienachfrage und Angebot. Die Federal Reserve, der World Gold Council, der IWF und die BIZ veröffentlichen die Definitionen und die Mengen. Jede Zahl unten stammt von einer Seite, die am 10. November 2026 geöffnet wurde. Den aktuellen Kurs finden Sie auf Baroq Markets.
Was bewegt den Goldpreis?
Zuerst die Realrenditen, dann der Dollar, die Käufe der Notenbanken und die ETF-Flüsse, obendrauf Geopolitik, Schmuck, Industrie und Angebot.
Ein nützlicher Weg, die sieben Treiber zu ordnen, ist die Aufteilung in den Preis des Geldes, die Recheneinheit und die Tonnen, die den Besitzer wechseln.
Der Preis des Geldes ist der Realzins und die Inflationserwartungen, die in ihm stecken. Die Recheneinheit ist der US-Dollar, weil der Bildschirmpreis von Gold ein Dollarpreis ist. Die Tonnen sind Zentralbanken, ETFs, Barren und Münzen, Schmuck, Industrie sowie die Minen und Recycler, die sie beliefern. Das geopolitische Risiko geht quer durch alle drei: Es kann den Nutzen eines Vermögenswerts ohne Emittenten verändern, und es kann gleichzeitig die Zinsen und den Dollar verändern.
Die IWF-Notiz vom Juli 2026 über Gold in den Reserven der Zentralbanken, verfasst von Istvan Mak und Etienne Vaccaro-Grange, nennt dieselben drei Kanäle in der Sprache der Reservemanager. Gold zahlt keine Dividende, also reagiert sein Preis empfindlich auf Realzinsen, die Opportunitätskosten, es statt eines sicheren verzinsten Vermögenswerts zu halten. Es hat einen Nutzenertrag als Wertaufbewahrungsmittel ohne Emittenten und ohne Gegenpartei. Und weil es in US-Dollar notiert wird, bewegt sich der notierte Preis mit dem Aussenwert des Dollars. Der Rest dieser Seite geht jeden Treiber mit dem Dokument durch, das ihn stützt.
| Treiber | Was eine amtliche Quelle sagt | Eine am 10. November 2026 geprüfte Zahl |
|---|---|---|
| Realzinsen | Die Fed nennt TIPS-Renditen Realrenditen, weil Nennwert und Kupons mit dem VPI angepasst werden. | Definition auf der TIPS-Zinskurvenseite des Board. |
| US-Dollar | H.10 nennt den breiten Index einen gewichteten Durchschnitt des Devisenwerts des Dollars. | 121,8803 am 6. November 2026, Januar 2006 = 100. |
| Inflationserwartungen | Inflationsausgleich ist der Abstand zwischen nominalen Renditen und TIPS-Renditen. | Das Board sagt, er enthalte auch Risikoprämien. |
| Käufe der Zentralbanken | Gold hat keinen Emittenten. Der jüngste Anteil an den Reserven stieg vor allem, weil der Preis stieg. | IWF: 26,2 Prozent der Währungsreserven 2025. WGC: 321 Tonnen Käufe im 3. Quartal 2026. |
| ETF- und Anlageflüsse | Physisch gedeckte Fonds sowie Barren und Münzen sind getrennte Zeilen der Nachfragetabelle. | ETFs legten im 3. Quartal 2026 um 211 Tonnen zu. Barren und Münzen lagen bei 268 Tonnen, 19 Prozent unter dem Vorjahr. |
| Geopolitisches Risiko | Der Zusammenhang mit Goldrenditen ist laut einer BIZ-Studie bei lockeren Finanzierungsbedingungen stärker. | Die IWF-Notiz findet das Ergebnis bei Extremereignissen nach der Pandemie unzuverlässig. |
| Schmuck, Industrie, Angebot | Hohe Preise senken die Schmucktonnen. Die Minenförderung bewegt sich langsam. Recycling sprang nicht mit dem Preis. | Schmuckverbrauch 313 Tonnen. Minenförderung 1.071 Tonnen. Recycling 314 Tonnen. |
Wie verändern Realzinsen die Kosten, Gold zu halten?
Gold zahlt weder Dividende noch Kupon. Eine inflationsgeschützte US-Staatsanleihe schon. Dieser Unterschied ist der erste Treiber.
Die Seite der Federal Reserve zur TIPS-Zinskurve und zum Inflationsausgleich erklärt das Instrument in klaren Worten. Das US-Finanzministerium begibt TIPS neben gewöhnlichen Notes und Bonds. Nennwert und Kuponzahlungen der TIPS werden an die Inflation angepasst, gemessen an der Veränderung des Verbraucherpreisindex zwischen Ausgabe und Zahlung. Weil die künftige Inflationsrate unbekannt ist, ist der Dollarbetrag dieser Zahlungen unsicher: Höhere Inflation bedeutet eine höhere Zahlung in Dollar. Das Board schreibt, TIPS seien real risikolos, nicht nominal, und ihre Renditen würden oft als Realrenditen betrachtet.
Eine Realrendite ist die Rendite nach dieser Inflationsanpassung. Ist sie höher, verzichtet der Anleger, der Gold statt TIPS hält, auf mehr Einkommen. Ist sie niedriger, ist das entgangene Einkommen kleiner. Mak und Vaccaro-Grange formulieren denselben Punkt für die Reserveseite: Die Opportunitätskosten eines zinslosen Vermögenswerts sinken, wenn die langfristigen Renditen sinken, und die negative Korrelation von Gold mit der 10-jährigen US-Rendite ist der stabilste Befund über die Zeiträume ihrer Notiz. Sie finden auch, dass Gold nach der globalen Finanzkrise profitierte, wenn die kurzfristigen Zinsen fielen, weil ein niedrigerer kurzer Zins die Opportunitätskosten eines Vermögenswerts ohne Rendite senkt.
Joachim Nagel hat die historische Fassung dieses Punkts in einer Rede gemacht, die die BIZ von der Global Precious Metals Conference in Sorrent am 5. Oktober 2026 veröffentlichte. Als Gold aufhörte, das Währungssystem zu verankern, wurde sein Halten im Vergleich zu Staatsanleihen teurer, die in den 1980er- und 1990er-Jahren Renditen boten. Nach der globalen Finanzkrise, sagte er, senkten expansive Geldpolitik und Anleihekäufe das allgemeine Zinsniveau, und das senkte die Opportunitätskosten, Gold zu halten. Er nennt auch die Wende in die andere Richtung: Ein jüngster Anstieg der Staatsanleiherenditen hat Schuldtitel wieder relativ attraktiver gemacht, während höhere Schulden die Sorge um die Bonität eben dieser Titel verstärkt haben.
Zwei Grenzen gehören neben den Mechanismus. Die TIPS-Seite des Board sagt, die geschätzte Kurve sei ein Forschungsprodukt der Mitarbeiter, keine amtliche Statistik, und könne revidiert werden. Und eine Realrendite ist kein Versprechen über den Goldpreis im nächsten Monat. Sie ist das Einkommen, das ein Goldbesitzer heute nicht erhält. Eine kürzere Erklärung derselben Idee finden Sie unter Gold und Zinsen.
Warum taucht der US-Dollar im Goldpreis auf?
Der Goldpreis auf einem Grosshandelsbildschirm ist ein Dollarpreis je Feinunze. Eine Bewegung des Dollars verändert, was diese Zahl für einen Käufer bedeutet, der in einer anderen Währung verdient, und sie verändert die Zahl selbst.
Mak und Vaccaro-Grange nennen den mechanischen Teil direkt: Da Gold in US-Dollar notiert wird, bewegt sich sein notierter Preis mit dem Aussenwert des Dollars. Sie nennen Gold auch eine teilweise Absicherung gegen eine Abwertung des US-Dollars und trennen das vom Realzinskanal. Beide können in derselben Woche in verschiedene Richtungen ziehen. Ein schwächerer Dollar kann den notierten Goldpreis heben, auch wenn sich die Realrenditen kaum ändern. Ein stärkerer Dollar kann auf ihm lasten, auch wenn amtliche Käufer weiter Tonnen hinzufügen.
Die Federal Reserve misst diesen Aussenwert in der Veröffentlichung H.10. Die Wochenausgabe vom 9. November 2026 beschreibt den breiten Dollarindex als gewichteten Durchschnitt des Devisenwerts des US-Dollars gegenüber den Währungen einer breiten Gruppe wichtiger US-Handelspartner. Zwei engere Indizes decken fortgeschrittene ausländische Volkswirtschaften und Schwellenländer ab. Die Basis ist Januar 2006 gleich 100. In der für diese Seite geöffneten Ausgabe stand der breite Index am 6. November 2026 bei 121,8803.
Die Gewichte sind keine geheime Formel eines Chartanbieters. Eine FEDS Note des Board vom 15. Januar 2019, "Revisions to the Federal Reserve Dollar Indexes", legt die Methode dar, die noch immer hinter diesen Indizes steht. Tägliche Veränderungen sind geometrisch gewichtete Durchschnitte bilateraler Wechselkursveränderungen. Die Gewichte beruhen auf dem bilateralen Handel mit Waren und Dienstleistungen. Die Notiz sagt, das Board nehme den Handel mit Öl, Gold und Rüstungsgütern aus dieser Berechnung heraus, weil Wechselkursbewegungen auf den Handel mit diesen Gütern meist wenig Einfluss haben. Gold ist absichtlich aus den Gewichten herausgelassen. Der Index misst den Dollar gegenüber Handelspartnern und ist kein Goldindex, der das Metall doppelt zählt.
Ein stärkerer Dollar und ein höherer Goldpreis können trotzdem zusammen auftreten. Der Punkt der IWF-Notiz ist, dass der Dollarkanal einer von dreien ist und die anderen beiden ihn überwiegen können. Eine kürzere Notiz zur selben Beziehung finden Sie unter Gold und der Dollarindex.
Bewegen Inflationserwartungen Gold von allein?
Viele behandeln Gold als Inflationsschutz und belassen es dabei. Die amtlichen Seiten ziehen eine engere Linie.
Auf der TIPS-Seite des Board ist der Inflationsausgleich, auch Breakeven-Inflation genannt, der Abstand zwischen der geschätzten nominalen Treasury-Rendite und der geschätzten TIPS-Rendite gleicher Laufzeit. Es ist die Inflationsrate, bei der beide Wertpapiere dieselbe Rendite liefern würden. Fällt die tatsächliche Inflation höher aus als diese Rate, liegen die TIPS am Ende vor der nominalen Anleihe. Fällt sie niedriger aus, liegt die nominale Anleihe vorn. Das Board schreibt, der Inflationsausgleich diene als Gradmesser für die Inflationserwartungen der Anleger und könne ebenso von Risikoprämien getrieben werden.
Dieser Gradmesser ist nicht dasselbe wie der Verbraucherpreisindex des Vormonats, und er ist für sich genommen kein Goldsignal. Mak und Vaccaro-Grange untersuchen die Korrelation von Gold mit US-Inflationsüberraschungen und finden sie überwiegend negativ, mit Ausnahme der Jahre zwischen der globalen Finanzkrise und dem Beginn der Pandemie. Ihre Lesart ist, dass Gold keinen beständigen Schutz gegen Inflationsschocks bietet. Es stieg eher bei einer Inflationsüberraschung, wenn die Realzinsen niedrig blieben, und fiel eher, wenn die Überraschung von höheren Realzinsen begleitet wurde oder Anleger höhere Realzinsen erwarteten. Sie verweisen auf spätere Studien, die Bewegungen der Realzinsen als stärkere Erklärung des Goldpreises sehen als die Inflation selbst.
Die praktische Reihenfolge ist die ihrer drei Kanäle. Eine Inflationsüberraschung zählt für Gold, wenn sie die Realrendite verändert oder den Nutzen eines Vermögenswerts verändert, der sich nicht drucken lässt. Ein heisser Preisindex, der den Markt höhere Realrenditen erwarten lässt, ist ein anderes Ereignis als ein heisser Preisindex, den der Markt als vorübergehend behandelt. Die VPI-Veröffentlichung und der Breakeven sind beide lesenswert. Keines ersetzt das andere. Mehr zum Verbraucherpreisindex und Gold finden Sie unter Gold und Inflation.
Warum kaufen Zentralbanken Gold?
Zentralbanken halten Gold, weil es niemandes Verbindlichkeit ist. Sie halten es auch, weil sie es schon halten. Beide Tatsachen stehen in den Dokumenten, und sie beantworten verschiedene Fragen.
Der IWF definiert Währungsgold als Gold im Eigentum der Währungsbehörden oder anderer unter deren tatsächlicher Kontrolle, gehalten als Reserveaktivum. Dazu gehören Barren, Münzen, Ingots oder Stangen mit einer Feinheit von mindestens 995 Tausendsteln, einschliesslich zugeteilter Konten und bestimmter nicht zugeteilter Konten bei Gebietsfremden, die einen Anspruch auf Lieferung geben. Anderes Gold wird als Rohstoff behandelt.
Nagels Rede ordnet die moderne Geschichte in drei Kapitel. Gold verankerte Bretton Woods, verlor dann in den Jahrzehnten tieferer Handels- und Anleihemärkte an Anteil und kehrte nach der globalen Finanzkrise als Kauf zurück, in seiner Darstellung vor allem für China und Russland. Er ist deutlich beim Ertrag: Gold zahlt keine Zinsen, verursacht Lagerkosten und bietet keine positive Rendite, es sei denn, sein Preis steigt. Der Reiz liegt in seiner Darstellung der Jahre seit Ende der 2010er darin, dass Gold in Stressphasen oft als sicherer Hafen funktionierte und finanzielle Sanktionen ein zusätzlicher Kaufgrund waren. Ausländische Wertpapiere und Einlagen können eingefroren werden. Im Inland gehaltenes physisches Gold unterliegt nicht demselben Risiko.
Die Tonnen und der Anteil an den Reserven sind verschiedene Statistiken, und wer sie vermischt, erzählt einen grossen Preisanstieg als grossen Kaufboom.
Die Gold Demand Trends des World Gold Council für das dritte Quartal 2026, datiert auf den 3. November 2026, setzen die Nachfrage von Zentralbanken und anderen amtlichen Institutionen im Quartal auf 321 Tonnen. Das waren 42 Prozent mehr als ein Jahr zuvor, und es hob die Nachfrage seit Jahresbeginn auf 675 Tonnen, 6 Prozent mehr als im gleichen Zeitraum 2025. Die Pressemitteilung des Council vom selben Tag sagt, Diversifizierung und Risikomanagement seien die wichtigsten Treiber dieser amtlichen Nachfrage geblieben, und 321 Tonnen seien die höchste Quartalssumme seit dem vierten Quartal 2024.
Der Bestand an Unzen in den Reserven ist nicht annähernd so stark gesprungen wie ihr Wert. Der IWF-Jahresbericht 2026, Anhang I, sagt, der Anteil von Gold an den Währungsreserven habe 2025 bei 26,2 Prozent gelegen. Der physische Bestand an amtlichem Gold stieg in jenem Jahr um 0,8 Prozent: um 2,1 Prozent in Schwellen- und Entwicklungsländern und unverändert in fortgeschrittenen Volkswirtschaften, die noch immer etwa zwei Drittel des Bestands halten. Ende 2025 machte Gold 34,3 Prozent der Reserven fortgeschrittener Volkswirtschaften und 18,9 Prozent der Reserven von Schwellen- und Entwicklungsländern aus. Der Marktwert des von Währungsbehörden gehaltenen Goldes stieg 2025 um 58,8 Prozent auf 3,7 Billionen SZR. Der Dollar, gemessen innerhalb der Devisenreserven und nicht innerhalb dieses Goldanteils, machte noch immer rund drei Fünftel der Devisenreserven aus, nämlich 57 Prozent.
Die IWF-Notiz vom Juli betrachtet ein längeres Fenster und kommt zur selben Aufteilung. Der Anteil des Währungsgolds in den Bilanzen der Zentralbanken stieg von 10 Prozent der Reserven im Januar 2019 auf über 22 Prozent bis August 2025, und die Notiz sagt, der Preis sei der Haupttreiber gewesen. Zwischen 2018 und 2025 stieg der Marktwert dieser Bestände um etwa 3,2 Billionen US-Dollar, von rund 1,2 Billionen auf 4,5 Billionen, ein Plus von 268 Prozent, während die gehaltene Goldmenge um etwa 8,5 Prozent zunahm. Nagels Rede bietet eine ähnliche Gegenrechnung für ein kürzeres Fenster: Von 2023 bis 2025 sprang der Goldanteil an den weltweiten Reserven auf fast 25 Prozent, und wären die Preise auf dem Niveau von 2023 geblieben, wäre der Anteil von 14 Prozent auf 12 Prozent gefallen.
Lesen Sie die 321 Tonnen und die 26,2 Prozent als Antworten auf verschiedene Fragen. Die eine ist, wie viele Tonnen der amtliche Sektor in einem Quartal hinzugefügt hat. Die andere ist, welchen Teil des Reservebestands, bewertet zum Marktpreis, Gold heute ausmacht. Ein höherer Preis hebt die zweite Zahl, auch wenn die erste bescheiden ist.
Wie erreichen ETF- und Anlageflüsse den Preis?
Die Anlagenachfrage in der Tabelle des Council ist kein einheitlicher Block. Barren und Münzen sind Metall, das man sich liefern lassen oder in einem zugeteilten Konto lagern kann. Börsengehandelte Fonds und ähnliche Produkte sind Anteile, die Metall für den Anteilseigner halten. Ausserbörsliche und sonstige Nachfrage ist der Rest, den der Council für weniger sichtbare Anlagen verwendet, und die Pressemitteilung sagt, er werde geschätzt und nicht direkt beobachtet.
Im dritten Quartal 2026 gingen die Zeilen auseinander.
Gold-ETFs legten um 211 Tonnen zu und kehrten den Abfluss des zweiten Quartals um. Die Quartalstabelle zeigt 211,2 Tonnen gegenüber 225,7 Tonnen im dritten Quartal 2025, weshalb der Council den Zufluss als 6 Prozent unter jenem Quartal beschreibt. Die Pressemitteilung sagt, die Bestände seien auf 4.256 Tonnen gestiegen, nach ihrer Zählung ein Rekord. Louise Street, Senior Markets Analyst beim Council, sagte, der Zufluss sei auf institutioneller Seite mit geopolitischem Risiko und Sorgen um die Haushaltsdisziplin gekommen, während Privatkäufer sich zurückhielten, weil dem Preis eine klare Richtung fehlte.
Die Nachfrage nach Barren und Münzen war die Privatseite dieses Satzes. Sie lag bei 268 Tonnen, 19 Prozent unter dem Vorjahr. Die Tabelle nennt 267,8 Tonnen. Die Highlights des Council sagen, Käufer hätten auf einen klareren Preistrend gewartet. China war in der Pressemitteilung die Ausnahme, mit einem Plus von 7 Prozent bei Barren und Münzen gegenüber dem Vorjahr. Diese Seite schlüsselt die anderen Länder nicht auf, weil die Länderseiten nicht die Quelle der Summe waren.
Die ausserbörsliche und sonstige Nachfrage lag in der Tabelle bei 143,5 Tonnen, und die Pressemitteilung rundet den Vorjahresvergleich auf 143 gegenüber 101 Tonnen. Die Fussnote ist es wert, behalten zu werden: Diese Zeile enthält einen statistischen Rest. Sie ist keine Zählung von Aufträgen.
Flüsse dieser Grösse können den Preis innerhalb eines Quartals bewegen, weil der Fonds Metall kaufen oder verkaufen muss, wenn Anteile geschaffen oder zurückgegeben werden. Sie können sich auch umkehren. Das zweite Quartal 2026 zeigt in derselben Tabelle einen Abfluss von 47,3 Tonnen aus ETFs, das dritte Quartal einen grossen Zufluss. Ein einzelnes Quartal ist eine Beschreibung, keine Rate, die man fortschreiben sollte. Die Ausblicksätze des Council sind auf dieser Seite absichtlich weggelassen.
Macht geopolitisches Risiko Gold zum sicheren Hafen?
Es kann, und die amtliche Forschung verweigert ein pauschales Ja.
Nagels Rede sagt, Gold habe in wirtschaftlichen, finanziellen und geopolitischen Stressphasen oft als sicherer Hafen funktioniert, und er verbindet das mit dem schon behandelten Sanktionspunkt: Ein von jemand anderem begebenes Wertpapier kann eingefroren werden, im Inland gehaltenes physisches Gold nicht auf dieselbe Weise. Das ist eine Aussage darüber, warum ein Reservemanager kaufen könnte. Es ist keine Aussage, dass jede Schlagzeile den Preis hebt.
Das BIZ-Arbeitspapier "Chasing El Dorado" von Rafael Guerra und Gabriel Zelpo, Nummer 1380, datiert Oktober 2026, untersucht die Frage mit Monatsdaten von 1990 bis 2026. Die Ansichten sind die der Autoren, wie das Deckblatt der BIZ sagt. Sie finden, dass ein Anstieg des geopolitischen Risikos, sowohl Drohungen als auch eingetretene Ereignisse, mit höheren Goldrenditen einhergeht, und dass der Zusammenhang bei lockeren Finanzierungsbedingungen stärker ist. Sie teilen die Beziehung in einen Kredit- und Liquiditätskanal und einen Opportunitätskostenkanal und finden den ersten klarer als den zweiten. Sie schreiben auch, die grösste Wirkung in ihren Ergebnissen zeige sich, wenn lockere Finanzierungsbedingungen und geopolitische Eskalationen zusammenfallen, wie 2024 bis 2026.
Die IWF-Notiz, die andere Korrelationen liest, ist bei den Extremen vorsichtiger. Sie sagt, der Schutz von Gold gegen Aktieneinbrüche, Inflationsüberraschungen und geopolitische Schocks habe sich seit der Pandemie deutlich abgeschwächt, und die geprüften Belege zeigten keine verlässlichen Eigenschaften eines sicheren Hafens bei Extremereignissen. Gold trägt kein Kreditrisiko, es kann Schutz gegen Sanktionen bieten, und es bleibt schwankungsanfällig. Der Rat der Notiz an Reservemanager ist, es als risikoreiches Reserveaktivum zu behandeln und aus der Liquiditätstranche herauszuhalten, weil es weniger nützlich ist, als sein Schlagzeilenwert vermuten lässt, wenn schnell verkauft werden muss.
Legen Sie diese drei Dokumente nebeneinander. Ein Reservemanager kann Gold kaufen, weil es keinen Emittenten hat. Eine statistische Studie kann nach geopolitischen Schocks höhere Goldrenditen finden, besonders bei leichter Finanzierung. Und dasselbe Metall kann bei einem Extremereignis mit anderen Vermögenswerten fallen, was die IWF-Autoren für die Jahre seit der Pandemie berichten. Eine Woche, in der Gold während einer Krise fällt, liegt innerhalb dieser Forschung. Sie ist kein gebrochenes Naturgesetz.
Was bewirken Schmuck, Industrie und Angebot?
Schmuck, Elektronik und Minen bewegen sich langsamer als eine Realrenditezahl, und sie bestimmen dennoch einen grossen Teil der Tonnen.
Die Highlights des Council zum dritten Quartal, mit der Tabelle darunter, sind die Quelle dieses Abschnitts. Der Schmuckverbrauch lag bei 313 Tonnen, 17 Prozent unter dem Vorjahr, und war das schwächste dritte Quartal in der Datenreihe des Council. Die Tabelle verzeichnet 312,9 Tonnen gegenüber 376,4 Tonnen. Der Wert dieser Nachfrage stieg leicht um 2 Prozent auf 43 Milliarden US-Dollar, weil der Preis höher war. Die Verbraucher, schreibt der Council, wichen weiter auf leichtere Stücke mit niedrigerem Karat aus. Die Verarbeitung, die Lagerbestände im Handel einschliesst, lag bei 340,1 Tonnen, 19 Prozent unter dem Vorjahr.
Die Technologienachfrage ging in Tonnen in die andere Richtung. Sie stieg um 3 Prozent auf 84,8 Tonnen in der Tabelle, was die Pressemitteilung auf 85 Tonnen rundet und als höchste Quartalssumme seit dem vierten Quartal 2021 bezeichnet. Elektronik lag bei 72,5 Tonnen, plus 5 Prozent, und der Council führt den Anstieg auf Fertigung im Zusammenhang mit künstlicher Intelligenz zurück, die den bremsenden Effekt des hohen Goldpreises mehr als ausglich. Zahnmedizin lag bei 1,9 Tonnen. Andere industrielle Verwendungen lagen bei 10,4 Tonnen. Das ist klein neben Schmuck, und es ist echte Nachfrage, die nicht verschwindet, wenn Anleger auf Renditen schauen.
Das Angebot stieg nicht sprunghaft, um dem Preis zu folgen. Die Minenförderung lag bei 1.070,9 Tonnen, plus 3 Prozent gegenüber dem Vorjahr, und die Highlights nennen 1.071 Tonnen einen Rekord für ein drittes Quartal. Dieselbe Tabelle weist eine Netto-Absicherung der Produzenten von minus 16,8 Tonnen aus. Recyceltes Gold lag bei 314,5 Tonnen, minus 8 Prozent gegenüber dem Vorjahr, und die Highlights nennen 314 Tonnen ein Dreijahrestief. Das Gesamtangebot lag bei 1.368,6 Tonnen, 1 Prozent unter dem Vorjahr, passend zur Gesamtnachfrage einschliesslich der ausserbörslichen Zeile von 1.369 Tonnen in den gerundeten Highlights. Der durchschnittliche LBMA-Nachmittagspreis im Quartal lag in der Tabelle bei 4.262,2 US-Dollar je Unze. Die Highlights runden auf 4.262 US-Dollar und sagen, er sei 23 Prozent höher als ein Jahr zuvor gewesen und der dritthöchste Quartalsdurchschnitt in den Aufzeichnungen des Council.
Das Muster ist der langsame Treiber. Ein hoher Preis senkte die Schmucktonnen und löste keinen Ansturm von Altgold aus. Die Minenförderung stieg um einen niedrigen einstelligen Prozentsatz. Deshalb kann der Preis eines Quartals von Realrenditen, dem Dollar und Fondsflüssen bestimmt werden, während die Zahlen für Schmuck und Minen die Tonnen darunter erklären und nicht die Bewegung an einem bestimmten Nachmittag.
Wer einen Barren, eine Münze und einen Fondsanteil vergleicht, muss sich weiterhin mit Aufpreis, Rückkauf und Lagerung befassen. Das behandeln Physisches Gold kaufen, Goldbarren oder Goldmünzen und Gold oder Silber. Der Industrieanteil von Silber ist die Geschichte eines anderen Metalls. Er gehört in diesen Vergleich, nicht in diese Goldtabelle.
Welcher Treiber zählt an einem bestimmten Tag?
Beginnen Sie mit der Realrendite, weil die IWF-Notiz diesen Zusammenhang den stabilsten nennt und weil Gold noch immer nichts abwirft. Lesen Sie dann den Dollar, weil die Notierung eine Dollarnotierung ist und das Board jede Woche einen handelsgewichteten Index veröffentlicht. Schauen Sie dann auf die Tonnen, aber nur, wenn ein Quartal oder ein Monat mit Fondsdaten tatsächlich erschienen ist. Eine einzelne geopolitische Schlagzeile liegt obendrauf, und das BIZ-Papier sagt, die Reaktion von Gold habe davon abgehangen, ob die Finanzierungsbedingungen locker sind.
Ein Tag mit einer Inflationsveröffentlichung ist ein Tag, um Inflationsausgleich und Realrendite zu prüfen, nicht nur den Preisindex der Schlagzeile. Ein Tag mit einer grossen Fondsausgabe ist ein Tag, an dem die ETF-Zeile mehr zählen kann als Schmuck. Ein Quartal, in dem amtliche Käufer 321 Tonnen hinzufügen, ist ein Quartal, in dem sich der Reservebestand um diese Menge ändert, während der Anteil an den Reserven dennoch eine Bewertungsfrage sein kann, wie die IWF-Zahlen für 2025 zeigen.
Die sieben Treiber sind beobachtbar. Sie sind keine Rangfolge, die fest bleibt, und kein Fahrplan der nächsten Bewegung. Den heutigen Preis auf dem Bildschirm finden Sie auf Baroq Markets.
Wo wurden diese Zahlen geprüft?
Jede Quelle unten wurde am 10. November 2026 geöffnet. Revidiert ein Herausgeber eine Tabelle, gilt die Seite des Herausgebers.
- Federal Reserve Board, TIPS Yield Curve and Inflation Compensation. Definiert TIPS, Realrenditen und Inflationsausgleich. Die Erläuterungsseite zeigt eine letzte Aktualisierung vom 29. Juli 2022 und sagt, die Reihe sei ein Forschungsprodukt der Mitarbeiter.
- Federal Reserve Board, Foreign Exchange Rates, H.10, Veröffentlichung vom 9. November 2026. Breiter Index 121,8803 am 6. November 2026, Januar 2006 = 100.
- Federal Reserve Board, FEDS Note, Revisions to the Federal Reserve Dollar Indexes, 15. Januar 2019. Handelsgewichte und der Ausschluss von Öl, Gold und Rüstungsgütern.
- World Gold Council, Gold Demand Trends: Q3 2026, 3. November 2026, Daten zum 30. September 2026. Die Quartalstabelle ist die Quelle der Zehntel Tonnen. Metals Focus, Refinitiv GFMS und ICE Benchmark Administration sind in der Tabelle genannt.
- World Gold Council, Pressemitteilung, Central bank buying and ETF inflows support gold demand in Q3, 3. November 2026. Der ETF-Bestand von 4.256 Tonnen und der Kommentar der Analystin stammen aus dieser Mitteilung.
- IWF, Annual Report 2026, Appendix I, International Reserves. Der Goldanteil von 26,2 Prozent, der Anstieg des physischen Bestands um 0,8 Prozent und der Dollaranteil von 57 Prozent an den Devisenreserven.
- IWF Note 2026/007, Mak und Vaccaro-Grange, Gold in Central Bank Reserves, Juli 2026. Die drei Kanäle, die Korrelation mit der Realrendite, das Ergebnis zu Inflationsüberraschungen und die Bewertungsaufteilung 2018 bis 2025. Die Ansichten sind die der Autoren.
- BIZ, Joachim Nagel, Shifting ground, Rede vom 5. Oktober 2026. Gold zahlt keine Zinsen, der Sanktionspunkt und der Reserveanteil 2023 bis 2025.
- BIS Working Papers No 1380, Guerra und Zelpo, Chasing El Dorado, Oktober 2026. Geopolitisches Risiko und Goldrenditen, abhängig von den Finanzierungsbedingungen. Die Ansichten sind die der Autoren.
Die Treiber sind öffentlich. Der Desk, die Research-Tools und die Rechner sind das Produkt. Dafür: Pläne ansehen.
Treten Sie dem kostenlosen Telegram-Kanal bei: https://t.me/baroqtech
Bildungsinhalt, keine Finanzberatung. Preise, Gebühren und Angebote ändern sich: Prüfen Sie sie auf der Website des Anbieters, bevor Sie sich anmelden. Der Handel mit gehebelten Produkten birgt ein hohes Risiko, Geld zu verlieren, und Sie können alles verlieren.


