Trasparenza I link partner sono segnalati. Potremmo ricevere una commissione se ne usi uno. Non ti costa nulla in più e non cambia mai il nostro giudizio. Come recensiamo
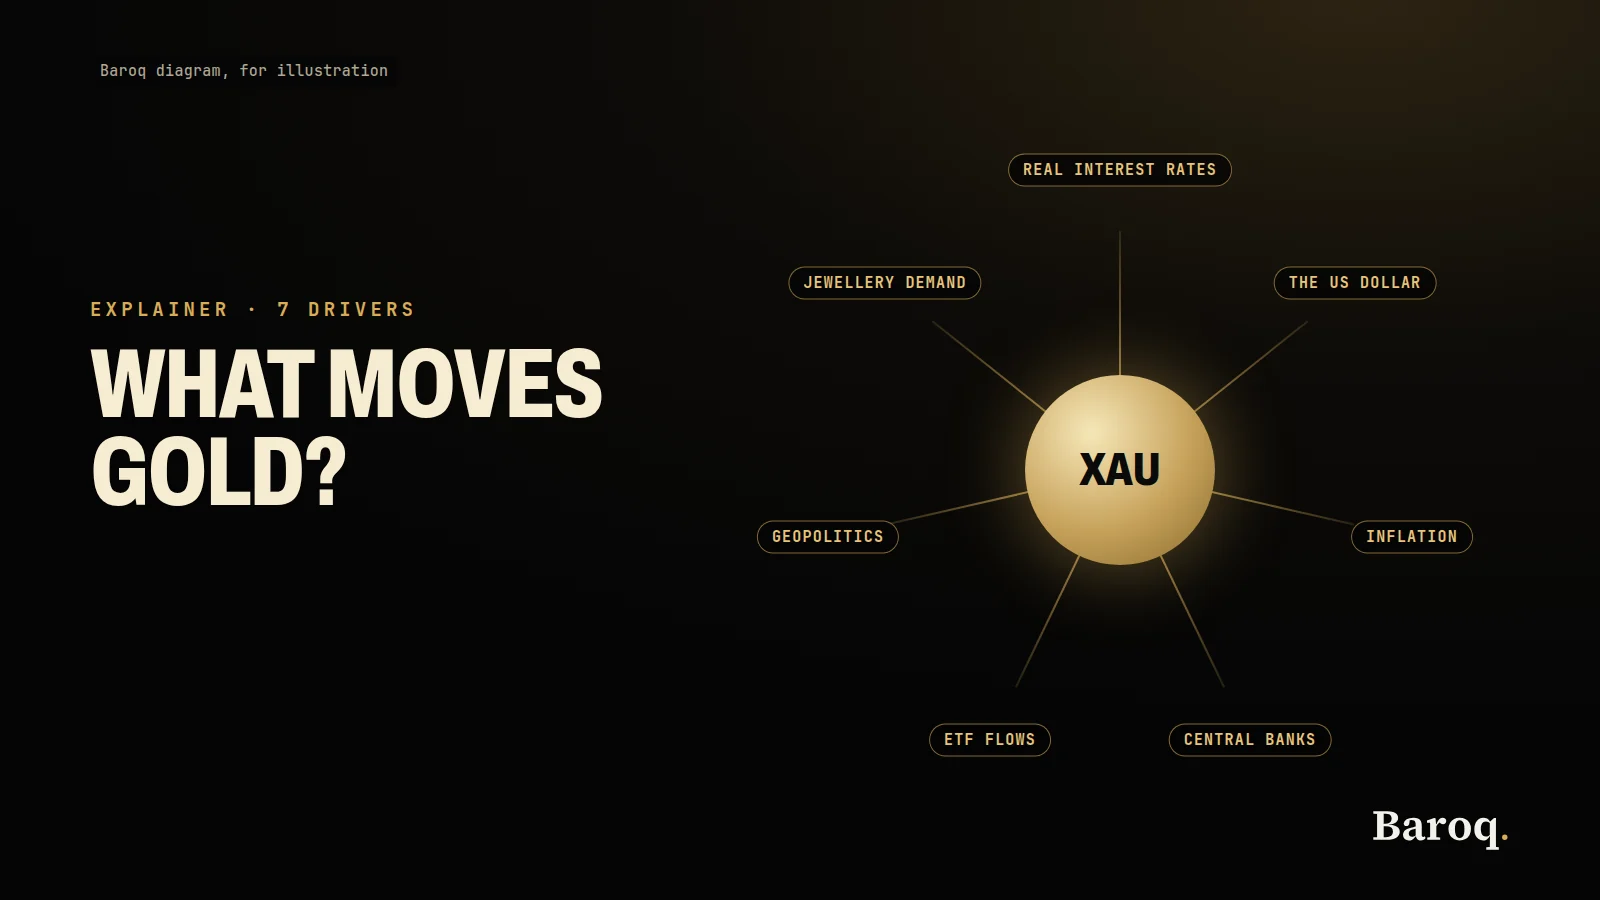
A muovere il prezzo dell'oro sono sette fattori insieme: i tassi d'interesse reali, il dollaro USA, le aspettative d'inflazione, gli acquisti delle banche centrali, i flussi degli ETF e degli investimenti, il rischio geopolitico, e la gioielleria, la domanda industriale e l'offerta. La Federal Reserve, il World Gold Council, il FMI e la BRI pubblicano le definizioni e le quantità. Ogni cifra qui sotto viene da una pagina aperta il 10 novembre 2026. Il prezzo in tempo reale è su Baroq Markets.
Che cosa muove il prezzo dell'oro?
Prima i rendimenti reali, poi il dollaro, gli acquisti ufficiali e i flussi degli ETF, con sopra la geopolitica, la gioielleria, l'industria e l'offerta.
Un modo utile per tenere a mente i sette fattori è dividerli tra il prezzo del denaro, l'unità di conto e le tonnellate che passano di mano.
Il prezzo del denaro è il tasso d'interesse reale, con le aspettative d'inflazione che contiene. L'unità di conto è il dollaro USA, perché il prezzo dell'oro a schermo è un prezzo in dollari. Le tonnellate sono le banche centrali, gli ETF, i lingotti e le monete, la gioielleria, l'industria, e le miniere e i riciclatori che li riforniscono. Il rischio geopolitico attraversa tutti e tre: può cambiare la convenienza di detenere un'attività senza emittente, e può cambiare tassi e dollaro allo stesso tempo.
La nota del FMI di luglio 2026 sull'oro nelle riserve delle banche centrali, scritta da Istvan Mak ed Etienne Vaccaro-Grange, indica gli stessi tre canali nel linguaggio dei gestori delle riserve. L'oro non paga dividendi, quindi il suo prezzo è sensibile ai tassi d'interesse reali, che sono il costo opportunità di detenerlo al posto di un'attività sicura fruttifera. Ha un rendimento di convenienza come riserva di valore senza emittente né controparte. E poiché è quotato in dollari USA, il prezzo quotato si muove con il valore esterno del dollaro. Il resto di questa pagina passa in rassegna ogni fattore con il documento che lo sostiene.
| Fattore | Che cosa dice una fonte ufficiale | Una cifra verificata il 10 novembre 2026 |
|---|---|---|
| Tassi d'interesse reali | La Fed chiama rendimenti reali quelli dei TIPS, perché capitale e cedole sono adeguati al CPI. | Definizione nella pagina della curva dei TIPS del Board. |
| Dollaro USA | L'H.10 definisce l'indice ampio una media ponderata del valore di cambio del dollaro. | 121,8803 il 6 novembre 2026, gennaio 2006 = 100. |
| Aspettative d'inflazione | La compensazione dell'inflazione è la differenza tra rendimenti nominali e rendimenti dei TIPS. | Il Board dice che contiene anche premi per il rischio. |
| Acquisti delle banche centrali | L'oro non ha emittente. La quota recente nelle riserve è salita soprattutto perché è salito il prezzo. | FMI: 26,2 per cento delle riserve internazionali nel 2025. WGC: 321 tonnellate acquistate nel 3° trim. 2026. |
| Flussi di ETF e investimenti | I fondi garantiti da metallo fisico e i lingotti e le monete sono righe separate della tabella della domanda. | Gli ETF hanno aggiunto 211 tonnellate nel 3° trim. 2026. Lingotti e monete sono stati 268 tonnellate, il 19 per cento in meno di un anno prima. |
| Rischio geopolitico | Il legame con i rendimenti dell'oro è più forte con condizioni finanziarie accomodanti, in uno studio della BRI. | La nota del FMI ritiene poco affidabile il risultato negli eventi estremi dopo la pandemia. |
| Gioielleria, industria, offerta | I prezzi alti riducono le tonnellate di gioielleria. La produzione mineraria si muove lentamente. Il riciclo non è balzato con il prezzo. | Consumo di gioielleria 313 tonnellate. Produzione mineraria 1.071 tonnellate. Riciclo 314 tonnellate. |
Come cambiano i tassi d'interesse reali il costo di detenere oro?
L'oro non paga né dividendi né cedole. Un titolo del Tesoro protetto dall'inflazione sì. Questa differenza è il primo fattore.
La pagina della Federal Reserve sulla curva dei rendimenti dei TIPS e sulla compensazione dell'inflazione spiega lo strumento in termini semplici. Il Tesoro USA emette TIPS accanto alle normali note e obbligazioni. Il capitale e le cedole dei TIPS sono adeguati all'inflazione, misurata dalla variazione dell'indice dei prezzi al consumo tra emissione e pagamento. Poiché l'inflazione futura è ignota, l'importo in dollari di quei pagamenti è incerto: un'inflazione più alta significa un pagamento più alto in dollari. Il Board scrive che i TIPS sono privi di rischio in termini reali, a differenza dei termini nominali, e che i loro rendimenti sono spesso considerati rendimenti reali.
Un rendimento reale è il rendimento dopo quell'adeguamento all'inflazione. Quando è più alto, l'investitore che tiene oro al posto dei TIPS rinuncia a più reddito. Quando è più basso, il reddito a cui rinuncia è minore. Mak e Vaccaro-Grange fanno lo stesso discorso dal lato delle attività di riserva: il costo opportunità di un'attività senza rendimento scende quando scendono i rendimenti a lungo termine, e la correlazione negativa dell'oro con il rendimento USA a 10 anni è il risultato più stabile nei periodi della loro nota. Rilevano anche che l'oro ha beneficiato, dopo la crisi finanziaria globale, dei cali dei tassi a breve, perché un tasso a breve più basso riduce il costo opportunità di un'attività a rendimento zero.
Joachim Nagel ha esposto la versione storica di questo punto in un discorso che la BRI ha pubblicato dalla Global Precious Metals Conference di Sorrento il 5 ottobre 2026. Quando l'oro ha smesso di ancorare il sistema monetario, detenerlo è diventato più costoso rispetto ai titoli di Stato, che negli anni Ottanta e Novanta offrivano rendimenti. Dopo la crisi finanziaria globale, ha detto, la politica espansiva e gli acquisti di attività hanno abbassato il livello generale dei tassi d'interesse, e questo ha ridotto il costo opportunità di detenere oro. Segnala anche la svolta in senso opposto: un recente aumento dei rendimenti dei titoli di Stato ha reso i titoli di debito di nuovo relativamente più attraenti, mentre un debito più alto ha accresciuto i timori sul merito di credito di quegli stessi titoli.
Accanto al meccanismo stanno due limiti. La pagina dei TIPS del Board dice che la curva stimata è un prodotto di ricerca dello staff, non una statistica ufficiale, e che può essere rivista. E un rendimento reale non è una promessa sul prezzo dell'oro del mese prossimo. È il reddito che chi detiene oro non riceve oggi. Un percorso più breve sulla stessa idea è in oro e tassi d'interesse.
Perché il dollaro USA compare nel prezzo dell'oro?
Il prezzo dell'oro su uno schermo all'ingrosso è un prezzo in dollari per oncia troy. Un movimento del dollaro cambia che cosa significa quel numero per un compratore che guadagna in un'altra valuta, e cambia il numero stesso.
Mak e Vaccaro-Grange descrivono direttamente la parte meccanica: poiché l'oro è quotato in dollari USA, il suo prezzo quotato si muove con il valore esterno del dollaro. Definiscono anche l'oro una copertura parziale contro il deprezzamento del dollaro, e lo distinguono dal canale dei tassi reali. I due possono tirare in direzioni opposte nella stessa settimana. Un dollaro più debole può alzare il prezzo quotato dell'oro anche con rendimenti reali quasi fermi. Un dollaro più forte può pesarci sopra anche mentre i compratori ufficiali continuano ad aggiungere tonnellate.
La Federal Reserve misura quel valore esterno nella pubblicazione H.10. La pubblicazione settimanale del 9 novembre 2026 descrive l'indice ampio del dollaro come una media ponderata del valore di cambio del dollaro USA rispetto alle valute di un ampio gruppo di grandi partner commerciali degli USA. Due indici più ristretti coprono le economie estere avanzate e le economie emergenti. La base è gennaio 2006 uguale a 100. Nella pubblicazione aperta per questa pagina, l'indice ampio era a 121,8803 il 6 novembre 2026.
I pesi non sono una formula segreta di un fornitore di grafici. Una FEDS Note del Board del 15 gennaio 2019, "Revisions to the Federal Reserve Dollar Indexes", espone il metodo che sta ancora dietro quegli indici. Le variazioni giornaliere sono medie ponderate geometricamente delle variazioni dei tassi di cambio bilaterali. I pesi usano il commercio bilaterale di beni e servizi. La nota dice che il Board esclude da quel calcolo il commercio di petrolio, oro e materiale militare, perché i movimenti dei cambi di solito incidono poco sul commercio di quei beni. L'oro è lasciato fuori dai pesi di proposito. L'indice misura il dollaro rispetto ai partner commerciali, e non è un indice dell'oro che conti il metallo due volte.
Un dollaro più forte e un oro più caro possono comunque arrivare insieme. Il punto della nota del FMI è che il canale del dollaro è uno dei tre, e gli altri due possono prevalere. Per una nota più breve sulla stessa relazione, veda oro e indice del dollaro.
Le aspettative d'inflazione muovono l'oro da sole?
Molti trattano l'oro come una copertura contro l'inflazione e si fermano lì. Le pagine ufficiali tracciano una linea più stretta.
Nella pagina dei TIPS del Board, la compensazione dell'inflazione, detta anche inflazione di pareggio, è la differenza tra il rendimento nominale stimato del Tesoro e il rendimento stimato del TIPS della stessa scadenza. È il tasso d'inflazione al quale i due titoli darebbero lo stesso rendimento. Se l'inflazione effettiva supera quel tasso, il TIPS finisce davanti all'obbligazione nominale. Se resta sotto, l'obbligazione nominale finisce davanti. Il Board scrive che la compensazione dell'inflazione serve da indicatore delle aspettative d'inflazione degli investitori, e che anche i premi per il rischio possono muoverla.
Quell'indicatore non è la stessa cosa dell'indice dei prezzi al consumo del mese scorso, e non è, da solo, un segnale per l'oro. Mak e Vaccaro-Grange esaminano la correlazione dell'oro con le sorprese d'inflazione negli USA e la trovano prevalentemente negativa, con l'eccezione degli anni tra la crisi finanziaria globale e l'inizio della pandemia. La loro lettura è che l'oro non offre una copertura costante contro gli shock d'inflazione. È tendenzialmente salito con una sorpresa d'inflazione quando i tassi reali restavano bassi, ed è sceso quando la sorpresa era accompagnata da tassi reali più alti, o quando gli investitori si aspettavano tassi reali più alti in seguito. Citano studi successivi che trovano nei movimenti dei tassi reali una spiegazione del prezzo dell'oro più forte dell'inflazione stessa.
L'ordine pratico è quello dei loro tre canali. Una sorpresa d'inflazione conta per l'oro quando cambia il rendimento reale, o quando cambia la convenienza di detenere un'attività che non si può stampare. Un indice dei prezzi alto che porta il mercato ad attendersi rendimenti reali più alti è un evento diverso da un indice dei prezzi alto che il mercato considera passeggero. Vale la pena leggere sia il dato CPI sia l'inflazione di pareggio. Nessuno dei due sostituisce l'altro. Altro sull'indice dei prezzi al consumo e l'oro è in oro e inflazione.
Perché le banche centrali comprano oro?
Le banche centrali detengono oro perché non è una passività di nessuno. Lo detengono anche perché lo detengono già. Entrambi i fatti sono nei documenti, e rispondono a domande diverse.
Il FMI definisce l'oro monetario come l'oro posseduto dalle autorità monetarie, o da altri sotto il loro effettivo controllo, e detenuto come attività di riserva. Comprende lingotti, monete, barre o verghe con una purezza di almeno 995 millesimi, inclusi i conti allocati e alcuni conti non allocati presso non residenti che danno diritto alla consegna. L'altro oro è trattato come una materia prima.
Il discorso di Nagel ordina la storia moderna in tre capitoli. L'oro ha ancorato Bretton Woods, poi ha perso quota nei decenni di mercati commerciali e obbligazionari più profondi, poi è tornato come acquisto dopo la crisi finanziaria globale, soprattutto per Cina e Russia nel suo racconto. È esplicito sul rendimento: l'oro non paga interessi, comporta costi di custodia e non offre un rendimento positivo a meno che il suo prezzo non salga. L'attrattiva, nel suo racconto degli anni dalla fine degli anni 2010, è che l'oro ha spesso funzionato come bene rifugio nelle fasi di tensione, e che le sanzioni finanziarie sono state un motivo in più per comprare. Titoli e depositi esteri possono essere congelati. L'oro fisico custodito nel proprio paese non è soggetto allo stesso rischio.
Le tonnellate e la quota delle riserve sono statistiche diverse, e mescolarle è il modo in cui un forte rialzo del prezzo viene raccontato come un grande boom di acquisti.
Il Gold Demand Trends del World Gold Council per il terzo trimestre 2026, datato 3 novembre 2026, colloca la domanda delle banche centrali e delle altre istituzioni ufficiali a 321 tonnellate nel trimestre. È stato il 42 per cento in più di un anno prima, e ha portato la domanda da inizio anno a 675 tonnellate, il 6 per cento in più dello stesso periodo del 2025. Il comunicato stampa del Council dello stesso giorno dice che diversificazione e gestione del rischio sono rimaste i principali motori di quella domanda ufficiale, e che 321 tonnellate sono state il totale trimestrale più alto dal quarto trimestre 2024.
Lo stock di once nelle riserve non è balzato nemmeno lontanamente quanto il loro valore. Il Rapporto annuale 2026 del FMI, Appendice I, dice che la quota dell'oro nelle riserve internazionali era del 26,2 per cento nel 2025. Lo stock fisico di oro ufficiale è aumentato dello 0,8 per cento quell'anno: del 2,1 per cento nelle economie emergenti e in via di sviluppo, e senza variazioni nelle economie avanzate, che detengono ancora circa due terzi dello stock. A fine 2025 l'oro era il 34,3 per cento delle riserve delle economie avanzate e il 18,9 per cento delle riserve delle economie emergenti e in via di sviluppo. Il valore di mercato dell'oro detenuto dalle autorità monetarie è salito del 58,8 per cento nel 2025, a 3,7 trilioni di DSP. Il dollaro, misurato all'interno delle riserve valutarie e non all'interno di quella quota dell'oro, era ancora circa tre quinti delle riserve valutarie, al 57 per cento.
La nota del FMI di luglio guarda una finestra più lunga e arriva alla stessa ripartizione. La quota dell'oro monetario nei bilanci delle banche centrali è passata dal 10 per cento delle riserve a gennaio 2019 a oltre il 22 per cento ad agosto 2025, e la nota dice che il prezzo è stato il motore principale. Tra il 2018 e il 2025 il valore di mercato di quelle consistenze è salito di circa 3,2 trilioni di dollari, da circa 1,2 trilioni a 4,5 trilioni, un aumento del 268 per cento, mentre il volume di oro detenuto è salito di circa l'8,5 per cento. Il discorso di Nagel offre un controfattuale simile per una finestra più breve: dal 2023 al 2025 la quota dell'oro nelle riserve mondiali è balzata a quasi il 25 per cento, e se i prezzi fossero rimasti ai livelli del 2023 la quota sarebbe scesa dal 14 al 12 per cento.
Legga le 321 tonnellate e il 26,2 per cento come risposte a domande diverse. Una è quante tonnellate il settore ufficiale ha aggiunto in un trimestre. L'altra è quanta parte della massa delle riserve, valutata al prezzo di mercato, rappresenta oggi l'oro. Un prezzo più alto fa salire il secondo numero anche quando il primo è modesto.
Come arrivano al prezzo i flussi degli ETF e degli investimenti?
La domanda d'investimento nella tabella del Council non è un blocco unico. Lingotti e monete sono metallo che una persona può ritirare, o custodire in un conto allocato. I fondi quotati e prodotti simili sono quote che detengono metallo per il titolare. La domanda over-the-counter e altra è il residuo che il Council usa per l'investimento meno visibile, e il comunicato dice che è stimata e non osservata direttamente.
Nel terzo trimestre 2026 le righe si sono divise.
Gli ETF sull'oro hanno aggiunto 211 tonnellate, invertendo il deflusso del secondo trimestre. La tabella trimestrale mostra 211,2 tonnellate, contro 225,7 tonnellate nel terzo trimestre 2025, ed è per questo che il Council descrive l'afflusso come inferiore del 6 per cento a quel trimestre. Il comunicato dice che le consistenze sono salite a 4.256 tonnellate, un record secondo il loro conteggio. Louise Street, senior markets analyst del Council, ha detto che l'afflusso è arrivato con il rischio geopolitico e i timori sulla disciplina di bilancio dal lato istituzionale, mentre i compratori al dettaglio si sono trattenuti perché al prezzo mancava una direzione chiara.
La domanda di lingotti e monete è stata il lato al dettaglio di quella frase. È stata di 268 tonnellate, il 19 per cento in meno di un anno prima. Il decimale della tabella dà 267,8 tonnellate. I punti salienti del Council dicono che i compratori hanno aspettato una tendenza del prezzo più chiara. La Cina è stata l'eccezione nel comunicato, con una domanda di lingotti e monete in aumento del 7 per cento sull'anno. Questa pagina non scompone gli altri paesi, perché le pagine per paese non sono state la fonte del totale.
La domanda over-the-counter e altra è stata di 143,5 tonnellate nella tabella, e il comunicato arrotonda il confronto annuo a 143 tonnellate contro 101. Vale la pena ricordare la nota a piè di pagina: quella riga include un residuo statistico. Non è un conteggio di ordini.
Flussi di queste dimensioni possono muovere il prezzo all'interno di un trimestre, perché il fondo deve comprare o vendere metallo quando le quote vengono create o rimborsate. Possono anche invertirsi. Il secondo trimestre 2026, nella stessa tabella, ha visto un deflusso di 47,3 tonnellate dagli ETF, e il terzo un grande afflusso. Un singolo trimestre è una descrizione, non un ritmo da proiettare in avanti. Le frasi di prospettiva del Council sono lasciate fuori da questa pagina di proposito.
Il rischio geopolitico rende l'oro un bene rifugio?
Può farlo, e la ricerca ufficiale rifiuta un sì generalizzato.
Il discorso di Nagel dice che l'oro ha spesso funzionato come bene rifugio nelle fasi di tensione economica, finanziaria e geopolitica, e lo abbina al punto sulle sanzioni già visto: un titolo emesso da altri può essere congelato, e l'oro fisico custodito nel proprio paese non può esserlo allo stesso modo. È un'affermazione sul perché un gestore delle riserve potrebbe comprare. Non è un'affermazione che ogni titolo di giornale faccia salire il prezzo.
Il working paper della BRI "Chasing El Dorado", di Rafael Guerra e Gabriel Zelpo, numero 1380, datato ottobre 2026, studia la questione con dati mensili dal 1990 al 2026. Le opinioni sono degli autori, come indica la copertina della BRI. Rilevano che gli aumenti del rischio geopolitico, sia minacce sia eventi realizzati, sono associati a rendimenti dell'oro più alti, e che l'associazione è più forte quando le condizioni finanziarie sono accomodanti. Dividono la relazione in un canale del credito e della liquidità e in un canale del costo opportunità, e trovano il primo più chiaro del secondo. Scrivono anche che l'impatto maggiore nei loro risultati emerge quando condizioni finanziarie accomodanti ed escalation geopolitiche coincidono, come dal 2024 al 2026.
La nota del FMI, che legge un altro insieme di correlazioni, è più cauta sugli estremi. Dice che la protezione dell'oro contro i cali azionari, le sorprese d'inflazione e gli shock geopolitici si è indebolita molto dalla pandemia, e che le prove esaminate non mostrano proprietà affidabili di bene rifugio negli eventi estremi. L'oro non ha rischio di credito, può proteggere dalle sanzioni, e resta comunque volatile. Il consiglio della nota ai gestori delle riserve è trattarlo come un'attività di riserva ad alto rischio e tenerlo fuori dalla tranche di liquidità, perché è meno utile di quanto suggerisca il suo valore di facciata quando si deve vendere in fretta.
Metta questi tre documenti uno accanto all'altro. Un gestore delle riserve può comprare oro perché non ha emittente. Uno studio statistico può trovare rendimenti dell'oro più alti dopo shock geopolitici, soprattutto quando il credito è facile. E lo stesso metallo può scendere con le altre attività in un evento estremo, che è ciò che gli autori del FMI riportano per gli anni dalla pandemia. Una settimana in cui l'oro scende durante una crisi rientra in quella ricerca. Non è una legge di natura infranta.
Che cosa fanno gioielleria, industria e offerta?
Gioielleria, elettronica e miniere si muovono più lentamente di un dato sul rendimento reale, eppure decidono una grande parte delle tonnellate.
I punti salienti del terzo trimestre del Council, con la tabella sotto, sono la fonte di questa sezione. Il consumo di gioielleria è stato di 313 tonnellate, il 17 per cento in meno di un anno prima, e il terzo trimestre più debole della serie di dati del Council. La tabella registra 312,9 tonnellate contro 376,4 tonnellate. Il valore di quella domanda è salito leggermente, del 2 per cento, a 43 miliardi di dollari, perché il prezzo era più alto. I consumatori, scrive il Council, hanno continuato a spostarsi verso pezzi più leggeri e di caratura più bassa. La fabbricazione, che include le scorte presso il commercio, è stata di 340,1 tonnellate, il 19 per cento in meno di un anno prima.
La domanda tecnologica è andata nella direzione opposta in tonnellate. È salita del 3 per cento, a 84,8 tonnellate nella tabella, che il comunicato arrotonda a 85 tonnellate e definisce il totale trimestrale più alto dal quarto trimestre 2021. L'elettronica è stata di 72,5 tonnellate, in aumento del 5 per cento, e il Council attribuisce l'aumento alla produzione legata all'intelligenza artificiale, che ha più che compensato l'effetto frenante del prezzo alto dell'oro. Il dentale è stato di 1,9 tonnellate. Gli altri usi industriali, di 10,4 tonnellate. Sono numeri piccoli accanto alla gioielleria, ed è domanda reale che non sparisce quando gli investitori guardano i rendimenti.
L'offerta non è balzata per seguire il prezzo. La produzione mineraria è stata di 1.070,9 tonnellate, in aumento del 3 per cento sull'anno, e i punti salienti definiscono le 1.071 tonnellate un record per un terzo trimestre. La stessa tabella riporta una copertura netta dei produttori di meno 16,8 tonnellate. L'oro riciclato è stato di 314,5 tonnellate, in calo dell'8 per cento sull'anno, e i punti salienti definiscono le 314 tonnellate un minimo di tre anni. L'offerta totale è stata di 1.368,6 tonnellate, l'1 per cento in meno di un anno prima, in linea con la domanda totale, inclusa la riga over-the-counter, di 1.369 tonnellate nelle cifre arrotondate. Il prezzo medio pomeridiano LBMA nel trimestre è stato di 4.262,2 dollari l'oncia nella tabella. I punti salienti lo arrotondano a 4.262 dollari e dicono che era del 23 per cento più alto di un anno prima, e la terza media trimestrale più alta nei registri del Council.
Lo schema è quello del fattore lento. Un prezzo alto ha ridotto le tonnellate di gioielleria e non ha scatenato una corsa al rottame. La produzione mineraria è salita di una percentuale bassa a una cifra. Per questo il prezzo di un trimestre può essere fissato dai rendimenti reali, dal dollaro e dai flussi dei fondi, mentre i numeri di gioielleria e miniere spiegano le tonnellate sottostanti e non il movimento di un certo pomeriggio.
Chi confronta un lingotto, una moneta e una quota di fondo deve comunque fare i conti con il premio, il riacquisto e la custodia. Questi temi sono trattati in come comprare oro fisico, lingotti d'oro o monete d'oro e oro o argento. La quota industriale dell'argento è la storia di un altro metallo. Va in quel confronto, non in questa tabella dell'oro.
Quale fattore conta in un dato giorno?
Cominci dal rendimento reale, perché è il legame che la nota del FMI definisce il più stabile, e perché l'oro continua a non pagare nulla. Poi legga il dollaro, perché la quotazione è in dollari e il Board pubblica ogni settimana un indice ponderato per il commercio. Poi guardi le tonnellate, ma solo quando un trimestre, o un mese di dati sui fondi, è davvero uscito. Un singolo titolo geopolitico sta sopra tutto questo, e il paper della BRI dice che la risposta dell'oro è dipesa dal fatto che le condizioni finanziarie fossero accomodanti.
Un giorno con un dato sull'inflazione è un giorno per controllare la compensazione dell'inflazione e il rendimento reale, non solo l'indice dei prezzi del titolo. Un giorno con una grande creazione di quote è un giorno in cui la riga degli ETF può contare più della gioielleria. Un trimestre in cui i compratori ufficiali aggiungono 321 tonnellate è un trimestre in cui lo stock delle riserve cambia di quella quantità, mentre la quota delle riserve può restare una questione di prezzo di mercato, come mostrano i conti del FMI per il 2025.
I sette fattori sono osservabili. Non sono una classifica che resta fissa, né un calendario della prossima mossa. Il prezzo di oggi a schermo è su Baroq Markets.
Dove sono state verificate queste cifre?
Ogni fonte qui sotto è stata aperta il 10 novembre 2026. Se un editore rivede una tabella, vale la pagina dell'editore.
- Federal Reserve Board, TIPS Yield Curve and Inflation Compensation. Definisce TIPS, rendimenti reali e compensazione dell'inflazione. La pagina esplicativa mostra un ultimo aggiornamento del 29 luglio 2022 e dice che la serie è un prodotto di ricerca dello staff.
- Federal Reserve Board, Foreign Exchange Rates, H.10, pubblicazione del 9 novembre 2026. Indice ampio 121,8803 il 6 novembre 2026, gennaio 2006 = 100.
- Federal Reserve Board, FEDS Note, Revisions to the Federal Reserve Dollar Indexes, 15 gennaio 2019. Pesi commerciali, ed esclusione di petrolio, oro e materiale militare.
- World Gold Council, Gold Demand Trends: Q3 2026, 3 novembre 2026, dati al 30 settembre 2026. La tabella trimestrale è la fonte dei decimi di tonnellata. Metals Focus, Refinitiv GFMS e ICE Benchmark Administration sono citati nella tabella.
- World Gold Council, comunicato stampa, Central bank buying and ETF inflows support gold demand in Q3, 3 novembre 2026. Le 4.256 tonnellate di consistenze ETF e il commento dell'analista vengono da questo comunicato.
- FMI, Annual Report 2026, Appendix I, International Reserves. La quota dell'oro del 26,2 per cento, l'aumento dello 0,8 per cento dello stock fisico e la quota del 57 per cento del dollaro nelle riserve valutarie.
- FMI Note 2026/007, Mak e Vaccaro-Grange, Gold in Central Bank Reserves, luglio 2026. I tre canali, la correlazione con il rendimento reale, il risultato sulle sorprese d'inflazione e la ripartizione del valore dal 2018 al 2025. Le opinioni sono degli autori.
- BRI, Joachim Nagel, Shifting ground, discorso del 5 ottobre 2026. L'oro non paga interessi, il punto sulle sanzioni e la quota delle riserve dal 2023 al 2025.
- BIS Working Papers No 1380, Guerra e Zelpo, Chasing El Dorado, ottobre 2026. Rischio geopolitico e rendimenti dell'oro, in funzione delle condizioni finanziarie. Le opinioni sono degli autori.
I fattori sono pubblici. Il desk, gli strumenti di ricerca e i calcolatori sono il prodotto. Per quelli, Vedi i piani.
Si unisca al canale Telegram gratuito: https://t.me/baroqtech
Contenuto educativo, non consulenza finanziaria. Prezzi, commissioni e offerte cambiano: verificali sul sito del fornitore prima di registrarti. Il trading di prodotti con leva comporta un rischio elevato di perdere denaro e puoi perderlo tutto.


