Aviso Los enlaces de socios están marcados. Podemos recibir una comisión si usa uno. No le cuesta nada extra y nunca cambia nuestro veredicto. Cómo analizamos
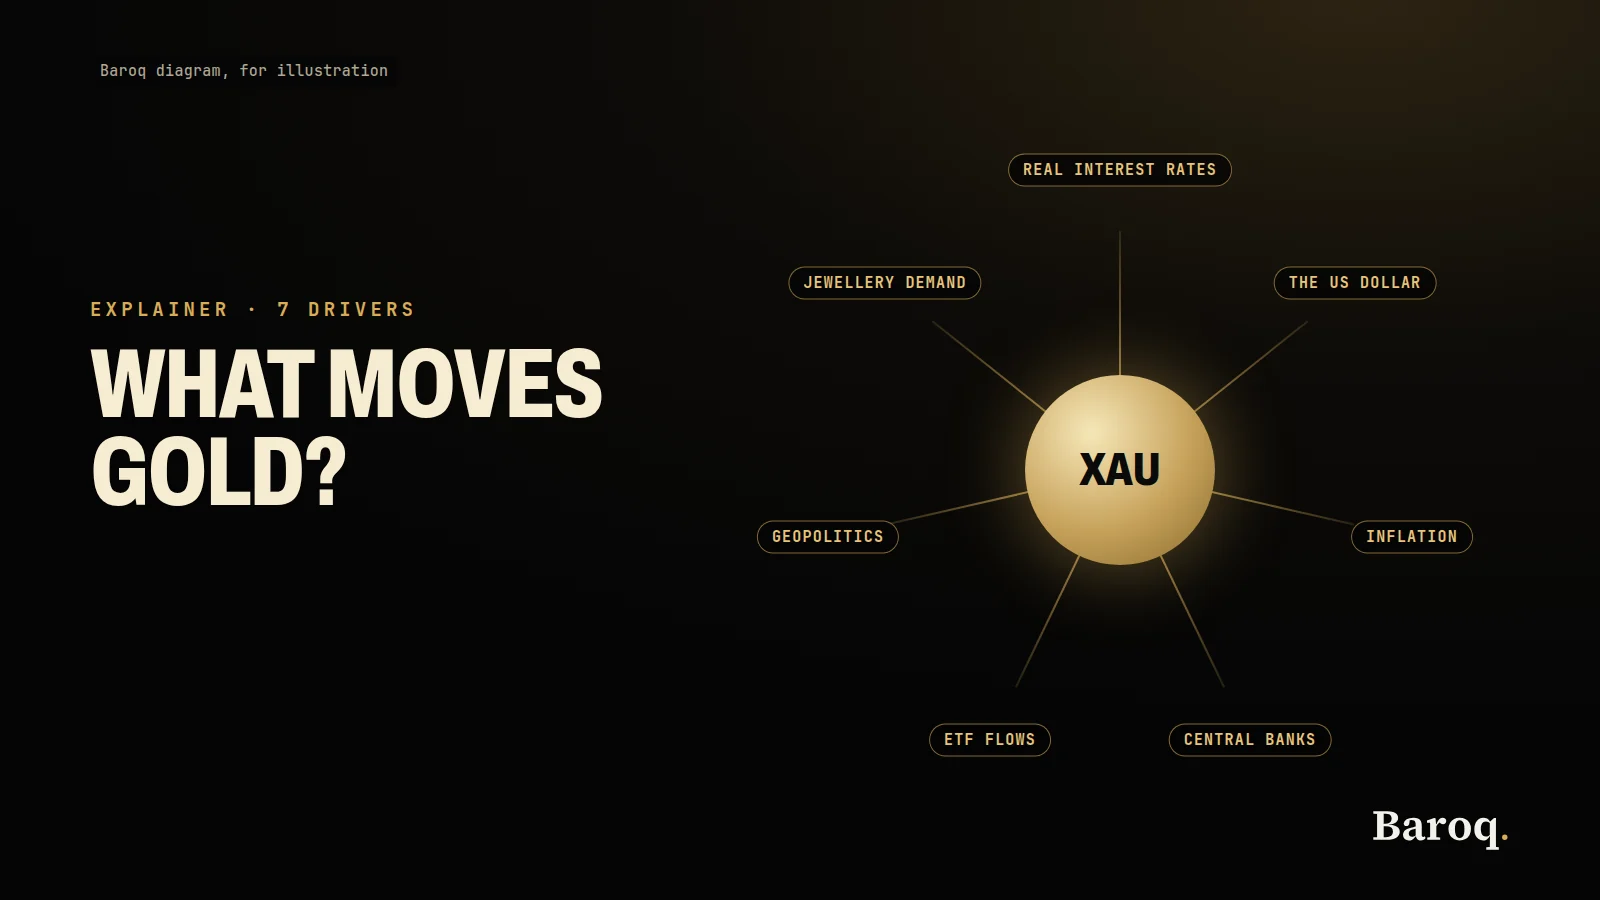
Lo que mueve el precio del oro son siete factores a la vez: los tipos de interés reales, el dólar estadounidense, las expectativas de inflación, las compras de los bancos centrales, los flujos de ETF e inversión, el riesgo geopolítico, y la joyería, la demanda industrial y la oferta. La Reserva Federal, el World Gold Council, el FMI y el BPI publican las definiciones y las cantidades. Cada cifra de abajo procede de una página abierta el 10 de noviembre de 2026. El precio en vivo está en Baroq Markets.
¿Qué mueve el precio del oro?
Primero los rendimientos reales, luego el dólar, las compras oficiales y los flujos de ETF, y por encima la geopolítica, la joyería, la industria y la oferta.
Una forma útil de ordenar los siete factores es dividirlos en el precio del dinero, la unidad de cuenta y las toneladas que cambian de manos.
El precio del dinero es el tipo de interés real, y las expectativas de inflación que lleva dentro. La unidad de cuenta es el dólar estadounidense, porque el precio del oro en pantalla es un precio en dólares. Las toneladas son los bancos centrales, los ETF, los lingotes y monedas, la joyería, la industria, y las minas y recicladores que los abastecen. El riesgo geopolítico atraviesa los tres: puede cambiar la utilidad de tener un activo sin emisor, y puede cambiar los tipos y el dólar al mismo tiempo.
La nota del FMI de julio de 2026 sobre el oro en las reservas de los bancos centrales, escrita por Istvan Mak y Etienne Vaccaro-Grange, nombra los mismos tres canales en el lenguaje de los gestores de reservas. El oro no paga dividendo, así que su precio es sensible a los tipos de interés reales, que son el coste de oportunidad de tenerlo en lugar de un activo seguro que paga intereses. Tiene un rendimiento de conveniencia por ser un depósito de valor sin emisor ni contraparte. Y como cotiza en dólares, el precio cotizado se mueve con el valor externo del dólar. El resto de esta página recorre cada factor con el documento que lo respalda.
| Factor | Qué dice una fuente oficial | Una cifra comprobada el 10 de noviembre de 2026 |
|---|---|---|
| Tipos de interés reales | La Fed llama rendimientos reales a los de los TIPS, porque principal y cupones se ajustan con el IPC. | Definición en la página de la curva de TIPS de la Junta. |
| Dólar estadounidense | El H.10 llama al índice amplio una media ponderada del valor cambiario del dólar. | 121,8803 el 6 de noviembre de 2026, enero de 2006 = 100. |
| Expectativas de inflación | La compensación por inflación es la diferencia entre los rendimientos nominales y los de los TIPS. | La Junta dice que también contiene primas de riesgo. |
| Compras de los bancos centrales | El oro no tiene emisor. Su peso reciente en las reservas subió sobre todo porque subió el precio. | FMI: 26,2 por ciento de las reservas internacionales en 2025. WGC: 321 toneladas compradas en el 3T 2026. |
| Flujos de ETF e inversión | Los fondos con respaldo físico y los lingotes y monedas son líneas separadas de la tabla de demanda. | Los ETF sumaron 211 toneladas en el 3T 2026. Lingotes y monedas fueron 268 toneladas, un 19 por ciento menos que un año antes. |
| Riesgo geopolítico | El vínculo con la rentabilidad del oro es más fuerte con condiciones financieras laxas, según un estudio del BPI. | La nota del FMI considera poco fiable el resultado en episodios extremos tras la pandemia. |
| Joyería, industria, oferta | Los precios altos reducen las toneladas de joyería. La producción minera se mueve despacio. El reciclaje no se disparó con el precio. | Consumo de joyería 313 toneladas. Producción minera 1.071 toneladas. Reciclaje 314 toneladas. |
¿Cómo cambian los tipos de interés reales el coste de tener oro?
El oro no paga dividendo ni cupón. Un bono del Tesoro protegido contra la inflación sí. Esa diferencia es el primer factor.
La página de la Reserva Federal sobre la curva de rendimientos de los TIPS y la compensación por inflación explica el instrumento en términos claros. El Tesoro de EE. UU. emite TIPS junto a las notas y bonos ordinarios. El principal y los pagos de cupón de los TIPS se ajustan por la inflación, medida por la variación del índice de precios al consumo entre la emisión y el pago. Como la inflación futura es desconocida, el importe en dólares de esos pagos es incierto: más inflación significa un pago mayor en dólares. La Junta escribe que los TIPS no tienen riesgo en términos reales, a diferencia de los términos nominales, y que sus rendimientos suelen considerarse rendimientos reales.
Un rendimiento real es el rendimiento después de ese ajuste por inflación. Cuando es más alto, el inversor que tiene oro en lugar de TIPS renuncia a más renta. Cuando es más bajo, la renta a la que renuncia es menor. Mak y Vaccaro-Grange plantean lo mismo desde el lado de los activos de reserva: el coste de oportunidad de un activo sin rendimiento baja cuando bajan los rendimientos a largo plazo, y la correlación negativa del oro con el rendimiento estadounidense a 10 años es el hallazgo más estable en los periodos de su nota. También encuentran que el oro se ha beneficiado, después de la crisis financiera global, de las bajadas de los tipos a corto, porque un tipo corto más bajo reduce el coste de oportunidad de un activo de rendimiento cero.
Joachim Nagel expuso la versión histórica de este punto en un discurso que el BPI publicó desde la Global Precious Metals Conference de Sorrento el 5 de octubre de 2026. Cuando el oro dejó de anclar el sistema monetario, tenerlo se volvió más costoso frente a la deuda pública, que en los años ochenta y noventa ofrecía rendimientos. Tras la crisis financiera global, dijo, la política expansiva y las compras de activos bajaron el nivel general de los tipos de interés, y eso redujo el coste de oportunidad de tener oro. También señala el giro en sentido contrario: una subida reciente de los rendimientos de la deuda pública ha hecho que los títulos de deuda vuelvan a ser relativamente más atractivos, mientras que una deuda mayor ha aumentado la preocupación por el crédito de esos mismos títulos.
Junto al mecanismo van dos límites. La página de TIPS de la Junta dice que la curva ajustada es un producto de investigación del personal, no una estadística oficial, y que puede revisarse. Y un rendimiento real no es una promesa sobre el precio del oro del mes que viene. Es la renta que quien tiene oro no está recibiendo hoy. Hay un recorrido más breve por la misma idea en el oro y los tipos de interés.
¿Por qué aparece el dólar estadounidense en el precio del oro?
El precio del oro en una pantalla mayorista es un precio en dólares por onza troy. Un movimiento del dólar cambia lo que ese número significa para un comprador que gana en otra moneda, y cambia el propio número.
Mak y Vaccaro-Grange describen la parte mecánica sin rodeos: como el oro cotiza en dólares, su precio cotizado se mueve con el valor externo del dólar. También llaman al oro una cobertura parcial frente a la depreciación del dólar, y lo separan del canal de los tipos reales. Los dos pueden tirar en direcciones opuestas en la misma semana. Un dólar más débil puede subir el precio cotizado del oro aunque los rendimientos reales apenas cambien. Un dólar más fuerte puede presionarlo aunque los compradores oficiales sigan añadiendo toneladas.
La Reserva Federal mide ese valor externo en la publicación H.10. La publicación semanal del 9 de noviembre de 2026 describe el índice amplio del dólar como una media ponderada del valor cambiario del dólar frente a las monedas de un amplio grupo de grandes socios comerciales de EE. UU. Dos índices más estrechos cubren las economías extranjeras avanzadas y las economías emergentes. La base es enero de 2006 igual a 100. En la publicación abierta para esta página, el índice amplio estaba en 121,8803 el 6 de noviembre de 2026.
Las ponderaciones no son una fórmula secreta de un proveedor de gráficos. Una FEDS Note de la Junta del 15 de enero de 2019, "Revisions to the Federal Reserve Dollar Indexes", expone el método que sigue detrás de esos índices. Las variaciones diarias son medias ponderadas geométricamente de las variaciones de los tipos de cambio bilaterales. Las ponderaciones usan el comercio bilateral de bienes y servicios. La nota dice que la Junta excluye de ese cálculo el comercio de petróleo, oro y material militar, porque los movimientos del tipo de cambio suelen influir poco en el comercio de esos bienes. El oro se deja fuera de las ponderaciones a propósito. El índice mide el dólar frente a los socios comerciales, y no es un índice del oro que cuente el metal dos veces.
Un dólar más fuerte y un oro más caro pueden llegar juntos de todos modos. Lo que señala la nota del FMI es que el canal del dólar es uno de tres, y que los otros dos pueden imponerse. Para una nota más breve sobre la misma relación, consulte el oro y el índice del dólar.
¿Mueven el oro por sí solas las expectativas de inflación?
Mucha gente trata el oro como cobertura contra la inflación y se queda ahí. Las páginas oficiales trazan una línea más estrecha.
En la página de TIPS de la Junta, la compensación por inflación, también llamada inflación de equilibrio, es la diferencia entre el rendimiento nominal ajustado del Tesoro y el rendimiento ajustado del TIPS al mismo plazo. Es la tasa de inflación a la que los dos títulos darían la misma rentabilidad. Si la inflación real resulta mayor que esa tasa, el TIPS acaba por delante del bono nominal. Si resulta menor, el bono nominal acaba por delante. La Junta escribe que la compensación por inflación sirve de indicador de las expectativas de inflación de los inversores, y que también pueden moverla las primas de riesgo.
Ese indicador no es lo mismo que el índice de precios al consumo del mes pasado, y no es, por sí solo, una señal para el oro. Mak y Vaccaro-Grange estudian la correlación del oro con las sorpresas de inflación en EE. UU. y la encuentran predominantemente negativa, con la excepción de los años entre la crisis financiera global y el inicio de la pandemia. Su lectura es que el oro no ofrece una cobertura constante frente a los choques de inflación. Ha tendido a subir ante una sorpresa de inflación cuando los tipos reales se mantienen bajos, y a bajar cuando la sorpresa viene acompañada de tipos reales más altos, o cuando los inversores esperan que lleguen. Citan estudios posteriores que encuentran en los movimientos de los tipos reales una explicación del precio del oro más fuerte que la propia inflación.
El orden práctico es el de sus tres canales. Una sorpresa de inflación importa para el oro cuando cambia el rendimiento real, o cuando cambia la utilidad de tener un activo que no se puede imprimir. Un índice de precios alto que lleva al mercado a esperar rendimientos reales más altos es un hecho distinto de un índice de precios alto que el mercado trata como pasajero. Merece la pena leer tanto la publicación del IPC como la inflación de equilibrio. Ninguna sustituye a la otra. Hay más sobre el índice de precios al consumo y el oro en el oro y la inflación.
¿Por qué compran oro los bancos centrales?
Los bancos centrales tienen oro porque no es pasivo de nadie. También lo tienen porque ya lo tienen. Ambos hechos están en los documentos, y responden a preguntas distintas.
El FMI define el oro monetario como el oro propiedad de las autoridades monetarias, o de otros bajo su control efectivo, mantenido como activo de reserva. Incluye lingotes, monedas, barras o planchas con una pureza de al menos 995 milésimas, incluidas las cuentas asignadas y ciertas cuentas no asignadas con no residentes que dan derecho a la entrega. El resto del oro se trata como una materia prima.
El discurso de Nagel ordena la historia moderna en tres capítulos. El oro ancló Bretton Woods, perdió peso durante las décadas de mercados de comercio y de bonos más profundos, y volvió como compra tras la crisis financiera global, sobre todo para China y Rusia según su relato. Es explícito sobre el rendimiento: el oro no paga intereses, implica costes de custodia y no ofrece rendimiento positivo salvo que suba su precio. El atractivo, en su relato de los años desde finales de la década de 2010, es que el oro ha funcionado a menudo como activo refugio en momentos de tensión, y que las sanciones financieras han sido una razón adicional para comprar. Los valores y depósitos en el extranjero pueden congelarse. El oro físico custodiado en el país no está sujeto al mismo riesgo.
Las toneladas y el peso en las reservas son estadísticas distintas, y mezclarlas es la forma en que una gran subida del precio se cuenta como un gran auge de compras.
El Gold Demand Trends del World Gold Council del tercer trimestre de 2026, fechado el 3 de noviembre de 2026, sitúa la demanda de los bancos centrales y otras instituciones oficiales en 321 toneladas en el trimestre. Fue un 42 por ciento más que un año antes, y elevó la demanda del año hasta la fecha a 675 toneladas, un 6 por ciento más que en el mismo tramo de 2025. El comunicado de prensa del Council del mismo día dice que la diversificación y la gestión del riesgo siguieron siendo los principales motores de esa demanda oficial, y que 321 toneladas fue el mayor total trimestral desde el cuarto trimestre de 2024.
El stock de onzas en las reservas no ha saltado ni de lejos tanto como su valor. El Informe Anual 2026 del FMI, Apéndice I, dice que el peso del oro en las reservas internacionales fue del 26,2 por ciento en 2025. El stock físico de oro oficial aumentó un 0,8 por ciento ese año: un 2,1 por ciento en las economías emergentes y en desarrollo, y sin cambios en las economías avanzadas, que siguen teniendo cerca de dos tercios del stock. A finales de 2025, el oro era el 34,3 por ciento de las reservas de las economías avanzadas y el 18,9 por ciento de las de las economías emergentes y en desarrollo. El valor de mercado del oro de las autoridades monetarias subió un 58,8 por ciento en 2025, hasta 3,7 billones de DEG. El dólar, medido dentro de las reservas de divisas y no dentro de ese peso del oro, seguía siendo unas tres quintas partes de las reservas de divisas, con un 57 por ciento.
La nota del FMI de julio mira una ventana más larga y llega al mismo reparto. El peso del oro monetario en los balances de los bancos centrales pasó del 10 por ciento de las reservas en enero de 2019 a más del 22 por ciento en agosto de 2025, y la nota dice que el precio fue el motor principal. Entre 2018 y 2025, el valor de mercado de esas tenencias subió unos 3,2 billones de dólares, de unos 1,2 billones a 4,5 billones, un aumento del 268 por ciento, mientras que el volumen de oro aumentó alrededor de un 8,5 por ciento. El discurso de Nagel da un contrafactual parecido para una ventana más corta: de 2023 a 2025 el peso del oro en las reservas mundiales saltó a casi el 25 por ciento, y si los precios se hubieran quedado en los niveles de 2023 ese peso habría caído del 14 al 12 por ciento.
Lea las 321 toneladas y el 26,2 por ciento como respuestas a preguntas distintas. Una es cuántas toneladas añadió el sector oficial en un trimestre. La otra es qué parte del montón de reservas, valorado a precio de mercado, representa hoy el oro. Un precio más alto sube la segunda cifra aunque la primera sea modesta.
¿Cómo llegan al precio los flujos de ETF e inversión?
La demanda de inversión en la tabla del Council no es un bloque único. Los lingotes y monedas son metal que una persona puede recibir, o guardar en una cuenta asignada. Los fondos cotizados y productos similares son participaciones que custodian metal para el partícipe. La demanda extrabursátil y otra es el residuo que el Council usa para la inversión menos visible, y el comunicado dice que se estima en lugar de observarse directamente.
En el tercer trimestre de 2026 las líneas se separaron.
Los ETF de oro sumaron 211 toneladas, revirtiendo la salida del segundo trimestre. La tabla trimestral muestra 211,2 toneladas, frente a 225,7 toneladas en el tercer trimestre de 2025, por lo que el Council describe la entrada como un 6 por ciento inferior a aquel trimestre. El comunicado dice que las tenencias subieron a 4.256 toneladas, un récord según su cuenta. Louise Street, analista sénior de mercados del Council, dijo que la entrada llegó con el riesgo geopolítico y la preocupación por la disciplina fiscal en el lado institucional, mientras los compradores minoristas se contenían porque al precio le faltaba una dirección clara.
La demanda de lingotes y monedas fue el lado minorista de esa frase. Fue de 268 toneladas, un 19 por ciento menos que un año antes. El decimal de la tabla da 267,8 toneladas. Los aspectos destacados del Council dicen que los compradores esperaron una tendencia de precios más clara. China fue la excepción en el comunicado, con una demanda de lingotes y monedas un 7 por ciento mayor que el año anterior. Esta página no desglosa los demás países, porque las páginas por país no fueron la fuente del total.
La demanda extrabursátil y otra fue de 143,5 toneladas en la tabla, y el comunicado redondea la comparación interanual en 143 toneladas frente a 101. Vale la pena quedarse con la nota al pie: esa línea incluye un residuo estadístico. No es un recuento de órdenes.
Flujos de este tamaño pueden mover el precio dentro de un trimestre porque el fondo tiene que comprar o vender metal cuando se crean o se reembolsan participaciones. También pueden revertirse. El segundo trimestre de 2026 en la misma tabla fue una salida de 47,3 toneladas de los ETF, y el tercero fue una gran entrada. Un solo trimestre es una descripción, no un ritmo que copiar hacia delante. Las frases de perspectivas del propio Council se dejan fuera de esta página a propósito.
¿Hace el riesgo geopolítico del oro un refugio?
Puede hacerlo, y la investigación oficial se niega a dar un sí general.
El discurso de Nagel dice que el oro ha funcionado a menudo como activo refugio en momentos de tensión económica, financiera y geopolítica, y lo une al punto de las sanciones ya tratado: un valor emitido por otro puede congelarse, y el oro físico custodiado en el país no, de la misma manera. Es una afirmación sobre por qué un gestor de reservas podría comprar. No es una afirmación de que cada titular suba el precio.
El documento de trabajo del BPI "Chasing El Dorado", de Rafael Guerra y Gabriel Zelpo, número 1380, de octubre de 2026, estudia la cuestión con datos mensuales de 1990 a 2026. Las opiniones son de los autores, como indica la portada del BPI. Encuentran que los aumentos del riesgo geopolítico, tanto amenazas como hechos consumados, se asocian a rentabilidades del oro más altas, y que la asociación es más fuerte cuando las condiciones financieras son laxas. Dividen la relación en un canal de crédito y liquidez y un canal de coste de oportunidad, y encuentran el primero más claro que el segundo. También escriben que el mayor impacto en sus resultados aparece cuando coinciden condiciones financieras laxas y escaladas geopolíticas, como en 2024 a 2026.
La nota del FMI, que lee otro conjunto de correlaciones, es más prudente con los extremos. Dice que la protección del oro frente a caídas bursátiles, sorpresas de inflación y choques geopolíticos se ha debilitado mucho desde la pandemia, y que la evidencia que revisan no muestra propiedades fiables de refugio en episodios extremos. El oro no tiene riesgo de crédito, puede proteger frente a sanciones, y aun así es volátil. El consejo de la nota a los gestores de reservas es tratarlo como un activo de reserva de alto riesgo y dejarlo fuera del tramo de liquidez, porque es menos útil de lo que sugiere su valor cuando hay que vender deprisa.
Ponga esos tres documentos uno al lado del otro. Un gestor de reservas puede comprar oro porque no tiene emisor. Un estudio estadístico puede encontrar rentabilidades del oro más altas tras choques geopolíticos, sobre todo cuando la financiación es fácil. Y el mismo metal puede caer con otros activos en un episodio extremo, que es lo que los autores del FMI describen para los años desde la pandemia. Una semana en la que el oro baja durante una crisis está dentro de esa investigación. No es una ley natural rota.
¿Qué hacen la joyería, la industria y la oferta?
La joyería, la electrónica y las minas se mueven más despacio que un dato de rendimiento real, y aun así deciden una gran parte de las toneladas.
Los aspectos destacados del tercer trimestre del Council, con la tabla debajo, son la fuente de esta sección. El consumo de joyería fue de 313 toneladas, un 17 por ciento menos que un año antes, y el tercer trimestre más débil de la serie de datos del Council. La tabla registra 312,9 toneladas frente a 376,4. El valor de esa demanda subió un poco, un 2 por ciento, hasta 43.000 millones de dólares, porque el precio era más alto. Los consumidores, escribe el Council, siguieron pasándose a piezas más ligeras y de menos quilates. La fabricación, que incluye las existencias en manos del comercio, fue de 340,1 toneladas, un 19 por ciento menos que un año antes.
La demanda tecnológica fue en sentido contrario en toneladas. Subió un 3 por ciento, hasta 84,8 toneladas en la tabla, que el comunicado redondea a 85 toneladas y califica como el mayor total trimestral desde el cuarto trimestre de 2021. La electrónica fue de 72,5 toneladas, un 5 por ciento más, y el Council atribuye la subida a la fabricación ligada a la inteligencia artificial, que compensó con creces el efecto limitador del alto precio del oro. La odontología fue de 1,9 toneladas. Otros usos industriales, 10,4 toneladas. Son cifras pequeñas al lado de la joyería, y son demanda real que no desaparece cuando los inversores miran los rendimientos.
La oferta no se disparó para acompañar al precio. La producción minera fue de 1.070,9 toneladas, un 3 por ciento más que el año anterior, y los aspectos destacados califican las 1.071 toneladas de récord para un tercer trimestre. La misma tabla recoge una cobertura neta de los productores de menos 16,8 toneladas. El oro reciclado fue de 314,5 toneladas, un 8 por ciento menos que el año anterior, y los aspectos destacados califican las 314 toneladas de mínimo de tres años. La oferta total fue de 1.368,6 toneladas, un 1 por ciento menos que un año antes, en línea con la demanda total, incluida la línea extrabursátil, de 1.369 toneladas en las cifras redondeadas. El precio medio de la tarde de la LBMA en el trimestre fue de 4.262,2 dólares la onza en la tabla. Los aspectos destacados lo redondean a 4.262 dólares y dicen que fue un 23 por ciento superior al de un año antes, y la tercera media trimestral más alta del registro del Council.
El patrón es el del factor lento. Un precio alto redujo las toneladas de joyería y no provocó una avalancha de chatarra. La producción minera subió un porcentaje bajo de un dígito. Por eso el precio de un trimestre puede fijarlo el rendimiento real, el dólar y los flujos de fondos, mientras que las cifras de joyería y minas explican las toneladas de fondo y no el movimiento de una tarde concreta.
Quien compare un lingote, una moneda y una participación de fondo todavía tiene que lidiar con la prima, la recompra y la custodia. Eso se trata en cómo comprar oro físico, lingotes de oro o monedas de oro y oro o plata. La parte industrial de la plata es la historia de otro metal. Va en esa comparación, no en esta tabla del oro.
¿Qué factor importa en un día concreto?
Empiece por el rendimiento real, porque es el vínculo que la nota del FMI llama el más estable, y porque el oro sigue sin pagar nada. Luego lea el dólar, porque la cotización es en dólares y la Junta publica cada semana un índice ponderado por el comercio. Después mire las toneladas solo cuando haya salido de verdad un trimestre, o un mes de datos de fondos. Un titular geopolítico aislado va por encima de todo eso, y el documento del BPI dice que la respuesta del oro ha dependido de si las condiciones financieras son laxas.
Un día con un dato de inflación es un día para revisar la compensación por inflación y el rendimiento real, no solo el índice de precios del titular. Un día con una gran creación de participaciones es un día en que la línea de ETF puede pesar más que la joyería. Un trimestre en el que los compradores oficiales añaden 321 toneladas es un trimestre en el que el stock de reservas cambia en esa cantidad, mientras que el peso en las reservas puede seguir siendo una cuestión de valoración, como muestran las cuentas del FMI para 2025.
Los siete factores son observables. No son una clasificación que se mantenga fija, ni un calendario del próximo movimiento. El precio de hoy en pantalla está en Baroq Markets.
¿Dónde se comprobaron estas cifras?
Cada fuente de abajo se abrió el 10 de noviembre de 2026. Si un editor revisa una tabla, manda la página del editor.
- Federal Reserve Board, TIPS Yield Curve and Inflation Compensation. Define los TIPS, los rendimientos reales y la compensación por inflación. La página explicativa muestra una última actualización del 29 de julio de 2022 y dice que la serie es un producto de investigación del personal.
- Federal Reserve Board, Foreign Exchange Rates, H.10, publicación del 9 de noviembre de 2026. Índice amplio 121,8803 el 6 de noviembre de 2026, enero de 2006 = 100.
- Federal Reserve Board, FEDS Note, Revisions to the Federal Reserve Dollar Indexes, 15 de enero de 2019. Ponderaciones comerciales, y la exclusión del petróleo, el oro y el material militar.
- World Gold Council, Gold Demand Trends: Q3 2026, 3 de noviembre de 2026, datos a 30 de septiembre de 2026. La tabla trimestral es la fuente de las décimas de tonelada. Metals Focus, Refinitiv GFMS e ICE Benchmark Administration figuran en la tabla.
- World Gold Council, comunicado de prensa, Central bank buying and ETF inflows support gold demand in Q3, 3 de noviembre de 2026. Las 4.256 toneladas de tenencias en ETF y el comentario de la analista proceden de este comunicado.
- FMI, Annual Report 2026, Appendix I, International Reserves. El peso del oro del 26,2 por ciento, el aumento del 0,8 por ciento del stock físico y el 57 por ciento del dólar en las reservas de divisas.
- FMI Note 2026/007, Mak y Vaccaro-Grange, Gold in Central Bank Reserves, julio de 2026. Los tres canales, la correlación con el rendimiento real, el resultado de las sorpresas de inflación y el reparto de valoración de 2018 a 2025. Las opiniones son de los autores.
- BPI, Joachim Nagel, Shifting ground, discurso del 5 de octubre de 2026. El oro no paga intereses, el punto de las sanciones y el peso en las reservas de 2023 a 2025.
- BIS Working Papers No 1380, Guerra y Zelpo, Chasing El Dorado, octubre de 2026. Riesgo geopolítico y rentabilidad del oro, condicionados a las condiciones financieras. Las opiniones son de los autores.
Los factores son públicos. El desk, las herramientas de análisis y las calculadoras son el producto. Para eso, Ver planes.
Únase al canal gratuito de Telegram: https://t.me/baroqtech
Contenido educativo, no asesoramiento financiero. Los precios, comisiones y ofertas cambian: compruébelos en la web del proveedor antes de registrarse. Operar con productos apalancados conlleva un alto riesgo de perder dinero, y puede perderlo todo.


