Divulgação Os links de parceiros estão assinalados. Podemos receber uma comissão se você usar um. Não custa nada a mais para você e nunca muda o nosso veredito. Como analisamos
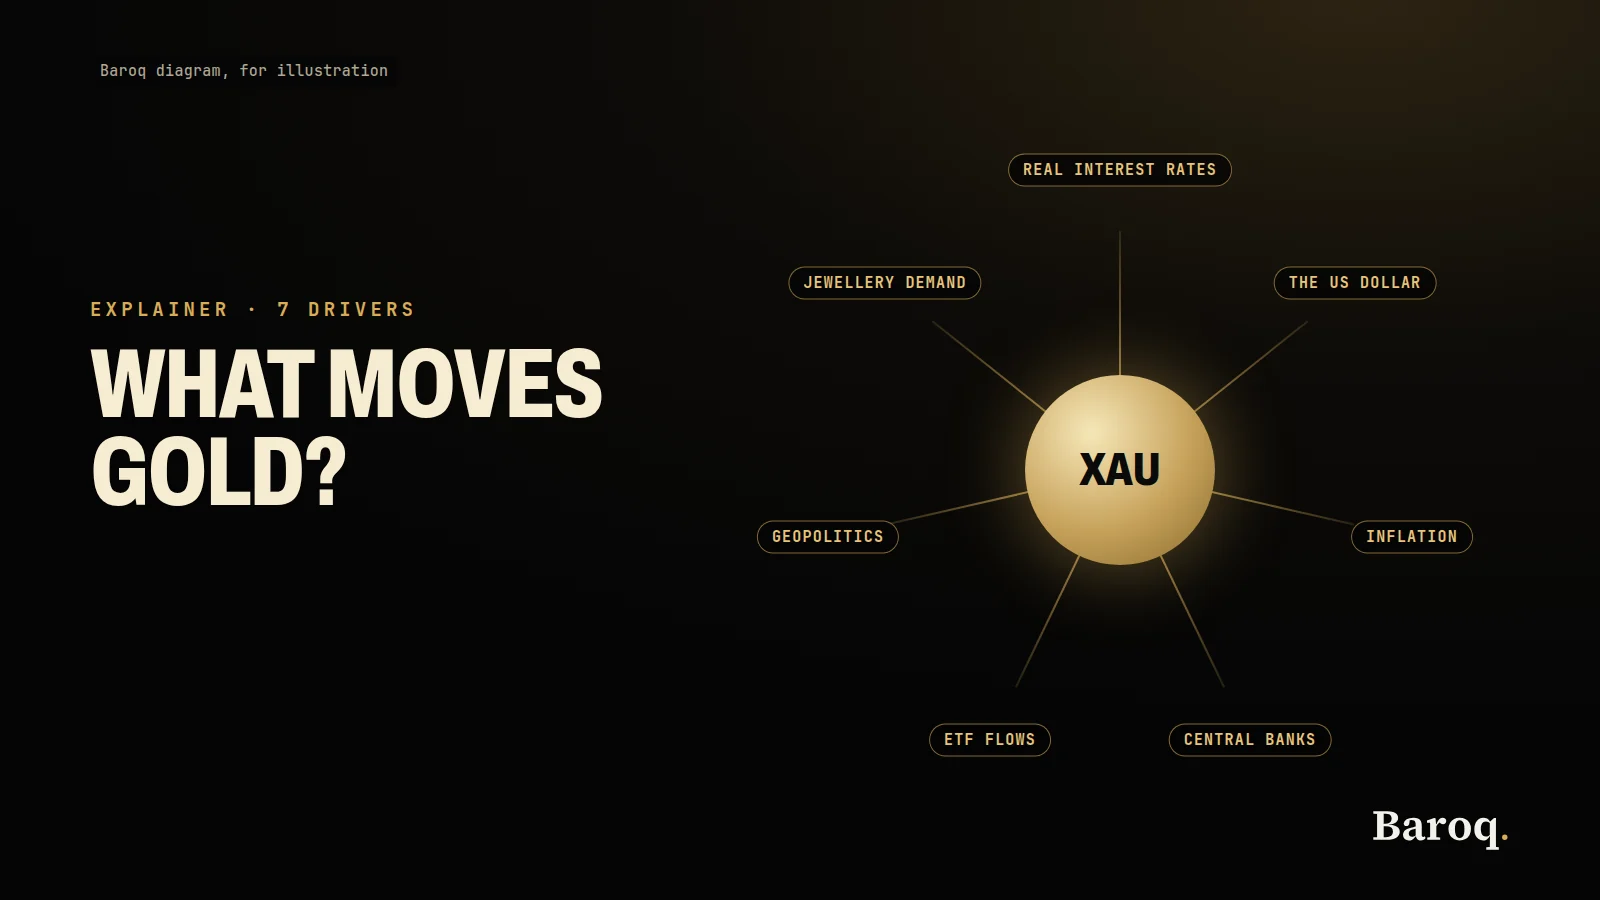
O que move o preço do ouro são sete fatores ao mesmo tempo: juros reais, o dólar americano, expectativas de inflação, compras dos bancos centrais, fluxos de ETFs e de investimento, risco geopolítico, e joalheria, demanda industrial e oferta. O Federal Reserve, o World Gold Council, o FMI e o BIS publicam as definições e as quantidades. Cada número abaixo vem de uma página aberta em 10 de novembro de 2026. O preço ao vivo está em Baroq Markets.
O que move o preço do ouro?
Primeiro os rendimentos reais, depois o dólar, as compras oficiais e os fluxos de ETFs, com geopolítica, joalheria, indústria e oferta por cima.
Uma forma útil de guardar os sete fatores é dividi-los entre o preço do dinheiro, a unidade de conta e as toneladas que mudam de mãos.
O preço do dinheiro é o juro real, e as expectativas de inflação que estão dentro dele. A unidade de conta é o dólar americano, porque o preço do ouro na tela é um preço em dólar. As toneladas são os bancos centrais, os ETFs, as barras e moedas, a joalheria, a indústria, e as minas e recicladores que os abastecem. O risco geopolítico atravessa os três: pode mudar a conveniência de ter um ativo sem emissor, e pode mudar os juros e o dólar ao mesmo tempo.
A nota do FMI de julho de 2026 sobre o ouro nas reservas dos bancos centrais, escrita por Istvan Mak e Etienne Vaccaro-Grange, nomeia os mesmos três canais na linguagem dos gestores de reservas. O ouro não paga dividendo, então seu preço é sensível aos juros reais, que são o custo de oportunidade de mantê-lo no lugar de um ativo seguro que rende juros. Ele tem um rendimento de conveniência por ser uma reserva de valor sem emissor e sem contraparte. E, como é cotado em dólar, o preço cotado se move com o valor externo do dólar. O resto desta página percorre cada fator com o documento que o sustenta.
| Fator | O que uma fonte oficial diz | Um número conferido em 10 de novembro de 2026 |
|---|---|---|
| Juros reais | O Fed chama de rendimentos reais os dos TIPS, porque principal e cupons são corrigidos pelo CPI. | Definição na página da curva de TIPS do Board. |
| Dólar americano | O H.10 chama o índice amplo de média ponderada do valor cambial do dólar. | 121,8803 em 6 de novembro de 2026, janeiro de 2006 = 100. |
| Expectativas de inflação | A compensação inflacionária é a diferença entre os rendimentos nominais e os dos TIPS. | O Board diz que ela também contém prêmios de risco. |
| Compras dos bancos centrais | O ouro não tem emissor. A participação recente nas reservas subiu sobretudo porque o preço subiu. | FMI: 26,2 por cento das reservas internacionais em 2025. WGC: 321 toneladas compradas no 3º tri de 2026. |
| Fluxos de ETFs e de investimento | Fundos lastreados em metal físico e barras e moedas são linhas separadas da tabela de demanda. | Os ETFs adicionaram 211 toneladas no 3º tri de 2026. Barras e moedas somaram 268 toneladas, 19 por cento abaixo de um ano antes. |
| Risco geopolítico | A ligação com os retornos do ouro é mais forte com condições financeiras frouxas, em um estudo do BIS. | A nota do FMI considera pouco confiável o resultado em eventos extremos depois da pandemia. |
| Joalheria, indústria, oferta | Preços altos reduzem as toneladas de joalheria. A produção das minas se move devagar. A reciclagem não saltou com o preço. | Consumo de joalheria 313 toneladas. Produção das minas 1.071 toneladas. Reciclagem 314 toneladas. |
Como os juros reais mudam o custo de manter ouro?
O ouro não paga dividendo nem cupom. Um título do Tesouro protegido contra a inflação paga. Essa diferença é o primeiro fator.
A página do Federal Reserve sobre a curva de rendimentos dos TIPS e a compensação inflacionária explica o instrumento em termos simples. O Tesouro americano emite TIPS ao lado das notas e títulos comuns. O principal e os cupons dos TIPS são corrigidos pela inflação, medida pela variação do índice de preços ao consumidor entre a emissão e o pagamento. Como a inflação futura é desconhecida, o valor em dólar desses pagamentos é incerto: inflação maior significa pagamento maior em dólar. O Board escreve que os TIPS não têm risco em termos reais, ao contrário dos termos nominais, e que os rendimentos dos TIPS costumam ser vistos como rendimentos reais.
Um rendimento real é o rendimento depois dessa correção pela inflação. Quando ele é mais alto, o investidor que mantém ouro no lugar de TIPS abre mão de mais renda. Quando é mais baixo, a renda abandonada é menor. Mak e Vaccaro-Grange fazem o mesmo ponto do lado dos ativos de reserva: o custo de oportunidade de um ativo sem rendimento cai quando os rendimentos de longo prazo caem, e a correlação negativa do ouro com o rendimento americano de 10 anos é o achado mais estável nos períodos da nota deles. Eles também concluem que o ouro se beneficiou, depois da crise financeira global, das quedas dos juros curtos, porque um juro curto menor reduz o custo de oportunidade de um ativo de rendimento zero.
Joachim Nagel apresentou a versão histórica desse ponto em um discurso que o BIS publicou a partir da Global Precious Metals Conference de Sorrento, em 5 de outubro de 2026. Quando o ouro deixou de ancorar o sistema monetário, mantê-lo ficou mais caro em relação aos títulos públicos, que nas décadas de 1980 e 1990 ofereciam rendimentos. Depois da crise financeira global, disse ele, a política expansionista e as compras de ativos baixaram o nível geral dos juros, e isso reduziu o custo de oportunidade de manter ouro. Ele também aponta a virada no sentido oposto: uma alta recente dos rendimentos dos títulos públicos tornou os títulos de dívida de novo relativamente mais atraentes, enquanto uma dívida maior aumentou a preocupação com o crédito desses mesmos títulos.
Dois limites acompanham o mecanismo. A página de TIPS do Board diz que a curva ajustada é um produto de pesquisa da equipe, não uma estatística oficial, e que pode ser revisada. E um rendimento real não é uma promessa sobre o preço do ouro no mês que vem. É a renda que quem tem ouro não está recebendo hoje. Um passeio mais curto pela mesma ideia está em ouro e juros.
Por que o dólar americano aparece no preço do ouro?
O preço do ouro em uma tela de atacado é um preço em dólar por onça troy. Uma mudança no dólar altera o que esse número significa para um comprador que ganha em outra moeda, e altera o próprio número.
Mak e Vaccaro-Grange descrevem a parte mecânica diretamente: como o ouro é cotado em dólar, seu preço cotado se move com o valor externo do dólar. Eles também chamam o ouro de proteção parcial contra a desvalorização do dólar, e separam isso do canal dos juros reais. Os dois podem puxar em direções opostas na mesma semana. Um dólar mais fraco pode elevar o preço cotado do ouro mesmo com os rendimentos reais quase parados. Um dólar mais forte pode pesar sobre ele mesmo com os compradores oficiais ainda adicionando toneladas.
O Federal Reserve mede esse valor externo na publicação H.10. A publicação semanal de 9 de novembro de 2026 descreve o índice amplo do dólar como uma média ponderada do valor cambial do dólar americano frente às moedas de um grupo amplo de grandes parceiros comerciais dos EUA. Dois índices mais estreitos cobrem as economias estrangeiras avançadas e as economias emergentes. A base é janeiro de 2006 igual a 100. Na publicação aberta para esta página, o índice amplo estava em 121,8803 em 6 de novembro de 2026.
Os pesos não são uma fórmula secreta de um fornecedor de gráficos. Uma FEDS Note do Board de 15 de janeiro de 2019, "Revisions to the Federal Reserve Dollar Indexes", expõe o método que ainda está por trás desses índices. As variações diárias são médias ponderadas geometricamente das variações das taxas de câmbio bilaterais. Os pesos usam o comércio bilateral de bens e serviços. A nota diz que o Board exclui desse cálculo o comércio de petróleo, ouro e equipamento militar, porque os movimentos do câmbio costumam ter pouco efeito sobre o comércio desses bens. O ouro fica fora dos pesos de propósito. O índice mede o dólar frente aos parceiros comerciais, e não é um índice do ouro que conte o metal duas vezes.
Um dólar mais forte e um ouro mais caro ainda podem chegar juntos. O ponto da nota do FMI é que o canal do dólar é um de três, e os outros dois podem dominá-lo. Para uma nota mais curta sobre a mesma relação, veja ouro e o índice do dólar.
As expectativas de inflação movem o ouro sozinhas?
Muita gente trata o ouro como proteção contra a inflação e para por aí. As páginas oficiais traçam uma linha mais estreita.
Na página de TIPS do Board, a compensação inflacionária, também chamada de inflação implícita, é a diferença entre o rendimento nominal ajustado do Tesouro e o rendimento ajustado do TIPS de mesmo prazo. É a taxa de inflação na qual os dois títulos dariam o mesmo retorno. Se a inflação efetiva vier acima dessa taxa, o TIPS termina à frente do título nominal. Se vier abaixo, o título nominal termina à frente. O Board escreve que a compensação inflacionária serve como indicador das expectativas de inflação dos investidores, e que prêmios de risco também podem movê-la.
Esse indicador não é a mesma coisa que o índice de preços ao consumidor do mês passado, e não é, sozinho, um sinal para o ouro. Mak e Vaccaro-Grange examinam a correlação do ouro com surpresas de inflação nos EUA e a encontram predominantemente negativa, com exceção dos anos entre a crise financeira global e o início da pandemia. A leitura deles é que o ouro não oferece proteção consistente contra choques de inflação. Ele tendeu a subir com uma surpresa de inflação quando os juros reais ficaram baixos, e a cair quando a surpresa veio acompanhada de juros reais mais altos, ou quando os investidores esperavam juros reais mais altos em seguida. Eles citam estudos posteriores que veem nos movimentos dos juros reais uma explicação do preço do ouro mais forte do que a própria inflação.
A ordem prática é a dos três canais deles. Uma surpresa de inflação importa para o ouro quando muda o rendimento real, ou quando muda a conveniência de ter um ativo que não pode ser impresso. Um índice de preços alto que faz o mercado esperar rendimentos reais maiores é um evento diferente de um índice de preços alto que o mercado trata como passageiro. Vale ler tanto a divulgação do CPI quanto a inflação implícita. Uma não substitui a outra. Há mais sobre o índice de preços ao consumidor e o ouro em ouro e inflação.
Por que os bancos centrais compram ouro?
Os bancos centrais mantêm ouro porque ele não é passivo de ninguém. Também o mantêm porque já o têm. Os dois fatos estão nos documentos, e respondem a perguntas diferentes.
O FMI define ouro monetário como o ouro de propriedade das autoridades monetárias, ou de outros sob seu controle efetivo, mantido como ativo de reserva. Inclui barras, moedas, lingotes ou placas com pureza de pelo menos 995 partes por 1.000, incluindo contas alocadas e certas contas não alocadas com não residentes que dão direito à entrega. O restante do ouro é tratado como mercadoria.
O discurso de Nagel organiza a história moderna em três capítulos. O ouro ancorou Bretton Woods, depois perdeu participação nas décadas de mercados de comércio e de títulos mais profundos, e voltou como compra depois da crise financeira global, sobretudo para a China e a Rússia, no relato dele. Ele é explícito sobre o rendimento: o ouro não paga juros, implica custos de guarda e não oferece rendimento positivo a menos que o preço suba. O atrativo, no relato dele sobre os anos desde o fim da década de 2010, é que o ouro muitas vezes funcionou como ativo de porto seguro em momentos de estresse, e que as sanções financeiras foram um motivo a mais para comprar. Títulos e depósitos no exterior podem ser congelados. O ouro físico guardado no próprio país não está sujeito ao mesmo risco.
As toneladas e a participação nas reservas são estatísticas diferentes, e misturá-las é como uma grande alta de preço vira a história de um grande boom de compras.
O Gold Demand Trends do World Gold Council do terceiro trimestre de 2026, datado de 3 de novembro de 2026, coloca a demanda de bancos centrais e outras instituições oficiais em 321 toneladas no trimestre. Isso foi 42 por cento a mais do que um ano antes, e elevou a demanda no ano a 675 toneladas, 6 por cento acima do mesmo período de 2025. O comunicado de imprensa do Council no mesmo dia diz que diversificação e gestão de risco continuaram sendo os principais motores dessa demanda oficial, e que 321 toneladas foi o maior total trimestral desde o quarto trimestre de 2024.
O estoque de onças nas reservas não saltou nem perto do salto do valor. O Relatório Anual 2026 do FMI, Apêndice I, diz que a participação do ouro nas reservas internacionais foi de 26,2 por cento em 2025. O estoque físico de ouro oficial aumentou 0,8 por cento naquele ano: 2,1 por cento nas economias emergentes e em desenvolvimento, e sem mudança nas economias avançadas, que ainda detêm cerca de dois terços do estoque. No fim de 2025, o ouro era 34,3 por cento das reservas das economias avançadas e 18,9 por cento das reservas das economias emergentes e em desenvolvimento. O valor de mercado do ouro das autoridades monetárias subiu 58,8 por cento em 2025, para 3,7 trilhões de DES. O dólar, medido dentro das reservas cambiais e não dentro dessa participação do ouro, ainda era cerca de três quintos das reservas cambiais, com 57 por cento.
A nota do FMI de julho olha uma janela mais longa e chega à mesma divisão. A participação do ouro monetário nos balanços dos bancos centrais passou de 10 por cento das reservas em janeiro de 2019 para mais de 22 por cento em agosto de 2025, e a nota diz que o preço foi o principal motor. Entre 2018 e 2025, o valor de mercado dessas posições subiu cerca de 3,2 trilhões de dólares, de aproximadamente 1,2 trilhão para 4,5 trilhões, uma alta de 268 por cento, enquanto o volume de ouro mantido subiu cerca de 8,5 por cento. O discurso de Nagel dá um contrafactual parecido para uma janela mais curta: de 2023 a 2025 a participação do ouro nas reservas mundiais saltou para quase 25 por cento, e se os preços tivessem ficado nos níveis de 2023 a participação teria caído de 14 para 12 por cento.
Leia as 321 toneladas e os 26,2 por cento como respostas a perguntas diferentes. Uma é quantas toneladas o setor oficial adicionou em um trimestre. A outra é quanto da pilha de reservas, marcada a preço de mercado, o ouro representa hoje. Um preço maior eleva o segundo número mesmo quando o primeiro é modesto.
Como os fluxos de ETFs e de investimento chegam ao preço?
A demanda de investimento na tabela do Council não é um bloco só. Barras e moedas são metal que a pessoa pode receber, ou guardar em uma conta alocada. Fundos negociados em bolsa e produtos parecidos são cotas que guardam metal para o cotista. A demanda de balcão e outras é o resíduo que o Council usa para o investimento menos visível, e o comunicado diz que ela é estimada, não observada diretamente.
No terceiro trimestre de 2026, as linhas se separaram.
Os ETFs de ouro adicionaram 211 toneladas, revertendo a saída do segundo trimestre. A tabela trimestral mostra 211,2 toneladas, contra 225,7 toneladas no terceiro trimestre de 2025, e por isso o Council descreve a entrada como 6 por cento abaixo daquele trimestre. O comunicado diz que os estoques subiram para 4.256 toneladas, um recorde pela contagem deles. Louise Street, analista sênior de mercados do Council, disse que a entrada veio com o risco geopolítico e preocupações com a disciplina fiscal do lado institucional, enquanto os compradores de varejo se seguraram porque o preço não tinha uma direção clara.
A demanda por barras e moedas foi o lado do varejo dessa frase. Ficou em 268 toneladas, 19 por cento abaixo de um ano antes. A casa decimal da tabela dá 267,8 toneladas. Os destaques do Council dizem que os compradores esperaram uma tendência de preço mais clara. A China foi a exceção no comunicado, com demanda por barras e moedas 7 por cento maior no ano. Esta página não detalha os outros países, porque as páginas por país não foram a fonte do total.
A demanda de balcão e outras ficou em 143,5 toneladas na tabela, e o comunicado arredonda a comparação anual para 143 toneladas contra 101. Vale guardar a nota de rodapé: essa linha inclui um resíduo estatístico. Não é uma contagem de ordens.
Fluxos desse tamanho podem mover o preço dentro de um trimestre, porque o fundo precisa comprar ou vender metal quando cotas são criadas ou resgatadas. Eles também podem se inverter. O segundo trimestre de 2026, na mesma tabela, teve saída de 47,3 toneladas dos ETFs, e o terceiro teve uma grande entrada. Um único trimestre é uma descrição, não um ritmo para projetar adiante. As frases de perspectiva do próprio Council ficam fora desta página de propósito.
O risco geopolítico faz do ouro um porto seguro?
Pode fazer, e a pesquisa oficial recusa um sim genérico.
O discurso de Nagel diz que o ouro muitas vezes funcionou como ativo de porto seguro em momentos de estresse econômico, financeiro e geopolítico, e ele liga isso ao ponto das sanções já visto: um título emitido por outro pode ser congelado, e o ouro físico guardado no próprio país não pode, da mesma forma. É uma afirmação sobre por que um gestor de reservas poderia comprar. Não é uma afirmação de que toda manchete eleva o preço.
O texto para discussão do BIS "Chasing El Dorado", de Rafael Guerra e Gabriel Zelpo, número 1380, de outubro de 2026, estuda a questão com dados mensais de 1990 a 2026. As opiniões são dos autores, como diz a capa do BIS. Eles concluem que aumentos do risco geopolítico, tanto ameaças quanto eventos concretizados, estão associados a retornos maiores do ouro, e que a associação é mais forte quando as condições financeiras estão frouxas. Eles dividem a relação em um canal de crédito e liquidez e um canal de custo de oportunidade, e acham o primeiro mais claro que o segundo. Também escrevem que o maior impacto nos resultados aparece quando condições financeiras frouxas e escaladas geopolíticas coincidem, como de 2024 a 2026.
A nota do FMI, lendo outro conjunto de correlações, é mais cautelosa nos extremos. Diz que a proteção do ouro contra quedas das ações, surpresas de inflação e choques geopolíticos enfraqueceu bastante desde a pandemia, e que as evidências que examinam não mostram propriedades confiáveis de porto seguro em eventos extremos. O ouro não tem risco de crédito, pode servir de proteção contra sanções, e ainda assim é volátil. O conselho da nota aos gestores de reservas é tratá-lo como ativo de reserva de alto risco e mantê-lo fora da parcela de liquidez, porque ele é menos útil do que seu valor de vitrine sugere quando é preciso vender rápido.
Coloque esses três documentos lado a lado. Um gestor de reservas pode comprar ouro porque ele não tem emissor. Um estudo estatístico pode encontrar retornos maiores do ouro depois de choques geopolíticos, sobretudo quando o crédito está fácil. E o mesmo metal pode cair junto com outros ativos em um evento extremo, que é o que os autores do FMI relatam para os anos desde a pandemia. Uma semana em que o ouro cai durante uma crise está dentro dessa pesquisa. Não é uma lei da natureza quebrada.
O que fazem a joalheria, a indústria e a oferta?
Joalheria, eletrônica e minas se movem mais devagar do que um dado de rendimento real, e ainda assim decidem uma grande parte das toneladas.
Os destaques do terceiro trimestre do Council, com a tabela abaixo, são a fonte desta seção. O consumo de joalheria foi de 313 toneladas, 17 por cento abaixo de um ano antes, e o terceiro trimestre mais fraco da série de dados do Council. A tabela registra 312,9 toneladas contra 376,4 toneladas. O valor dessa demanda subiu levemente, 2 por cento, para 43 bilhões de dólares, porque o preço estava mais alto. Os consumidores, escreve o Council, continuaram migrando para peças mais leves e de menor quilate. A fabricação, que inclui estoques nas mãos do comércio, foi de 340,1 toneladas, 19 por cento abaixo de um ano antes.
A demanda de tecnologia foi no sentido contrário em toneladas. Subiu 3 por cento, para 84,8 toneladas na tabela, que o comunicado arredonda para 85 toneladas e chama de maior total trimestral desde o quarto trimestre de 2021. A eletrônica somou 72,5 toneladas, alta de 5 por cento, e o Council atribui a alta à fabricação ligada à inteligência artificial, que mais do que compensou o efeito limitador do preço alto do ouro. A odontologia ficou em 1,9 tonelada. Outros usos industriais, em 10,4 toneladas. São números pequenos ao lado da joalheria, e são demanda real que não some quando os investidores olham os rendimentos.
A oferta não disparou para acompanhar o preço. A produção das minas foi de 1.070,9 toneladas, alta de 3 por cento no ano, e os destaques chamam as 1.071 toneladas de recorde para um terceiro trimestre. A mesma tabela mostra hedge líquido dos produtores de menos 16,8 toneladas. O ouro reciclado foi de 314,5 toneladas, queda de 8 por cento no ano, e os destaques chamam as 314 toneladas de mínima em três anos. A oferta total foi de 1.368,6 toneladas, 1 por cento abaixo de um ano antes, em linha com a demanda total, incluída a linha de balcão, de 1.369 toneladas nos números arredondados. O preço médio da tarde da LBMA no trimestre foi de 4.262,2 dólares a onça na tabela. Os destaques arredondam para 4.262 dólares e dizem que foi 23 por cento maior que um ano antes, e a terceira maior média trimestral do registro do Council.
O padrão é o do fator lento. Um preço alto reduziu as toneladas de joalheria e não provocou uma corrida de sucata. A produção das minas subiu uma porcentagem baixa de um dígito. É por isso que o preço de um trimestre pode ser definido pelos rendimentos reais, pelo dólar e pelos fluxos de fundos, enquanto os números de joalheria e minas explicam as toneladas por baixo, e não o movimento de uma tarde específica.
Quem compara uma barra, uma moeda e uma cota de fundo ainda precisa lidar com o ágio, a recompra e a guarda. Isso está em como comprar ouro físico, barras de ouro ou moedas de ouro e ouro ou prata. A parcela industrial da prata é a história de outro metal. Ela pertence a essa comparação, não a esta tabela do ouro.
Qual fator importa em um dia específico?
Comece pelo rendimento real, porque é a ligação que a nota do FMI chama de mais estável, e porque o ouro continua sem pagar nada. Depois leia o dólar, porque a cotação é em dólar e o Board publica toda semana um índice ponderado pelo comércio. Depois olhe as toneladas, mas só quando um trimestre, ou um mês de dados de fundos, tiver de fato saído. Uma manchete geopolítica isolada fica por cima de tudo isso, e o texto do BIS diz que a resposta do ouro dependeu de as condições financeiras estarem frouxas.
Um dia com dado de inflação é um dia para conferir a compensação inflacionária e o rendimento real, não só o índice de preços da manchete. Um dia com uma grande criação de cotas é um dia em que a linha dos ETFs pode pesar mais que a joalheria. Um trimestre em que compradores oficiais adicionam 321 toneladas é um trimestre em que o estoque de reservas muda nessa quantidade, enquanto a participação nas reservas ainda pode ser uma questão de preço de mercado, como mostram as contas do FMI para 2025.
Os sete fatores são observáveis. Não são um ranking que fica parado, nem um cronograma do próximo movimento. O preço de hoje na tela está em Baroq Markets.
Onde esses números foram conferidos?
Cada fonte abaixo foi aberta em 10 de novembro de 2026. Se um editor revisar uma tabela, vale a página do editor.
- Federal Reserve Board, TIPS Yield Curve and Inflation Compensation. Define TIPS, rendimentos reais e compensação inflacionária. A página explicativa mostra última atualização em 29 de julho de 2022 e diz que a série é um produto de pesquisa da equipe.
- Federal Reserve Board, Foreign Exchange Rates, H.10, divulgação de 9 de novembro de 2026. Índice amplo 121,8803 em 6 de novembro de 2026, janeiro de 2006 = 100.
- Federal Reserve Board, FEDS Note, Revisions to the Federal Reserve Dollar Indexes, 15 de janeiro de 2019. Pesos comerciais e a exclusão de petróleo, ouro e equipamento militar.
- World Gold Council, Gold Demand Trends: Q3 2026, 3 de novembro de 2026, dados até 30 de setembro de 2026. A tabela trimestral é a fonte dos décimos de tonelada. Metals Focus, Refinitiv GFMS e ICE Benchmark Administration são citados na tabela.
- World Gold Council, comunicado de imprensa, Central bank buying and ETF inflows support gold demand in Q3, 3 de novembro de 2026. O estoque de 4.256 toneladas em ETFs e o comentário da analista vêm deste comunicado.
- FMI, Annual Report 2026, Appendix I, International Reserves. A participação de 26,2 por cento do ouro, a alta de 0,8 por cento do estoque físico e a participação de 57 por cento do dólar nas reservas cambiais.
- FMI Note 2026/007, Mak e Vaccaro-Grange, Gold in Central Bank Reserves, julho de 2026. Os três canais, a correlação com o rendimento real, o resultado das surpresas de inflação e a divisão de valorização de 2018 a 2025. As opiniões são dos autores.
- BIS, Joachim Nagel, Shifting ground, discurso de 5 de outubro de 2026. O ouro não paga juros, o ponto das sanções e a participação nas reservas de 2023 a 2025.
- BIS Working Papers No 1380, Guerra e Zelpo, Chasing El Dorado, outubro de 2026. Risco geopolítico e retornos do ouro, condicionados às condições financeiras. As opiniões são dos autores.
Os fatores são públicos. O desk, as ferramentas de pesquisa e as calculadoras são o produto. Para isso, Ver planos.
Entre no canal gratuito do Telegram: https://t.me/baroqtech
Conteúdo educativo, não aconselhamento financeiro. Preços, taxas e ofertas mudam: confirme-os no site do próprio fornecedor antes de se cadastrar. Negociar produtos alavancados tem um risco elevado de perder dinheiro, e pode perder tudo.


