Transparence Les liens partenaires sont signalés. Nous pouvons toucher une commission si vous en utilisez un. Cela ne vous coûte rien de plus et ne change jamais notre verdict. Notre méthode de test
Un score de crédit gratuit est un vrai chiffre, et ce n'est qu'un chiffre. Il vient d'un modèle de score, d'un dossier de crédit et d'un moment. Un score de crédit payant est souvent une offre groupée : plus de modèles, plus d'agences, des alertes et des frais. Aucun des deux n'est « votre » score. Le Consumer Financial Protection Bureau dit que vous n'en avez pas qu'un seul.
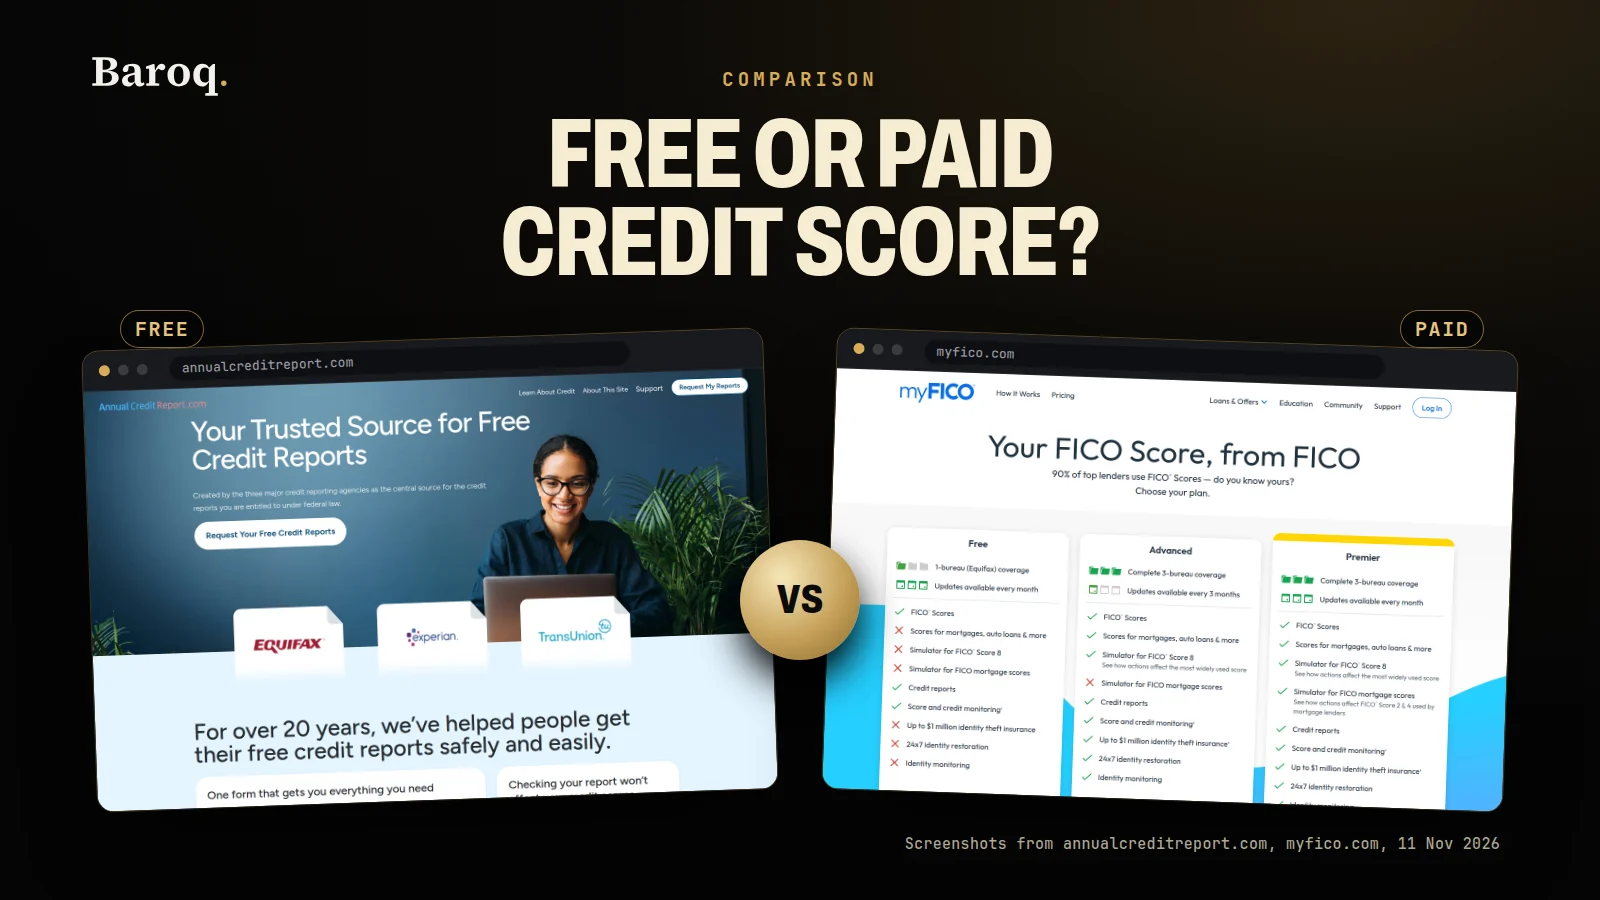
Côte à côte
| Score de crédit gratuit | Score de crédit payant | |
|---|---|---|
| Ce que vous payez | Aucuns frais quand un émetteur de cartes, un autre prêteur, un conseiller à but non lucratif ou un site financé par la publicité vous montre un score. Un essai gratuit peut devenir payant si vous ne résiliez pas. | Un prix, souvent mensuel. Le CFPB dit que vous n'avez pas à acheter de surveillance ni d'outils d'identité pour acheter un score. Lisez le prix sur l'écran d'inscription. |
| Le chiffre à l'écran | Un modèle, souvent d'une seule agence, parfois marqué éducatif. Le nom du modèle et la date sont la partie utile. | Souvent plus d'un modèle, parfois avec une version FICO qu'un prêteur nomme. Cela reste un instantané, pas le score d'une demande future. |
| Le dossier utilisé | Souvent un seul parmi Experian, Equifax ou TransUnion. Les deux autres dossiers peuvent différer. | Souvent les trois dossiers. Commander trois scores n'est pas la même chose que le rapport qu'un prêteur commandera plus tard. |
| Le rapport gratuit selon la procédure fédérale américaine | À part. AnnualCreditReport.com, lu le 10 novembre 2026, fournit le rapport hebdomadaire, et sa page décrit un rapport, pas un score. | Une offre payante peut inclure des rapports. Les rapports hebdomadaires restent disponibles dans tous les cas. |
| Sa fraîcheur | Un relevé de carte peut montrer un score pour ce mois. Certains sites disent que le score est mis à jour chaque jour. Le dossier en dessous change quand un créancier déclare. | Des alertes quand le contrat dit que le dossier a changé. La rapidité est une clause du contrat. |
| Concordance avec un prêteur | Souvent proche. Le CFPB dit qu'un score éducatif est similaire pour la plupart des gens, et nettement différent pour environ une personne sur quatre, sur une page revue pour la dernière fois le 28 mars 2024. | Plus proche quand le modèle et l'agence correspondent à ce qu'utilise ce prêteur. Un autre jour donne quand même un autre chiffre. |
| Contestations | Gratuites. AnnualCreditReport.com dit qu'une contestation ne coûte rien, auprès de l'agence ou de l'entreprise qui a fourni l'élément. | Certains services envoient une contestation pour vous. Le droit lui-même n'exige aucun abonnement. |
| Outils en plus | Un score n'est pas un produit d'identité. Les alertes à la fraude et les gels sont des démarches à part. | Souvent regroupés : surveillance, alertes, parfois des formulations d'assurance. Lisez ce qui est réellement couvert. |
- Score de crédit gratuitLes personnes qui veulent regarder régulièrement un score nommé, avec les rapports hebdomadaires, et qui liront le nom du modèle à l'écran.
- Score de crédit payantLes personnes sur le point de demander un prêt immobilier, un crédit auto ou une carte, qui veulent le modèle nommé de l'agence que ce prêteur utilisera probablement, et qui ont lu les frais et la date de résiliation.
Qu'est-ce qu'un score de crédit gratuit ?
Un score de crédit gratuit est un score de crédit que vous pouvez voir sans payer de frais pour ce score. Cette phrase est plus petite qu'elle n'en a l'air. La page du CFPB "Where can I get my credit scores?", lue le 10 novembre 2026, dit que vous pouvez obtenir un score gratuitement auprès de nombreuses sociétés de cartes de crédit ou d'autres prêteurs que vous utilisez déjà, et auprès de conseillers en crédit et en logement à but non lucratif. Elle dit aussi que vous pouvez payer un service de score, qui peut inclure une surveillance du crédit ou d'autres services.
Le même organisme, sur "What is a credit score?", définit le chiffre lui-même. Un score de crédit est une prédiction de votre comportement de crédit, par exemple la probabilité que vous remboursiez un prêt à temps, fondée sur les informations de vos rapports de crédit. Les entreprises utilisent les scores pour décider d'offrir ou non un prêt immobilier, une carte de crédit, un crédit auto ou un autre crédit, et elles les utilisent pour sélectionner des locataires et pour l'assurance. Elles s'en servent aussi pour fixer un taux d'intérêt et une limite de crédit. Une formule mathématique, le modèle de score, transforme le rapport en chiffre.
Les facteurs que les modèles prennent généralement en compte, selon le CFPB, sont simples :
- Votre historique de paiement des factures.
- Vos dettes impayées actuelles.
- Le nombre et le type de comptes de prêt que vous avez.
- Depuis combien de temps vos comptes de prêt sont ouverts.
- La part de votre crédit disponible que vous utilisez.
- Les nouvelles demandes de crédit.
- Si une dette a été transmise au recouvrement, s'il y a eu une saisie immobilière ou une faillite, et il y a combien de temps.
La plupart des scores de crédit, dit le CFPB, vont de 300 à 850. En général, un score plus élevé facilite l'accès au crédit et peut donner un meilleur taux ou de meilleures conditions. « Peut » est le mot du CFPB. Un score est une donnée d'entrée. Le prêteur garde son propre seuil, sa propre grille de prix et ses propres autres éléments, dont le revenu, qu'un score FICO ne contient pas. La page de FICO elle-même, "What's in your credit score?", mise à jour en octobre 2026 et lue le 10 novembre 2026, dit que le score n'utilise ni l'origine ethnique, ni la couleur, ni la religion, ni l'origine nationale, ni le sexe, ni la situation familiale, ni l'âge, ni le lieu de résidence, ni les pensions alimentaires. Il n'utilise pas non plus le salaire, la profession, le titre, l'employeur, le parcours professionnel ni le taux d'intérêt déjà appliqué à un compte. Un prêteur peut tout de même demander le revenu et l'emploi. Le score et la décision de prêt ne sont pas le même document.
D'où vient réellement un score de crédit gratuit
La page du CFPB "Do I have to pay for my credit score?", revue pour la dernière fois le 28 mars 2024 et toujours la page que l'organisme servait le 10 novembre 2026, énumère les voies :
- Un émetteur de cartes ou un autre prêteur que vous utilisez déjà. Beaucoup de grandes sociétés de cartes de crédit et certains prêteurs automobiles montrent un score à leurs clients, souvent sur le relevé ou dans l'espace en ligne. Le score est gratuit au sens où vous ne l'achetez pas comme un produit à part. Le compte, vous l'avez bien.
- Un conseiller à but non lucratif. Les conseillers en crédit à but non lucratif, et les conseillers en logement formés par le ministère américain du Logement et du Développement urbain, peuvent souvent fournir un rapport et un score gratuits et vous aider à les examiner.
- Un site qui dit que le score est gratuit. Certains de ces sites sont financés par la publicité et ne font pas payer. D'autres exigent un abonnement de surveillance, parfois après un essai. Le CFPB dit qu'un essai peut ne durer qu'une période fixée, souvent aussi courte qu'une semaine, et qu'ensuite vous devez résilier ou payer un abonnement mensuel.
- Un score que vous achetez. Vous pouvez acheter un score à une agence de renseignements sur le crédit. Le CFPB dit que vous pouvez acheter un score FICO, et que vous n'êtes pas obligé d'acheter une protection du crédit, une surveillance contre l'usurpation d'identité ou d'autres services proposés en même temps.
- Un avis après votre demande. Si vous demandez un prêt immobilier résidentiel et que le prêteur utilise votre score, il vous envoie un avis avec le score. Si vous êtes refusé, ou si l'on vous propose de moins bonnes conditions, à cause de votre crédit, vous pouvez recevoir le score dans un avis de décision défavorable ou un avis de tarification fondée sur le risque. Ce score est celui que ce prêteur a utilisé pour cette décision. Il arrive après la demande, trop tard pour comparer et exact pour comprendre la décision déjà reçue.
Un score de crédit gratuit fourni par un émetteur de cartes est souvent le chiffre gratuit le plus utile, parce que l'écran nomme en général le modèle. S'il indique FICO Score 8, vous connaissez la marque et la version. S'il n'indique pas FICO, ne lui changez pas d'étiquette. VantageScore est une autre société et un autre modèle, même quand les chiffres tombent dans la même plage de 300 à 850.
Experian, lu en texte brut sur sa page de score gratuit le 10 novembre 2026, propose un FICO Score 8 calculé sur les données d'Experian, sans carte de crédit, et dit que le score est mis à jour chaque jour. La même page dit qu'un prêteur ou un assureur peut utiliser un autre score FICO que le FICO Score 8, ou un tout autre type de score. Cet avertissement est tout l'enjeu de ce comparatif. Experian est nommé ici comme entreprise. Cet article ne renvoie pas vers son site. WalletHub est un autre nom que vous verrez dans les publicités pour un score gratuit. Cet article n'indique ni le modèle, ni le rythme de mise à jour, ni le prix de WalletHub. Ces éléments appartiennent à la propre page de WalletHub, le jour où vous la consultez.
Ce que « gratuit » laisse de côté
Gratuit ne veut pas dire complet, et ne veut pas dire inutile. Un score de crédit gratuit laisse de côté trois choses que l'on croit souvent incluses.
Il laisse de côté les autres modèles. La page des versions de FICO, lue le 10 novembre 2026, dit que le FICO Score 8 est la version de base la plus utilisée par les prêteurs, puis énumère d'autres versions utilisées pour le crédit auto, les décisions sur les cartes de crédit et les prêts immobiliers, plus des versions plus récentes. Un seul écran gratuit montre rarement cette liste.
Il laisse de côté les autres agences. Un score calculé sur les données d'Experian ne dit rien, à lui seul, du dossier Equifax ou du dossier TransUnion. Le CFPB dit que si les informations des trois grandes agences diffèrent, le score de chaque agence diffère.
Il laisse de côté demain. Le dossier change quand un créancier déclare un paiement, un solde ou un nouveau compte. Le score que vous avez vu lundi est le score du dossier de lundi.
Rien de tout cela ne fait du chiffre gratuit un jouet. Cela en fait un échantillon étiqueté. L'étiquette est la partie que l'on saute. Un score de crédit gratuit sans nom de modèle est un nombre. Un score de crédit gratuit avec le modèle, l'agence et la date est quelque chose que vous pouvez comparer.
Un score de crédit gratuit est-il le même chiffre que celui d'un prêteur ?
Parfois, c'est le même modèle. Souvent, c'est un voisin. Rarement, c'est le nombre exact que le prêteur consultera le matin de votre demande.
Le CFPB dit que vous avez plus d'un score de crédit. Les scores peuvent être calculés avec des données différentes provenant d'agences différentes, ou à des moments différents. Les prêteurs utilisent des scores différents pour différents types de prêts. La conclusion de l'organisme lui-même, sur la page lue le 10 novembre 2026, est qu'il est normal de voir des scores légèrement différents.
« Légèrement » n'est pas une promesse que l'écart est faible dans votre cas. La page du même organisme sur la question de payer ou non dit que certaines sources fournissent un score éducatif au lieu d'un score qu'un prêteur utiliserait. Pour la plupart des gens, un score éducatif est similaire aux scores des prêteurs et peut être utile. Pour certaines personnes, les scores peuvent être assez différents. La page dit que le rapport du CFPB a trouvé un écart net pour une personne sur quatre. Cette page a été revue pour la dernière fois le 28 mars 2024. L'étude sous-jacente est plus ancienne que la date de révision, et elle mérite d'être lue pour ce qu'elle est plutôt que comme une mesure fraîche de 2026.
Ce que l'étude du CFPB de 2012 a réellement compté
L'étude s'intitule "Analysis of Differences between Consumer- and Creditor-Purchased Credit Scores", datée d'après le nom du fichier de septembre 2012. Le CFPB a analysé les scores de 200 000 dossiers de crédit chez chacune des agences TransUnion, Equifax et Experian. La page de recherche qui la présente dit qu'un consommateur qui achète un score à une agence recevra probablement un score qui n'est pas celui qu'achète un prêteur. Les raisons qu'elle énumère sont celles qui organisent encore ce sujet :
- Le score du consommateur peut être un score éducatif que les prêteurs n'utilisent pas.
- Le prêteur peut utiliser un autre modèle de score que celui acheté par le consommateur.
- Le consommateur et le prêteur peuvent ne pas utiliser la même agence.
- Les données peuvent changer entre la consultation du consommateur et celle du prêteur.
- Le consommateur et le prêteur peuvent aboutir à des dossiers différents si les éléments d'identification diffèrent.
L'étude a ensuite classé les scores en quatre catégories de qualité de crédit et comparé des catégories, pas des points bruts. Différents modèles ont placé les consommateurs dans la même catégorie dans 73 à 80 pour cent des cas. Ils les ont placés dans des catégories décalées d'un cran dans 19 à 24 pour cent des cas. De 1 à 3 pour cent des consommateurs ont été placés dans des catégories distantes de deux crans ou plus. Le résumé ultérieur du CFPB, « une sur quatre », se situe à côté de cette fourchette de 19 à 24 pour cent. Il décrit un désaccord de catégorie, pas la conclusion qu'une personne sur quatre a un score inutile.
L'étude dit aussi que les corrélations entre modèles étaient élevées, en général au-dessus de 0,90. Une personne avec un score solide dans un modèle avait en général un score solide dans un autre. Le préjudice que décrit la page de recherche est précis. Une personne qui se croit risquée, alors que le modèle d'un prêteur ne la verrait pas ainsi, peut renoncer à une demande ou accepter une offre moins bonne. Une personne qui se croit solide, alors que le modèle d'un prêteur ne la verrait pas ainsi, peut faire une demande, être refusée et récolter une demande de consultation. Les deux erreurs viennent du fait de traiter un écran comme l'écran du prêteur.
C'est pourquoi la question pratique n'est pas « le score de crédit gratuit est-il réel ? ». C'est « quel modèle, quel dossier, quel jour ? ».
Trois écrans examinés de près
Aucune personne n'est décrite ici. Ce sont des étiquettes que l'on trouve sur de vrais écrans, utilisées comme schéma.
L'écran A indique VantageScore 3.0, TransUnion, à jour de ce matin. La page de mise en œuvre de VantageScore, lue le 10 novembre 2026, dit que VantageScore 3.0 et VantageScore 4.0 vont tous deux de 300 à 850. L'écran A est un vrai score. Ce n'est pas le FICO Score 8. Ce n'est pas le dossier Equifax. Ce n'est pas un score de prêt immobilier, sauf si le prêteur de cette demande a choisi un modèle VantageScore et cette agence.
L'écran B indique FICO Score 8, Experian, à la date du relevé de carte. La page des versions de FICO dit que le Score 8 est la version de base la plus utilisée par les prêteurs, et que les scores FICO de base vont de 300 à 850. L'écran B est plus proche d'une décision courante sur une carte que l'écran A. Il reste une seule agence. FICO dit que votre dossier peut varier d'une agence à l'autre, si bien que le FICO Score 8 d'Equifax peut différer le même jour du FICO Score 8 d'Experian.
L'écran C est le score figurant sur un document d'information de prêt immobilier. La page de la FHFA sur la politique en matière de scores, mise à jour pour la dernière fois le 2 octobre 2026 et lue le 10 novembre 2026, dit que les prêteurs qui vendent des prêts à Fannie Mae et Freddie Mac peuvent utiliser Classic FICO ou VantageScore 4.0. FICO 10T n'est pas actuellement admissible à la livraison. La page des versions de FICO, de son côté, énumère FICO Score 2 chez Experian, FICO Score 5 chez Equifax et FICO Score 4 chez TransUnion sous « versions used in mortgage lending ». Cet article ne colle pas ces deux phrases en une. Classic FICO est le nom que la FHFA donne au modèle utilisé depuis longtemps. Les Scores 2, 4 et 5 sont les versions que FICO énumère pour le prêt immobilier. Si votre écran gratuit affiche FICO Score 8, il peut être proche du chiffre du prêt immobilier, et il peut ne pas être ce chiffre.
Alignez les trois écrans et l'écart a une cause que vous pouvez nommer. Si vous ne pouvez pas nommer le modèle, vous ne pouvez pas expliquer l'écart. Vous pouvez seulement vous en inquiéter.
La phrase « 90 pour cent » de FICO
La page des versions de FICO contient l'affirmation selon laquelle les scores FICO sont utilisés par 90 pour cent des principaux prêteurs. La même page dit que cette affirmation repose sur une étude de sources de données tierces portant sur toutes les versions de tous les scores FICO vendus aux prêteurs, y compris des versions autres que le FICO Score 8. C'est le chiffre de FICO sur les ventes de FICO, pas un recensement de chaque décision de crédit du pays, et pas une affirmation que le score d'un site gratuit est la version comprise dans ces 90 pour cent. Les scores FICO propres à un secteur, dit la même page, vont de 250 à 900, une plage plus large que les 300 à 850 de base. Un score auto et un score de carte bancaire sont conçus pour prédire un type de prêt particulier. Un score général gratuit ne vous les montrera pas, sauf si le produit le dit.
Quelle est la différence entre un rapport de crédit gratuit et un score ?
Le rapport est le dossier. Le score est un calcul que quelqu'un fait sur le dossier. Vous pouvez avoir un rapport récent en main sans avoir de score. Vous pouvez avoir un score sans avoir lu le dossier dont il est issu.
AnnualCreditReport.com, lu le 10 novembre 2026, se décrit comme la source centrale des rapports de crédit auxquels vous avez droit en vertu de la loi fédérale américaine, créée par les trois grandes agences. La page dit que vous pouvez vérifier votre crédit gratuitement chaque semaine, sans abonnement et sans frais cachés. Elle dit que vous pouvez demander le rapport en ligne, par téléphone ou par courrier, et que vous n'êtes pas obligé de commander les trois agences en même temps. En ligne, vous choisissez Equifax, Experian, TransUnion ou n'importe quelle combinaison. Le numéro de téléphone indiqué est le 1-877-322-8228. Une demande par téléphone, dit la page, est en général envoyée par courrier sous 15 jours. La page dit que consulter vos rapports depuis ce site n'affectera pas vos scores de crédit, et appelle cette consultation une demande douce, visible par vous et non utilisée dans les calculs des prêteurs.
La page pratique actuelle du CFPB, "How do I get a free copy of my credit reports?", lue le même jour, confirme la règle hebdomadaire et ajoute dans la même réponse le droit légal plus ancien : une copie gratuite de chacune des agences Equifax, Experian et TransUnion une fois par semaine sur AnnualCreditReport.com, et aussi le droit à un rapport gratuit de chaque agence tous les 12 mois. Le numéro de téléphone de cette page est le (877) 322-8228. L'adresse postale indiquée est Annual Credit Report Request Service, P.O. Box 105281, Atlanta, GA 30348-5281. Vous pouvez demander une, deux ou les trois agences.
Un marque-page de la Federal Trade Commission, la publication 744a sur le site de commande de la FTC, invite à obtenir un rapport de crédit gratuit sur AnnualCreditReport.com ou au 877-322-8228, et à signaler une usurpation d'identité sur IdentityTheft.gov. Le marque-page ne décrit aucun score. Le rapport est le produit vers lequel les pages fédérales pour les consommateurs renvoient sans cesse. Le score est un produit à part, gratuit chez certaines entreprises et vendu par d'autres.
À quoi sert le rapport hebdomadaire
Les raisons d'AnnualCreditReport.com sont pratiques. Examinez le dossier avant un achat important. Lisez l'historique des paiements si vous gérez des dettes. Regardez de nouveau après un mariage, un divorce ou un autre changement dans le foyer. Cherchez les comptes que vous ne reconnaissez pas. La page dit que la loi fédérale vous permet de contester des informations inexactes, et qu'une contestation ne coûte rien. Vous pouvez contester auprès de l'entreprise qui a fourni l'information, auprès de l'agence qui l'a inscrite, ou auprès des deux.
Ce droit de contestation ne se trouve pas derrière un score payant. Payer un score ne vous l'enlève pas non plus. Un service de surveillance qui propose d'envoyer des contestations pour vous vend du confort et, parfois, une façon particulière de rédiger la lettre. Le droit vous appartient déjà. Si un service laisse entendre que vous ne pouvez pas contester sans abonnement, cette phrase est le moment de s'arrêter et de lire plutôt la page du CFPB.
Le CFPB énumère aussi des situations dans lesquelles vous pouvez obtenir des rapports gratuits supplémentaires :
- On vous a refusé un crédit, une assurance ou un emploi, ou vous avez subi une autre décision défavorable fondée sur un rapport. Vous pouvez demander un rapport gratuit à l'agence nommée dans l'avis, et vous devez le demander dans les 60 jours suivant la réception de l'avis.
- Vous pensez que le dossier est inexact à cause d'une fraude.
- Vous avez placé une alerte initiale à la fraude. La page dit que vous pouvez demander un rapport gratuit en lien avec cette alerte, et deux copies gratuites pour une alerte à la fraude prolongée.
- Vous êtes sans emploi et comptez postuler à un emploi dans les 60 jours.
- Vous recevez une aide publique.
- La loi de votre État vous accorde un rapport gratuit.
Si aucun de ces cas ne s'applique, et que vous avez déjà utilisé les voies hebdomadaire et annuelle que décrivent les pages, le CFPB dit que l'agence peut vous faire payer. Selon la loi, dit-il, une agence ne peut pas facturer plus de $16 pour un rapport de crédit, et ce plafond peut changer avec le temps. Seize dollars est le plafond imprimé sur cette page le 10 novembre 2026. C'est un plafond pour un rapport, pas un prix pour un score, et la page vous dit que le plafond peut bouger. Vérifiez le chiffre sur la page avant de payer une agence pour une copie supplémentaire.
L'ancienne page du CFPB sur la question de payer un score, revue pour la dernière fois le 28 mars 2024, dit aussi que vous avez droit à six rapports Equifax gratuits tous les 12 mois jusqu'en décembre 2026, dans le cadre de l'accord qui a réglé les accusations liées à la fuite de données d'Equifax de 2017, et elle indique pour cet accès le numéro d'Equifax 866-349-5191. Cette page est plus ancienne que la page du rapport hebdomadaire. L'accès hebdomadaire et cet accès propre à Equifax sont des phrases différentes. Si vous voulez les copies issues de l'accord Equifax, lisez cette page le jour même, car une date de révision de mars 2024 n'est pas une promesse que chaque ligne est inchangée en novembre 2026.
Les agences spécialisées, dit la page pratique, sont distinctes. Le CFPB tient une liste. Vous demandez ces rapports à chaque entreprise. La plupart des entreprises de la liste fournissent un rapport gratuit tous les 12 mois. D'autres peuvent faire payer. Un dossier d'historique locatif ou de vérification de chèques n'est pas le rapport des trois agences, et ce n'est pas un score FICO.
Pourquoi le rapport compte plus que le chiffre
Un score qui passe de 701 à 688 vous dit que quelque chose a bougé dans un modèle. Il ne dit pas quoi. Le rapport, si. Une nouvelle demande, un solde de carte plus élevé, un retard de paiement, un compte que vous n'avez pas ouvert, un recouvrement, un nom écrit d'une deuxième façon : ce sont des lignes du rapport. Le conseil du CFPB sur la page « where can I get my scores » est le bon ordre de travail. Les scores reposent sur les rapports, alors assurez-vous que les détails sont exacts. Des erreurs dans les rapports peuvent faire baisser les scores. Le rapport hebdomadaire est l'endroit où ces erreurs se voient. Un score payant qui ne vous montre jamais les lignes en dessous est un compteur de vitesse sans route.
La page de score gratuit d'Experian, lue elle aussi le 10 novembre 2026, décrit un rapport comme l'historique de la manière et du moment où vous avez payé, du montant de vos dettes et de la durée de gestion de vos comptes, y compris les éléments positifs et les éléments négatifs comme les recouvrements, les faillites et les saisies. Elle dit qu'un score est un nombre à trois chiffres, souvent compris entre 300 et 850. Les deux définitions concordent avec celles du CFPB. Elles montrent aussi pourquoi une entreprise peut vous offrir l'un et vous vendre l'autre.
Quel score de crédit utilisent les prêts immobiliers, les crédits auto et les cartes ?
Il n'existe pas de réponse unique valable pour chaque prêteur, et la réponse pour le prêt immobilier a changé en 2026. La version honnête est un tableau de sources, chacune datée.
Prêts immobiliers vendus à Fannie Mae et Freddie Mac
La page de la FHFA Credit Scores, mise à jour pour la dernière fois le 2 octobre 2026, est la page à lire avant de retenir un vieil article de blog sur « le score du prêt immobilier ». Les mises à jour récentes de cette page, telle qu'elle était le 10 novembre 2026, sont les suivantes :
- Le 30 septembre 2026, les Enterprises ont publié des ajustements des frais initiaux afin que ces frais concordent entre Classic FICO et VantageScore 4.0.
- Le 9 septembre 2026, elles ont étendu VantageScore 4.0 à tous les prêteurs agréés et supprimé l'obligation d'accord écrit préalable. Les prêteurs peuvent continuer à utiliser Classic FICO. FICO 10T n'est pas actuellement admissible à la livraison. Les Enterprises donneront de nouvelles indications quand FICO 10T sera disponible pour les livraisons.
- Le 1er juillet 2026, elles ont publié des données historiques FICO 10T pour les prêts acquis d'avril 2013 à septembre 2025, et d'autres données historiques VantageScore 4.0 pour les prêts acquis d'avril 2023 à septembre 2025.
Les questions-réponses de la page disent que la politique transitoire permet à un prêteur de choisir Classic FICO ou VantageScore 4.0 pour chaque prêt livré. Le même modèle doit être utilisé pour tous les emprunteurs d'un prêt donné. Vous ne pouvez pas mélanger Classic FICO pour un emprunteur et VantageScore 4.0 pour un autre sur le même prêt. Classic FICO devrait être retiré à une date future, et aucune date de retrait n'a été annoncée. La FHFA dit qu'elle préviendra à l'avance avant que Classic FICO ne cesse d'être admissible.
L'historique sur la même page retrace le chemin plus long, ce qui explique pourquoi les articles anciens se contredisent. Le 24 octobre 2022, la FHFA a dit avoir validé FICO 10T et VantageScore 4.0. Elle a aussi dit qu'une fois la mise en œuvre faite, les prêteurs devraient livrer les deux scores lorsqu'ils seraient disponibles. Le 8 juillet 2025, elle a annoncé une politique transitoire : soit VantageScore 4.0, soit Classic FICO, toujours avec des rapports des trois agences. Le 22 avril 2026, un déploiement limité a commencé. L'étape du 9 septembre 2026 a ouvert VantageScore 4.0 à tous les prêteurs agréés. La phrase « les deux scores sur chaque prêt » et la phrase « le prêteur choisit un modèle » figurent toutes deux sur la page. La phrase du choix est celle que la page présente comme actuelle. La phrase des deux scores fait partie de l'historique de ce qui a été annoncé en 2022. Si vous achetez un logement, demandez au prêteur quel modèle ce prêt utilisera. Ne le devinez pas à partir d'un score de crédit gratuit qui affiche FICO Score 8.
La page des versions de FICO, lue le même jour, énumère toujours comme versions pour le prêt immobilier FICO Score 2 (Experian), FICO Score 5 (Equifax) et FICO Score 4 (TransUnion). Ce sont des versions de base plus anciennes, ni le Score 8 ni le Score 10T. Un FICO Score 8 gratuit peut être un voisin utile de ces versions. Il ne remplace pas le score que le prêteur vous communique si vous faites une demande.
Crédits auto et cartes de crédit
La page des versions de FICO regroupe les scores auto et les scores de carte bancaire séparément du score de base. Pour l'auto, elle énumère FICO Auto Score 9, 8 et 2 chez Experian ; 9, 8 et 5 chez Equifax ; 9, 8 et 4 chez TransUnion. Pour les décisions sur les cartes de crédit, elle énumère des scores de carte bancaire et, chez certaines agences, d'autres versions de base, dont le FICO Score 9 et, chez Experian, le FICO Score 3. Les scores propres à un secteur utilisent la plage de 250 à 900. Un prêteur choisit la version qu'il a installée. FICO dit que votre prêteur peut utiliser un autre score FICO que celui que vous obtenez sur myFICO, ou un tout autre type de score.
La page de mise en œuvre de VantageScore dit que le même algorithme VantageScore est utilisé chez Equifax, Experian et TransUnion, ce qui vise à rendre le score plus cohérent d'une agence à l'autre que trois modèles réglés séparément. Le guide d'utilisation de VantageScore 4.0 de septembre 2022, lié depuis les documents de cette page et lu le 10 novembre 2026, dit que la plage du score va de 300 à 850 et donne ces paliers : Superprime 781 à 850, Prime 661 à 780, Near Prime 601 à 660, Subprime 300 à 600. Ces paliers sont ceux de VantageScore, tirés de ce guide de 2022. Ce ne sont pas les tranches de FICO, et un prêteur n'est pas tenu de les utiliser comme seuils.
Le même guide dit que VantageScore 4.0 ignore tous les comptes de recouvrement soldés, pénalise moins les recouvrements médicaux impayés que les recouvrements non médicaux impayés, et ne prend pas en compte les recouvrements médicaux de moins de 180 jours. Il dit aussi que plusieurs demandes de crédit importantes dans une fenêtre de 14 jours comptent comme une seule, quel que soit le type de compte, tandis que les demandes liées au commerce, au recouvrement et aux services publics ne sont pas regroupées ainsi. Ce sont des règles de modèle, pas un conseil d'ouvrir une série de comptes. La page pédagogique de FICO d'octobre 2026 n'indique pas cette même règle des 14 jours. Ne recopiez pas une fenêtre VantageScore sur un score FICO.
Les tranches que l'on cite
Le guide de FICO Understanding FICO Scores imprime des tranches pour les scores FICO généraux et dit que le tableau repose sur une analyse du FICO Score 8 : Exceptional 800 et plus, Very Good 740 à 799, Good 670 à 739, Fair 580 à 669, Poor moins de 580. La page de score gratuit d'Experian imprime un tableau équivalent et ajoute le plancher et le plafond : Exceptional 800 à 850, Very Good 740 à 799, Good 670 à 739, Fair 580 à 669, Poor 300 à 579. Experian dit aussi qu'un score de 670 ou plus est généralement considéré comme bon, et un score supérieur à 800 comme exceptionnel. Le guide de FICO dit que ce qui compte comme un bon score varie selon le prêteur. Un prêteur peut accorder son taux le plus bas au-dessus de 730. Un autre peut commencer ce taux au-dessus de 760. Les noms des tranches sont une carte. Le prix appartient au prêteur.
De quoi se compose le score, quand le modèle est FICO
La page de FICO d'octobre 2026 donne les pondérations connues et prévient que l'importance peut varier d'une personne à l'autre :
- Historique de paiement, 35 pour cent. Le bilan du paiement des comptes. Quelques retards ne font pas automatiquement s'effondrer un dossier par ailleurs solide, et un dossier sans retard n'est pas à lui seul un résultat parfait. L'historique de paiement est une pièce.
- Montants dus, 30 pour cent. Le montant de vos dettes, et la part de votre crédit disponible que vous utilisez. La dette seule ne fait pas de vous un risque élevé. Utiliser une grande part de la limite peut le faire.
- Ancienneté de l'historique, 15 pour cent. L'âge du compte le plus ancien, du plus récent, et la moyenne. Un long historique aide. Il n'est pas nécessaire pour un score élevé si le reste du dossier est solide.
- Diversité du crédit, 10 pour cent. Cartes, comptes de magasins, prêts à tempérament, comptes de sociétés de financement, prêts immobiliers. Vous n'avez pas besoin d'un de chaque. À 10 pour cent, c'est rarement la raison pour laquelle un prêteur dit oui ou non.
- Nouveau crédit, 10 pour cent. Plusieurs nouveaux comptes en peu de temps sont traités comme un risque plus élevé, surtout sur un dossier mince. Les scores FICO prennent en compte les demandes des 12 derniers mois. Les demandes peuvent rester deux ans sur le rapport.
Ces pourcentages sont la description par FICO des scores FICO. L'explication de VantageScore pour les consommateurs, telle qu'Experian la résume sur la même page de score gratuit, utilise des rangs plutôt que ces pourcentages : l'utilisation du crédit comme extrêmement influente, la diversité et l'expérience comme très influentes, l'historique de paiement comme modérément influent, l'ancienneté et les nouveaux comptes comme moins influents. Si votre score de crédit gratuit est un VantageScore, ne le gérez pas comme si le camembert de FICO était la formule. Si c'est un score FICO, le camembert est la description de l'entreprise elle-même, avec la réserve que la répartition varie d'un dossier à l'autre.
Qu'apporte un score de crédit payant ?
Un score de crédit payant apporte ce que dit le contrat, et rien de ce que le contrat ne dit pas. La description de la catégorie par le CFPB, lue le 10 novembre 2026, est la plus nette. Beaucoup de services fournissent des scores dans un abonnement qui comprend une surveillance du crédit, une protection de l'identité ou d'autres services, contre un tarif mensuel. Avant de vous inscrire, sachez à quoi vous vous engagez et ce que cela coûte vraiment. Un essai gratuit peut ne durer qu'une période fixée. Ensuite, vous résiliez ou vous payez. Si vous décidez d'acheter un score, vous n'êtes pas obligé d'acheter les autres services proposés à côté.
C'est toute la différence économique. Le score de crédit gratuit est un chiffre que vous pouvez voir parce qu'un émetteur de cartes, un conseiller ou un annonceur le montre. Le score de crédit payant est un chiffre emballé avec un service que vous louez.
Ce qu'un tarif peut réellement acheter
Lisez la liste en regard de l'écran, pas du titre.
Plus d'un modèle. myFICO vend l'accès à beaucoup des versions de sa page des versions, dont les versions auto, carte bancaire et celles qu'il énumère pour le prêt immobilier. Un écran gratuit d'émetteur de cartes en montre souvent une. Si vous êtes à un mois d'un prêt immobilier et que votre écran gratuit affiche FICO Score 8, un produit qui montre les versions que FICO énumère pour le prêt immobilier est un autre outil. Vous confirmez tout de même avec le prêteur quel modèle ce prêteur utilisera.
Plus d'une agence. Un produit de score à trois agences montre trois calculs. Il peut révéler qu'un dossier porte un recouvrement que les deux autres n'ont pas. Il ne fusionne pas les dossiers en un rapport que le prêteur commandera, et il ne gèle rien par lui-même.
Les alertes. La surveillance vous prévient quand le service voit un changement qu'il est programmé pour signaler : un nouveau compte, une nouvelle demande, un saut de solde, une nouvelle adresse. La valeur, c'est le temps entre le changement et votre prochain coup d'œil au rapport hebdomadaire. Si vous lisez déjà les trois rapports chaque semaine, l'alerte est un confort. Si vous ne lirez pas de rapport tant que rien ne sonne, l'alerte est le produit.
Les outils d'identité. Certaines offres ajoutent un scan du dark web, une mention d'assurance ou un bouton qui dépose une contestation. Le marque-page de la FTC renvoie les signalements d'usurpation d'identité vers IdentityTheft.gov. Une offre payante ne remplace pas cela, et un score ne pose pas de gel. Si l'assurance est la raison pour laquelle vous payez, lisez les exclusions de la police, pas le badge de la page d'accueil.
Les simulateurs. Un curseur qui dit « si vous remboursez ce solde, le score pourrait bouger » est un modèle d'un modèle. Il peut vous apprendre quel facteur l'entreprise juge lourd dans votre dossier. Ce n'est pas un calendrier de points futurs.
Le seul service payant vers lequel renvoie cet article
SmartCreditPartner est un lien d'affiliation. Nous pouvons toucher une commission si vous l'utilisez. La commission ne change ni le prix que vous payez ni le verdict de cet article. La façon dont ce blog signale un partenaire figure sur Notre méthode de notation.
La page que ce lien a ouverte le 10 novembre 2026 a pour titre des scores et rapports de crédit avec surveillance. Une note de bas de page sur cette page décrit ScoreBoost comme une simulation de paiements et de dépenses fondée sur l'utilisation du crédit chez TransUnion, Experian et Equifax, et décrit ScoreBuilder comme un outil qui transmet les demandes d'une personne au service client d'un créancier. La même page s'ouvre sur des chiffres marketing sur les points de score et les intérêts économisés, et sur des témoignages de membres sur des gains de points. Cet article ne reprend ni ces chiffres ni ces témoignages. Le texte que nous avons lu ne montrait pas de prix mensuel clair. Considérez l'inscription comme une adhésion payante jusqu'à ce que l'écran devant vous affiche un prix, une durée d'essai et une date de résiliation. L'avertissement du CFPB sur les essais vaut pour la catégorie : connaissez le tarif avant de saisir une carte.
WalletHub et Experian restent en texte simple, sans lien, parce que ce blog n'a pas de voie partenaire qui fonctionne pour eux. La page de score gratuit d'Experian, telle que lue ce jour-là, est un FICO Score 8 gratuit calculé sur les données d'Experian, mis à jour chaque jour, avec l'affirmation que consulter votre propre crédit ne fera pas baisser vos scores. Tout ce qui va au-delà de cet écran gratuit, y compris les produits qu'Experian vend à côté, est une offre distincte que vous lisez sur le site d'Experian. WalletHub n'est nommé que comme un site qui fait la publicité de scores gratuits. Son modèle et son prix ne sont pas indiqués ici.
Ce que le tarif n'achète pas
Il n'achète pas les rapports hebdomadaires. Ils sont déjà disponibles sur AnnualCreditReport.com.
Il n'achète pas un droit de contestation. Ce droit est sans frais.
Il n'achète pas le score qu'un futur prêteur utilisera, sauf si le produit montre ce modèle de cette agence et que le prêteur n'a pas changé de modèle d'ici le matin de votre demande.
Il n'achète pas une acceptation. Le CFPB dit qu'un score plus élevé peut aider. Aucun abonnement ne change le seuil d'un prêteur.
Il n'achète pas un dossier propre. Si le rapport contient un compte qui n'est pas le vôtre, l'étape suivante est une contestation et, en cas d'usurpation d'identité, IdentityTheft.gov. Un tableau de bord plus cher n'efface pas une ligne que le déclarant et l'agence n'ont pas corrigée.
Regarder un score de crédit gratuit le fait-il baisser ?
Regarder votre propre rapport, sur le site officiel, ne le fait pas baisser. AnnualCreditReport.com dit que consulter vos rapports sur ce site n'affectera pas vos scores. Il appelle cette consultation une demande douce, visible par vous, et dit qu'elle n'influe pas sur les calculs des prêteurs.
La page de score gratuit d'Experian dit la même chose avec ses propres mots : consulter votre propre crédit ne fera pas baisser vos scores de crédit. C'est l'affirmation d'Experian sur la consultation qu'il vous invite à faire. Ce n'est pas une étude de chaque application de la catégorie. Quand une page ne vous dit pas si sa consultation est une demande douce, ne le supposez pas. Demandez, ou utilisez le site officiel des rapports et une source de score qui indique le type de demande.
Une demande ferme est l'autre type. La page de FICO d'octobre 2026 dit qu'une demande est enregistrée quand vous demandez un nouveau crédit, que les scores FICO prennent en compte les demandes des 12 derniers mois et que les demandes peuvent rester deux ans sur le rapport. La page d'Experian décrit une demande ferme comme la vérification qu'une entreprise fait quand vous déposez une demande, dit qu'elle peut avoir un effet à court terme, et que cet effet devrait commencer à s'estomper après quelques mois, avec un effet plus fort s'il y a beaucoup de vérifications en dehors d'une comparaison de taux. Les deux descriptions s'accordent sur la forme. Elles ne vous donnent pas de valeur en points pour une demande, et cet article n'en inventera pas. La valeur en points dépend du reste du dossier. FICO dit qu'il n'est pas possible de mesurer l'effet exact d'un seul facteur sans le rapport complet.
La comparaison de taux a ses propres règles, et elles ne sont pas les mêmes dans chaque modèle. Le guide d'utilisation de VantageScore 4.0 de septembre 2022 dit que plusieurs demandes importantes dans les 14 jours comptent comme une seule, tous types de comptes confondus, les demandes liées au commerce, au recouvrement et aux services publics étant exclues de ce regroupement. Cet article n'indique pas de fenêtre de comparaison FICO, parce que la page de FICO lue le 10 novembre 2026 n'en imprimait pas. Si vous comparez des crédits auto ou des prêts immobiliers, demandez au prêteur comment son modèle traite un groupe de demandes, et gardez les demandes dans un intervalle de quelques jours plutôt que sur toute une saison.
La séparation pratique est simple. Une consultation que vous demandez, de votre propre rapport ou d'un score qu'une entreprise vous montre, est le type de consultation dont le site officiel des rapports et la page de score gratuit d'Experian disent qu'elle ne fait pas baisser le score. Une demande de crédit est une autre consultation, et elle peut le faire. Regarder votre score de crédit gratuit une fois par mois n'est pas une demande. Demander six cartes en un week-end, si.
À quelle fréquence un score de crédit gratuit est-il mis à jour ?
Aussi souvent que le dit le produit, et jamais plus vite que le dossier en dessous.
Les créanciers font leurs déclarations aux agences selon leurs propres cycles, souvent autour de la date du relevé, pas le matin où vous payez. Un solde que vous avez payé hier peut encore être l'ancien solde dans le dossier. Un score de crédit gratuit « mis à jour chaque jour » est en général un nouveau calcul sur un dossier qui n'a peut-être pas changé. Un calcul quotidien sur un dossier périmé reste l'information d'hier.
La page de score gratuit d'Experian dit que vous pouvez suivre les changements de ce FICO Score 8, mis à jour chaque jour, et, dans ses questions, que chaque nouvelle déclaration d'un créancier au rapport peut modifier les scores. Les deux phrases peuvent être vraies. Le calcul peut tourner chaque jour. Les données d'entrée bougent quand un créancier déclare.
Un émetteur de cartes qui imprime un score sur le relevé mensuel vous montre le score à la date de ce cycle. Il peut être plus vieux de deux semaines que celui d'un site qui recalcule chaque matin, et il peut être le chiffre le plus pertinent si l'émetteur utilise une version FICO et le site un VantageScore. Fraîcheur et pertinence sont des vertus différentes. Un chiffre de ce matin, issu d'un modèle qu'aucun de vos prêteurs n'utilise, est un échantillon frais d'une autre question.
Le rapport hebdomadaire est le rythme que le CFPB et AnnualCreditReport.com ont tous deux décrit le 10 novembre 2026. Un rythme personnel raisonnable, pour quelqu'un qui n'est pas en plein problème de fraude, consiste à lire chaque semaine le rapport d'une agence en alternant, ou à lire les trois quand une demande importante est à un mois. Le score, gratuit ou payant, est le résumé que vous regardez après les lignes, pas à leur place.
La surveillance payante n'est plus rapide qu'au sens où une alerte peut arriver entre ces lectures hebdomadaires. Elle n'est pas plus rapide que le cycle de déclaration du créancier. Une alerte sur un solde est une alerte sur un solde que l'agence a déjà reçu.
Qui devrait s'en tenir à un score de crédit gratuit ?
Restez sur un score de crédit gratuit quand ces trois conditions sont réunies.
Vous pouvez voir l'étiquette. L'écran nomme le modèle, la version, l'agence et la date. Un FICO Score 8 d'émetteur de cartes, le FICO Score 8 gratuit d'Experian ou un VantageScore clairement nommé passe ce test. Une tache qui dit « votre score est de 710 » ne le passe pas.
Votre prochaine demande n'est pas imminente, ou elle correspond à l'étiquette. Si vous surveillez le dossier, un score bien étiqueté et les rapports hebdomadaires suffisent. Si vous demandez une carte et que l'émetteur vous montre la version FICO qu'il utilise, vous avez déjà le score de crédit gratuit pertinent.
Vous lirez vraiment le rapport. Le score est un titre. Le rapport est l'histoire. Ceux qui paient une surveillance et n'ouvrent jamais le rapport ont loué une alarme qu'ils n'entendent pas. Ceux qui lisent le rapport hebdomadaire et jettent un œil à un score gratuit ont la partie que la loi a pris la peine de rendre gratuite.
Un conseiller à but non lucratif est la bonne voie gratuite quand le dossier est en désordre et que vous voulez qu'une personne l'examine avec vous. Le CFPB renvoie vers des conseillers en logement formés par le HUD et des conseillers en crédit à but non lucratif pour un rapport gratuit, un score et un examen. C'est un autre produit qu'un tableau de bord. Utilisez-le quand la question est « que faire de ce recouvrement ? », pas « qu'a fait le chiffre ce matin ? ».
Restez aussi sur le gratuit quand l'offre payante ne nomme pas le modèle. Un abonnement qui dit « score de crédit » sans dire FICO ou VantageScore, ni quelle agence, vend un nombre avec un identifiant. Un nombre, vous pouvez l'avoir sans identifiant.
À qui s'adresse le chiffre payant
Payez quand l'étiquette de l'écran gratuit n'est pas la bonne pour le prêt devant vous, et que l'étiquette de l'écran payant est la bonne.
Le cas le plus clair est une demande de prêt immobilier dans les deux mois à venir, où le score gratuit dont vous disposez est un FICO Score 8 ou un VantageScore 3.0, et où le prêteur vous dit que le prêt utilisera Classic FICO ou VantageScore 4.0. La page de la FHFA dit que le prêteur choisit, et que le même modèle s'applique à chaque emprunteur de ce prêt. Voir le modèle nommé par le prêteur, auprès des agences qu'il commandera, c'est l'usage d'un produit payant. Voir une deuxième copie du score que vous recevez déjà gratuitement, ce ne l'est pas.
Le deuxième cas est un dossier que vous ne pouvez pas suivre chaque semaine, où une alerte changerait ce que vous faites. Si vous voyagez, ou si un compte a déjà été ouvert à votre nom sans vous, un dossier surveillé peut valoir son tarif. Même alors, les démarches d'identité se font sur IdentityTheft.gov et sur les pages de gel des agences, utilisables sans abonnement de score. Payez pour l'alerte si vous y répondrez. Ne la payez pas comme un porte-bonheur.
Le troisième cas est un simulateur ou une vue des trois agences que vous utiliserez une fois, avant une demande précise, pour voir si une agence fait figure d'exception. Achetez le mois, regardez, et résiliez si le contrat le permet. L'avertissement du CFPB existe parce que l'essai est conçu pour devenir le mois que vous avez oublié. Notez la date de résiliation dans un agenda le jour où vous commencez. Si la page ne vous donne pas la date de résiliation, ne commencez pas.
Que lire avant de payer ?
Lisez ces éléments sur l'écran du fournisseur lui-même, le jour même. Les prix et les durées d'essai changent. Cet article n'imprime le prix d'aucun score payant, parce que la page SmartCredit que nous avons ouverte n'en montrait pas de clair, et qu'un prix recopié de mémoire serait une fiction au moment où vous arriverez.
- Le modèle et la version. FICO Score 8, FICO Score 2, VantageScore 4.0, ou les mots « educational score ». Si la mention éducative est là, rappelez-vous la phrase du CFPB sur une personne sur quatre avant de le traiter comme le chiffre du prêteur.
- L'agence, ou les trois agences. Un dossier est un échantillon. Trois dossiers sont une comparaison. Aucun n'est la consultation du prêteur un jour ultérieur.
- La date du dossier, pas seulement la date du calcul.
- Le prix après l'essai, et la date de fin de l'essai. Le CFPB dit que l'essai peut ne durer qu'une semaine.
- Comment résilier, dans le contrat, pas dans une fenêtre de discussion.
- Quels extras sont facultatifs. Le CFPB dit que vous n'avez pas à acheter de surveillance ni d'outils d'identité pour acheter un score.
- Ce que couvre réellement la formulation sur l'identité, si l'assurance ou la restauration est la raison pour laquelle vous regardez l'offre.
- Si un outil de contestation est inclus, et si vous préférez contester vous-même gratuitement.
Faites ensuite d'abord la moitié gratuite, pour savoir ce qu'ajoute le tarif.
- Commandez les rapports que vous n'avez pas lus sur AnnualCreditReport.com, en ligne ou au 1-877-322-8228.
- Marquez tout ce que vous ne reconnaissez pas. Contestez-le auprès de l'agence, du déclarant, ou des deux. C'est gratuit.
- Ouvrez le score gratuit que vous avez déjà, sur un compte de carte ou sur une page qui nomme le modèle. Notez le modèle, l'agence et le chiffre.
- Si une demande de prêt immobilier, de crédit auto ou de carte approche, demandez à ce prêteur quel modèle et quelles agences il utilisera. Comparez cette phrase avec l'étiquette de votre écran gratuit.
- Seulement si les étiquettes diffèrent, et que l'écart compte pour cette demande, regardez un produit payant qui montre l'étiquette du prêteur. Lisez le tarif avant de taper un numéro de carte.
Les guides de la rubrique apprendre et les calculateurs des outils gratuits sont des pages propres à Baroq. Ils traitent de la taille de position, de l'or et du reste du sujet du desk. Ce ne sont pas des produits de score de crédit, et ils ne remplacent pas le rapport. Ils sont là pour qu'une question d'argent et une question de trading ne se mélangent pas en une seule décision. La note de risque plus générale du site se trouve sur risques. Ce sujet rejoint les autres articles sur l'argent dans outils d'argent.
Une lecture rapide du chiffre, une fois que vous l'avez
Écrivez quatre lignes.
- Modèle et version.
- Agence.
- Date.
- Le chiffre.
Écrivez ensuite ce que vous n'en ferez pas. Vous ne demanderez pas trois cartes ce soir parce que le chiffre vous a semblé élevé. Vous n'ignorerez pas un recouvrement parce que le chiffre vous a semblé correct. Vous ne paierez pas d'abonnement pour regarder le même FICO Score 8 que votre carte affiche déjà. Vous ne traiterez pas un VantageScore et un Classic FICO de prêt immobilier comme une querelle entre deux vérités. Ce sont deux questions.
Si le chiffre est plus bas que prévu, le rapport est la page suivante, pas un deuxième abonnement. L'historique de paiement et les montants dus sont les catégories lourdes de FICO, à 35 et 30 pour cent sur la page de FICO d'octobre 2026, et l'utilisation est le facteur que VantageScore classe comme extrêmement influent. Un retard de paiement, une carte au plafond ou un compte qui n'est pas le vôtre feront bouger le chiffre plus qu'un nouvel identifiant. Corriger la ligne, c'est le travail. Louer un tableau de bord plus brillant est facultatif.
Si le chiffre est plus élevé que prévu, la même discipline s'applique. FICO dit que l'idée qu'un prêteur se fait d'un bon score peut commencer à 730, à 760 ou ailleurs. Un score de crédit gratuit dans la tranche « very good » n'est pas une acceptation. C'est une raison de lire le seuil du prêteur avant de comparer, et de garder le dossier immobile pendant ce temps.
Ce que ce comparatif refuse de dire
Il refuse de dire qu'un score de crédit gratuit est faux. Le CFPB le traite comme un vrai score, souvent similaire aux scores des prêteurs.
Il refuse de dire qu'un score payant est celui que le prêteur utilisera. Seuls un modèle concordant, une agence concordante et une date proche rendent cela probable, et même alors la consultation du prêteur reste la sienne.
Il refuse d'imprimer un prix qu'il n'a pas vu. La page SmartCredit lue le 10 novembre 2026 ne montrait pas de prix mensuel clair dans le texte. Le FICO Score 8 gratuit d'Experian est ce que cette page proposait gratuitement. Le prix de WalletHub n'est pas indiqué ici.
Il refuse de reprendre les promesses marketing sur les points gagnés ou les intérêts économisés. Ces affirmations figuraient sur la page d'accueil de SmartCredit. Ce sont les affirmations de cette entreprise, avec les hypothèses de cette entreprise, dont une conversion de VantageScore 3.0 en FICO 8 dans une note de bas de page. Ce ne sont pas des résultats mesurés par ce desk, et ce n'est pas une raison de s'inscrire.
Un écran de score n'est pas le produit de Baroq. Le desk et les outils de recherche, si. Pour ceux-ci, Voir les offres.
Rejoignez la chaîne Telegram gratuite : https://t.me/baroqtech
Sources lues le 10 novembre 2026
Les chiffres de cet article proviennent de ces pages, lues ce jour-là. Si une ligne a changé, la page l'emporte.
- CFPB, What is a credit score? La définition, la liste des facteurs, la plage de 300 à 850 pour la plupart des scores et les usages pour le crédit, la sélection des locataires et l'assurance.
- CFPB, Where can I get my credit scores? Scores gratuits fournis par les émetteurs de cartes, les autres prêteurs et les conseillers à but non lucratif ; services payants ; scores éducatifs similaires pour la plupart des gens.
- CFPB, Do I have to pay for my credit score? Revue pour la dernière fois le 28 mars 2024. La phrase sur une personne sur quatre, les voies pour obtenir un score, l'avertissement sur les essais d'une semaine seulement, l'affirmation que vous n'avez pas à acheter de services supplémentaires, et les rapports Equifax issus de l'accord jusqu'en décembre 2026.
- CFPB, How do I get a free copy of my credit reports? Rapports hebdomadaires d'Equifax, Experian et TransUnion, le droit annuel, le numéro (877) 322-8228, l'adresse postale d'Atlanta, les cas de rapports gratuits supplémentaires et le plafond de $16 qui peut changer.
- CFPB, Analysis of Differences between Consumer- and Creditor-Purchased Credit Scores (septembre 2012) et la page de recherche. 200 000 dossiers par agence ; même catégorie de qualité de crédit dans 73 à 80 pour cent des cas ; décalage d'une catégorie dans 19 à 24 pour cent ; deux catégories d'écart ou plus dans 1 à 3 pour cent.
- AnnualCreditReport.com. Rapports gratuits hebdomadaires, aucun effet sur les scores, demande douce, contestation sans frais, téléphone 1-877-322-8228.
- Marque-page de la FTC 744a. Rapport gratuit sur AnnualCreditReport.com ou au 877-322-8228 ; usurpation d'identité sur IdentityTheft.gov.
- FHFA, Credit Scores. Mise à jour pour la dernière fois le 2 octobre 2026. VantageScore 4.0 ouvert à tous les prêteurs agréés depuis le 9 septembre 2026 ; Classic FICO toujours autorisé ; FICO 10T non admissible à la livraison ; un seul modèle pour tous les emprunteurs d'un prêt ; aucune date de retrait annoncée pour Classic FICO.
- FICO, FICO Score versions. Le Score 8 comme version de base la plus utilisée ; plage de base de 300 à 850 ; plage sectorielle de 250 à 900 ; les versions pour le prêt immobilier, l'auto et la carte bancaire listées dans le tableau ; la phrase des 90 pour cent et la description par FICO de l'étude qui la fonde.
- FICO, What's in your credit score? Mise à jour en octobre 2026. Les pondérations de 35, 30, 15, 10 et 10 pour cent ; ce que le score n'utilise pas ; les demandes prises en compte sur 12 mois et pouvant rester deux ans sur le rapport.
- FICO, Understanding FICO Scores. Tranches du Score 8 : Exceptional 800 et plus, Very Good 740 à 799, Good 670 à 739, Fair 580 à 669, Poor moins de 580.
- VantageScore, Implement VantageScore. VantageScore 3.0 et 4.0 vont de 300 à 850 ; le même algorithme dans les trois agences.
- VantageScore, VantageScore 4.0 user guide (septembre 2022). Paliers, recouvrements soldés ignorés, règles sur les recouvrements médicaux et fenêtre de 14 jours pour les demandes.
La page de score gratuit d'Experian a été lue le même jour et n'est pas liée. Elle est la source de l'offre de FICO Score 8 gratuit, de la mise à jour quotidienne, de la phrase « consulter votre propre crédit ne fera pas baisser vos scores », des tranches de score équivalentes et du résumé par Experian des rangs de facteurs de VantageScore. SmartCredit n'a été lu que par le lien partenaire. WalletHub est nommé et n'est pas décrit.
Contenu éducatif, pas un conseil financier. Les prix, frais et offres changent : vérifiez-les sur le site du fournisseur avant de vous inscrire. Le trading de produits à effet de levier comporte un risque élevé de perte, et vous pouvez tout perdre.