Offenlegung Partnerlinks sind gekennzeichnet. Wir erhalten möglicherweise eine Provision, wenn Sie einen nutzen. Es kostet Sie nichts extra und ändert nie unser Urteil. So testen wir
Ein kostenloser Kredit-Score ist eine echte Zahl, und er ist nur eine Zahl. Er stammt aus einem Score-Modell, einer Kreditakte und einem Moment. Ein bezahlter Kredit-Score ist oft ein Paket: mehr Modelle, mehr Auskunfteien, Benachrichtigungen und eine Gebühr. Keiner von beiden ist "Ihr" Score. Das Consumer Financial Protection Bureau sagt, dass Sie nicht nur einen haben.
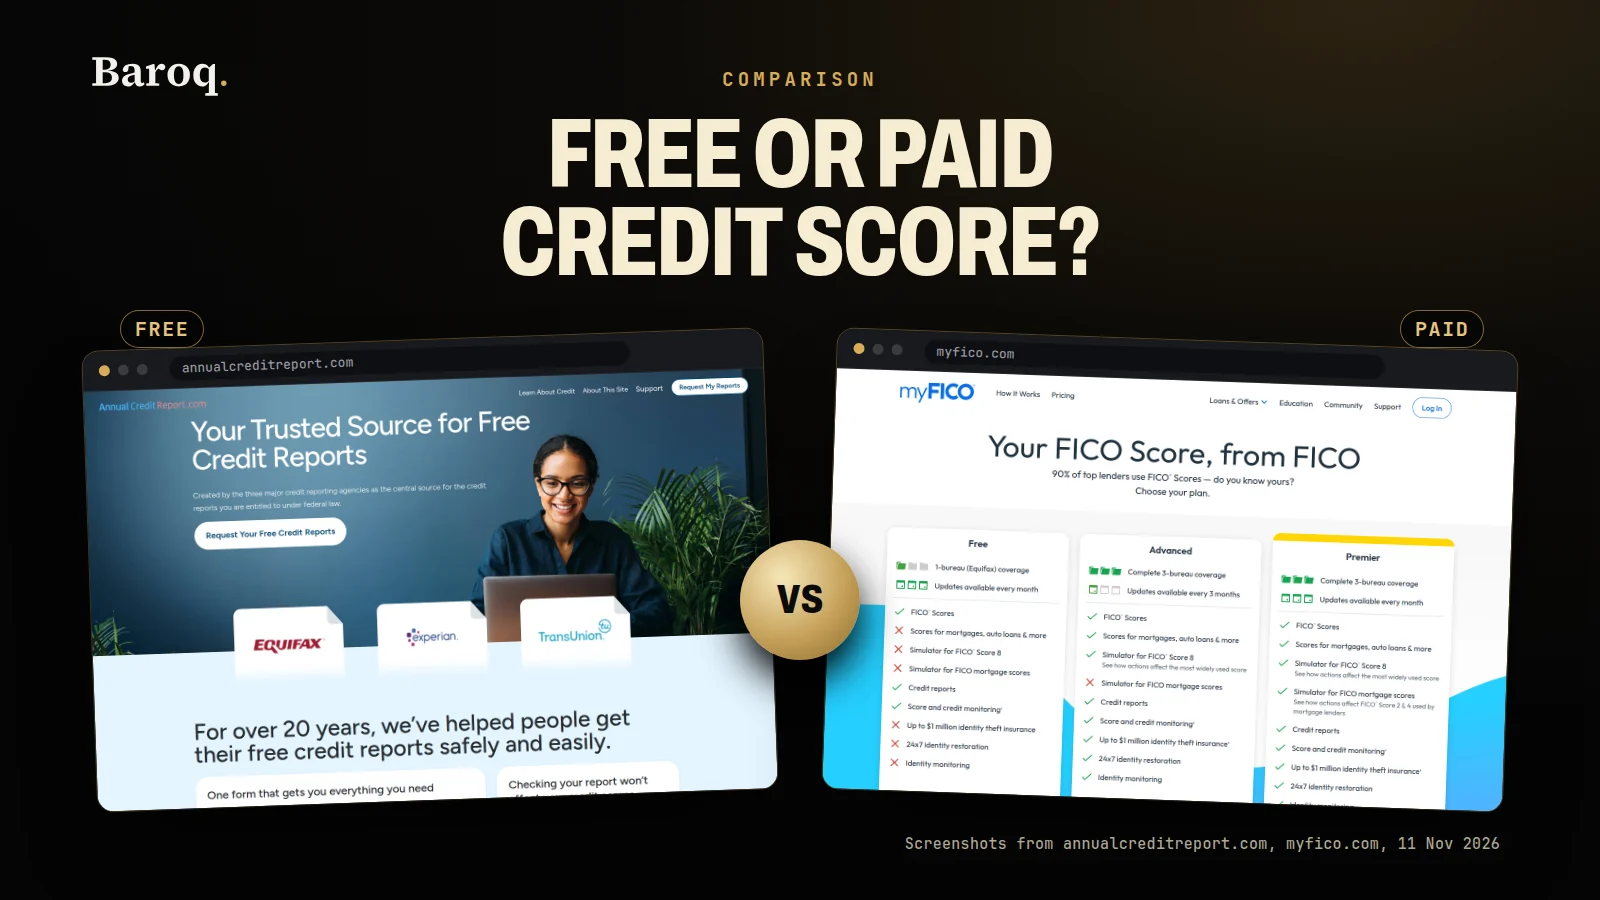
Im Vergleich
| Kostenloser Kredit-Score | Bezahlter Kredit-Score | |
|---|---|---|
| Was Sie zahlen | Keine Gebühr, wenn ein Kartenaussteller, ein anderer Kreditgeber, eine gemeinnützige Beratungsstelle oder eine werbefinanzierte Seite Ihnen einen Score zeigt. Ein Gratis-Test kann zur Gebühr werden, wenn Sie nicht kündigen. | Ein Preis, oft monatlich. Die CFPB sagt, dass Sie keine Überwachung und keine Identitätsdienste kaufen müssen, um einen Score zu kaufen. Lesen Sie den Preis auf der Anmeldeseite. |
| Die Zahl auf dem Bildschirm | Ein Modell, oft von einer Auskunftei, manchmal als Lern-Score markiert. Der Modellname und das Datum sind der nützliche Teil. | Oft mehr als ein Modell, manchmal mit einer FICO-Version, die ein Kreditgeber nennt. Trotzdem eine Momentaufnahme, nicht der Score eines künftigen Antrags. |
| Welche Akte er nutzt | Oft eine von Experian, Equifax oder TransUnion. Die anderen beiden Akten können abweichen. | Oft alle drei Akten. Drei Scores zu bestellen ist nicht dasselbe wie der Bericht, den ein Kreditgeber später bestellt. |
| Der kostenlose Bericht nach US-Bundesverfahren | Getrennt. AnnualCreditReport.com, gelesen am 10. November 2026, liefert den wöchentlichen Bericht, und die Seite beschreibt einen Bericht, keinen Score. | Ein bezahltes Paket kann Berichte enthalten. Die wöchentlichen Berichte bleiben in jedem Fall verfügbar. |
| Wie aktuell er ist | Eine Kartenabrechnung kann einen Score für diesen Monat zeigen. Manche Seiten sagen, der Score werde täglich aktualisiert. Die Akte darunter ändert sich, wenn ein Gläubiger meldet. | Benachrichtigungen, wenn sich die Akte laut Vertrag geändert hat. Die Geschwindigkeit ist eine Vertragsbedingung. |
| Übereinstimmung mit dem Kreditgeber | Oft nah. Die CFPB sagt, ein Lern-Score sei für die meisten Menschen ähnlich und für etwa einen von vier deutlich anders, auf einer Seite, die zuletzt am 28. März 2024 geprüft wurde. | Näher, wenn Modell und Auskunftei zu dem passen, was dieser Kreditgeber nutzt. Ein anderer Tag ergibt trotzdem eine andere Zahl. |
| Einsprüche | Kostenlos. AnnualCreditReport.com sagt, dass ein Einspruch nichts kostet, bei der Auskunftei oder bei dem Unternehmen, das den Eintrag geliefert hat. | Manche Dienste reichen einen Einspruch für Sie ein. Das Recht selbst setzt kein Abonnement voraus. |
| Zusätzliche Werkzeuge | Ein Score ist kein Identitätsprodukt. Betrugswarnungen und Sperren sind eigene Schritte. | Oft gebündelt: Überwachung, Benachrichtigungen, manchmal Versicherungsformulierungen. Lesen Sie, was tatsächlich abgedeckt ist. |
- Kostenloser Kredit-ScoreMenschen, die regelmässig auf einen benannten Score schauen wollen, dazu die wöchentlichen Berichte, und die den Modellnamen auf dem Bildschirm lesen.
- Bezahlter Kredit-ScoreMenschen, die kurz vor einem Antrag auf Hypothek, Autokredit oder Karte stehen und das benannte Modell der Auskunftei wollen, die dieser Kreditgeber wahrscheinlich nutzt, und die Gebühr und Kündigungsdatum gelesen haben.
Was ist ein kostenloser Kredit-Score?
Ein kostenloser Kredit-Score ist ein Kredit-Score, den Sie sehen können, ohne für diesen Score eine Gebühr zu zahlen. Dieser Satz ist kleiner, als er aussieht. Die CFPB-Seite "Where can I get my credit scores?", gelesen am 10. November 2026, sagt, dass Sie einen Score kostenlos von vielen Kreditkartenunternehmen oder anderen Kreditgebern bekommen können, die Sie bereits nutzen, sowie von gemeinnützigen Kredit- und Wohnungsberatern. Sie sagt auch, dass Sie für einen Score-Dienst zahlen können, der eine Bonitätsüberwachung oder andere Leistungen enthalten kann.
Dieselbe Behörde definiert auf "What is a credit score?" die Zahl selbst. Ein Kredit-Score ist eine Vorhersage Ihres Kreditverhaltens, etwa wie wahrscheinlich Sie einen Kredit pünktlich zurückzahlen, auf Basis der Informationen aus Ihren Kreditberichten. Unternehmen nutzen Scores, um zu entscheiden, ob sie eine Hypothek, eine Kreditkarte, einen Autokredit oder andere Kredite anbieten, und sie nutzen sie bei der Mieterprüfung und bei Versicherungen. Sie nutzen sie auch, um einen Zinssatz und ein Kreditlimit festzulegen. Eine mathematische Formel, das Score-Modell, macht aus dem Bericht die Zahl.
Die Faktoren, die Modelle laut CFPB typischerweise berücksichtigen, sind schlicht:
- Ihre Zahlungshistorie.
- Ihre aktuellen offenen Schulden.
- Anzahl und Art Ihrer Kreditkonten.
- Wie lange Ihre Kreditkonten schon offen sind.
- Wie viel Ihres verfügbaren Kreditrahmens Sie nutzen.
- Neue Kreditanträge.
- Ob eine Schuld an ein Inkassobüro ging, ob es eine Zwangsvollstreckung oder eine Insolvenz gab, und wie lange das her ist.
Die meisten Kredit-Scores, sagt die CFPB, reichen von 300 bis 850. Meist macht ein höherer Score es leichter, sich zu qualifizieren, und kann zu einem besseren Zins oder besseren Konditionen führen. "Kann" ist das Wort der CFPB. Ein Score ist eine Eingabe. Der Kreditgeber hat weiterhin seine eigene Grenze, seine eigene Preisliste und seine eigenen anderen Fakten, darunter das Einkommen, das ein FICO-Score nicht enthält. Die eigene FICO-Seite "What's in your credit score?", aktualisiert im Oktober 2026 und gelesen am 10. November 2026, sagt, dass der Score weder Herkunft noch Hautfarbe, Religion, nationale Abstammung, Geschlecht, Familienstand, Alter, Wohnort oder Kinder- und Familienunterhalt verwendet. Er verwendet auch weder Gehalt, Beruf, Titel, Arbeitgeber, Beschäftigungsverlauf noch den Zinssatz, der auf einem Konto bereits berechnet wird. Ein Kreditgeber kann trotzdem nach Einkommen und Arbeit fragen. Der Score und die Kreditentscheidung sind nicht dasselbe Dokument.
Woher ein kostenloser Kredit-Score tatsächlich kommt
Die CFPB-Seite "Do I have to pay for my credit score?", zuletzt geprüft am 28. März 2024 und am 10. November 2026 immer noch die Seite, die die Behörde ausspielte, nennt die Wege:
- Ein Kartenaussteller oder ein anderer Kreditgeber, den Sie bereits nutzen. Viele grosse Kreditkartenunternehmen und einige Autokreditgeber zeigen ihren Kunden einen Score, oft auf der Abrechnung oder im Online-Konto. Der Score ist kostenlos in dem Sinn, dass Sie ihn nicht als eigenes Produkt kaufen. Das Konto haben Sie trotzdem.
- Eine gemeinnützige Beratungsstelle. Gemeinnützige Kreditberater und Wohnungsberater, die vom US-Ministerium für Wohnungsbau und Stadtentwicklung geschult wurden, können oft einen kostenlosen Bericht und einen Score liefern und Ihnen helfen, beides durchzugehen.
- Eine Seite, die sagt, der Score sei kostenlos. Manche dieser Seiten finanzieren sich über Werbung und verlangen keine Gebühr. Manche setzen ein Überwachungsabonnement voraus, manchmal nach einem Test. Die CFPB sagt, ein Test könne nur einen festgelegten Zeitraum dauern, oft nur eine Woche, und danach müssten Sie kündigen oder eine monatliche Gebühr zahlen.
- Ein Score, den Sie kaufen. Sie können einen Score bei einer Auskunftei kaufen. Die CFPB sagt, dass Sie einen FICO-Score kaufen können und dass Sie keinen Kreditschutz, keine Identitätsdiebstahl-Überwachung und keine anderen gleichzeitig angebotenen Leistungen kaufen müssen.
- Ein Bescheid nach Ihrem Antrag. Wenn Sie eine Wohnimmobilienfinanzierung beantragen und der Kreditgeber Ihren Score nutzt, schickt er einen Bescheid mit dem Score. Wenn Sie wegen Ihrer Bonität abgelehnt werden oder schlechtere Konditionen erhalten, bekommen Sie den Score möglicherweise in einem Ablehnungsbescheid oder einem Bescheid zur risikobasierten Preisgestaltung. Dieser Score ist der, den dieser Kreditgeber für diese Entscheidung genutzt hat. Er kommt nach dem Antrag, also zu spät für den Vergleich und genau richtig, um die erhaltene Entscheidung zu verstehen.
Ein kostenloser Kredit-Score von einem Kartenaussteller ist oft die nützlichste kostenlose Zahl, weil der Bildschirm meist das Modell nennt. Steht dort FICO Score 8, kennen Sie Marke und Version. Steht dort nicht FICO, benennen Sie ihn nicht um. VantageScore ist ein anderes Unternehmen und ein anderes Modell, auch wenn die Ziffern im selben Band von 300 bis 850 liegen.
Experian, gelesen als reiner Text auf seiner Seite zum kostenlosen Score am 10. November 2026, bietet einen FICO Score 8 auf Basis von Experian-Daten an, ohne Kreditkarte, und sagt, der Score werde täglich aktualisiert. Dieselbe Seite sagt, dass ein Kreditgeber oder Versicherer einen anderen FICO-Score als FICO Score 8 nutzen kann, oder eine ganz andere Art von Score. Dieser Hinweis ist der ganze Sinn dieses Vergleichs. Experian wird hier als Unternehmen genannt. Dieser Beitrag verlinkt es nicht. WalletHub ist ein weiterer Name, den Sie in Werbung für einen kostenlosen Score sehen werden. Dieser Beitrag nennt weder das Modell noch den Aktualisierungsrhythmus noch den Preis von WalletHub. Das gehört auf die eigene Seite von WalletHub an dem Tag, an dem Sie nachsehen.
Was "kostenlos" weglässt
Kostenlos heisst nicht vollständig, und es heisst nicht nutzlos. Ein kostenloser Kredit-Score lässt drei Dinge weg, von denen Menschen oft annehmen, sie seien enthalten.
Er lässt die anderen Modelle weg. Die FICO-Seite zu den Versionen, gelesen am 10. November 2026, sagt, FICO Score 8 sei die Basisversion, die Kreditgeber am häufigsten nutzen, und listet dann weitere Versionen für Autokredite, Kreditkartenentscheidungen und Hypotheken auf, dazu neuere Versionen. Ein einzelner kostenloser Bildschirm zeigt diese Liste selten.
Er lässt die anderen Auskunfteien weg. Ein Score aus Experian-Daten sagt für sich allein nichts über die Equifax-Akte oder die TransUnion-Akte. Die CFPB sagt, wenn sich die Informationen bei den drei grossen Auskunfteien unterscheiden, unterscheidet sich auch der Score jeder Auskunftei.
Er lässt morgen weg. Die Akte ändert sich, wenn ein Gläubiger eine Zahlung, einen Saldo oder ein neues Konto meldet. Der Score, den Sie am Montag gesehen haben, ist der Score für die Akte vom Montag.
Nichts davon macht die kostenlose Zahl zum Spielzeug. Es macht sie zu einer beschrifteten Stichprobe. Die Beschriftung ist der Teil, den Menschen überspringen. Ein kostenloser Kredit-Score ohne Modellnamen ist eine Ziffernfolge. Ein kostenloser Kredit-Score mit Modell, Auskunftei und Datum ist etwas, das Sie vergleichen können.
Ist ein kostenloser Kredit-Score dieselbe Zahl, die ein Kreditgeber nutzt?
Manchmal ist es dasselbe Modell. Oft ist es ein Nachbar. Selten ist es genau die Zahl, die der Kreditgeber an dem Morgen abruft, an dem Sie den Antrag stellen.
Die CFPB sagt, dass Sie mehr als einen Kredit-Score haben. Scores können mit unterschiedlichen Daten verschiedener Auskunfteien oder zu verschiedenen Zeitpunkten berechnet werden. Kreditgeber nutzen für verschiedene Kreditarten verschiedene Scores. Die eigene Schlussfolgerung der Behörde, auf der am 10. November 2026 gelesenen Seite, lautet, dass es normal ist, leicht unterschiedliche Scores zu sehen.
"Leicht" ist kein Versprechen, dass der Abstand für Sie klein ist. Die Seite derselben Behörde zur Frage, ob man zahlen muss, sagt, dass manche Quellen einen Lern-Score liefern statt eines Scores, den ein Kreditgeber nutzen würde. Für die meisten Menschen ist ein Lern-Score den Scores der Kreditgeber ähnlich und kann hilfreich sein. Für manche Menschen können die Scores recht unterschiedlich sein. Die Seite sagt, der Bericht der CFPB habe für einen von vier Menschen einen deutlichen Unterschied gefunden. Diese Seite wurde zuletzt am 28. März 2024 geprüft. Die zugrunde liegende Studie ist älter als das Prüfdatum, und es lohnt sich, sie für sich zu lesen statt als frische Messung von 2026.
Was die CFPB-Studie von 2012 tatsächlich gezählt hat
Die Studie heisst "Analysis of Differences between Consumer- and Creditor-Purchased Credit Scores", laut Dateiname datiert auf September 2012. Die CFPB analysierte Scores aus 200.000 Kreditakten von jeder der Auskunfteien TransUnion, Equifax und Experian. Die Forschungsseite, die sie vorstellt, sagt, dass ein Verbraucher, der einen Score bei einer Auskunftei kauft, wahrscheinlich einen Score bekommt, der nicht der Score ist, den ein Kreditgeber kauft. Die genannten Gründe sind die, die dieses Thema bis heute ordnen:
- Der Score des Verbrauchers kann ein Lern-Score sein, den Kreditgeber nicht nutzen.
- Der Kreditgeber kann ein anderes Score-Modell nutzen als das, das der Verbraucher gekauft hat.
- Verbraucher und Kreditgeber nutzen möglicherweise nicht dieselbe Auskunftei.
- Die Daten können sich zwischen dem Abruf des Verbrauchers und dem Abruf des Kreditgebers ändern.
- Verbraucher und Kreditgeber können bei unterschiedlichen Akten landen, wenn sich die Angaben zur Identität unterscheiden.
Die Studie ordnete die Scores dann in vier Bonitätskategorien ein und verglich Kategorien, keine Rohpunkte. Verschiedene Modelle ordneten Verbraucher in 73 bis 80 Prozent der Fälle derselben Kategorie zu. In 19 bis 24 Prozent der Fälle lagen sie eine Kategorie daneben. 1 bis 3 Prozent der Verbraucher landeten in Kategorien, die zwei oder mehr Stufen auseinanderlagen. Die spätere Zusammenfassung der CFPB, "einer von vier", liegt neben diesem Band von 19 bis 24 Prozent. Sie beschreibt eine Abweichung der Kategorie, nicht den Befund, dass jeder vierte Mensch einen nutzlosen Score hat.
Die Studie sagt auch, dass die Korrelationen zwischen den Modellen hoch waren, im Allgemeinen über 0,90. Wer in einem Modell einen starken Score hatte, hatte meist auch in einem anderen einen starken Score. Der Schaden, den die Forschungsseite beschreibt, ist konkret. Wer glaubt, riskant zu wirken, obwohl das Modell eines Kreditgebers das nicht so sähe, verzichtet vielleicht auf einen Antrag oder nimmt ein schlechteres Angebot an. Wer glaubt, stark zu wirken, obwohl das Modell eines Kreditgebers das nicht so sähe, stellt vielleicht einen Antrag, wird abgelehnt und sammelt eine Anfrage ein. Beide Fehler entstehen, weil ein Bildschirm als der Bildschirm des Kreditgebers behandelt wird.
Deshalb lautet die praktische Frage nicht "ist der kostenlose Kredit-Score echt?" Sie lautet "welches Modell, welche Akte, welcher Tag?"
Ein durchgerechneter Blick auf drei Bildschirme
Hier wird keine Person beschrieben. Das sind Beschriftungen, die Sie auf echten Bildschirmen finden, hier als Schema genutzt.
Bildschirm A zeigt VantageScore 3.0, TransUnion, Stand heute Morgen. Die Implementierungsseite von VantageScore, gelesen am 10. November 2026, sagt, dass VantageScore 3.0 und VantageScore 4.0 beide von 300 bis 850 reichen. Bildschirm A ist ein echter Score. Er ist nicht FICO Score 8. Er ist nicht die Equifax-Akte. Er ist kein Hypotheken-Score, es sei denn, der Kreditgeber dieses Antrags hat ein VantageScore-Modell und diese Auskunftei gewählt.
Bildschirm B zeigt FICO Score 8, Experian, Stand Abrechnungsdatum der Karte. Die FICO-Seite zu den Versionen sagt, Score 8 sei die Basisversion, die Kreditgeber am häufigsten nutzen, und dass Basis-FICO-Scores von 300 bis 850 reichen. Bildschirm B liegt näher an einer üblichen Kartenentscheidung als Bildschirm A. Es ist trotzdem eine Auskunftei. FICO sagt, dass Ihre Akte von Auskunftei zu Auskunftei variieren kann, sodass der Equifax-FICO Score 8 am selben Tag vom Experian-FICO Score 8 abweichen kann.
Bildschirm C ist der Score auf einer Hypotheken-Offenlegung. Die FHFA-Seite zur Score-Politik, zuletzt aktualisiert am 2. Oktober 2026 und gelesen am 10. November 2026, sagt, dass Kreditgeber, die Kredite an Fannie Mae und Freddie Mac verkaufen, Classic FICO oder VantageScore 4.0 nutzen dürfen. FICO 10T ist derzeit nicht für die Lieferung zugelassen. Die FICO-Seite zu den Versionen listet getrennt davon FICO Score 2 bei Experian, FICO Score 5 bei Equifax und FICO Score 4 bei TransUnion unter "versions used in mortgage lending". Dieser Beitrag klebt diese beiden Sätze nicht zu einem zusammen. Classic FICO ist der Name der FHFA für das lange genutzte Modell. Die Scores 2, 4 und 5 sind die Versionen, die FICO für Hypotheken auflistet. Wenn Ihr kostenloser Bildschirm FICO Score 8 zeigt, kann er nahe an der Hypothekenzahl liegen, und er ist möglicherweise nicht die Hypothekenzahl.
Stellen Sie die drei Bildschirme nebeneinander, und der Abstand hat eine Ursache, die Sie benennen können. Wenn Sie das Modell nicht benennen können, können Sie den Abstand nicht erklären. Sie können sich nur Sorgen darüber machen.
Die eigene "90 Prozent"-Zeile von FICO
Die FICO-Seite zu den Versionen enthält die Aussage, dass FICO-Scores von 90 Prozent der führenden Kreditgeber genutzt werden. Dieselbe Seite sagt, diese Aussage beruhe auf einer Studie von Datenquellen Dritter über alle Versionen aller FICO-Scores, die an Kreditgeber verkauft wurden, einschliesslich anderer Versionen als FICO Score 8. Es ist die Zahl von FICO über die Verkäufe von FICO, keine Zählung jeder Kreditentscheidung im Land und keine Behauptung, dass der Score auf einer kostenlosen Website die Version in diesen 90 Prozent ist. Branchenspezifische FICO-Scores, sagt dieselbe Seite, reichen von 250 bis 900, ein breiteres Band als die 300 bis 850 der Basis. Ein Auto-Score und ein Bankkarten-Score sind gebaut, um eine bestimmte Art von Kredit vorherzusagen. Ein kostenloser allgemeiner Score zeigt Ihnen diese nicht, es sei denn, das Produkt sagt es.
Was ist der Unterschied zwischen einem kostenlosen Kreditbericht und einem Score?
Der Bericht ist die Akte. Der Score ist eine Berechnung, die jemand über die Akte laufen lässt. Sie können einen frischen Bericht in der Hand halten und trotzdem keinen Score haben. Sie können einen Score haben und die Akte, aus der er stammt, trotzdem nicht gelesen haben.
AnnualCreditReport.com, gelesen am 10. November 2026, beschreibt sich als zentrale Quelle für die Kreditberichte, auf die Sie nach US-Bundesrecht Anspruch haben, eingerichtet von den drei grossen Auskunfteien. Die Seite sagt, dass Sie Ihre Bonität jede Woche kostenlos prüfen können, ohne Abonnement und ohne versteckte Gebühren. Sie sagt, dass Sie den Bericht online, telefonisch oder per Post anfordern können und dass Sie nicht alle drei Auskunfteien gleichzeitig bestellen müssen. Online wählen Sie Equifax, Experian, TransUnion oder eine beliebige Kombination. Die dort genannte Telefonnummer ist 1-877-322-8228. Eine telefonische Anfrage wird laut Seite in der Regel innerhalb von 15 Tagen per Post verschickt. Die Seite sagt, dass das Prüfen Ihrer Berichte über diese Website Ihre Kredit-Scores nicht beeinflusst, und nennt diese Prüfung eine weiche Anfrage, für Sie sichtbar und nicht in den Berechnungen der Kreditgeber verwendet.
Die aktuelle Anleitungsseite der CFPB, "How do I get a free copy of my credit reports?", am selben Tag gelesen, bestätigt die wöchentliche Regel und nennt in derselben Antwort das ältere gesetzliche Recht: eine kostenlose Kopie von Equifax, Experian und TransUnion einmal pro Woche bei AnnualCreditReport.com, und zusätzlich das Recht auf einen kostenlosen Bericht von jeder Auskunftei alle 12 Monate. Die Telefonnummer auf dieser Seite ist (877) 322-8228. Die angegebene Postanschrift lautet Annual Credit Report Request Service, P.O. Box 105281, Atlanta, GA 30348-5281. Sie können eine, zwei oder alle drei Auskunfteien anfragen.
Ein Lesezeichen der Federal Trade Commission, die Publikation 744a auf der Bestellseite der FTC, fordert dazu auf, einen kostenlosen Kreditbericht bei AnnualCreditReport.com oder unter 877-322-8228 zu holen und Identitätsdiebstahl bei IdentityTheft.gov zu melden. Das Lesezeichen beschreibt keinen Score. Der Bericht ist das Produkt, auf das die Verbraucherseiten der US-Bundesbehörden immer wieder verweisen. Der Score ist ein eigenes Produkt, bei manchen Unternehmen kostenlos und bei anderen käuflich.
Wofür der wöchentliche Bericht da ist
Die eigenen Gründe von AnnualCreditReport.com sind praktisch. Prüfen Sie die Akte vor einem grossen Kauf. Lesen Sie die Zahlungshistorie, wenn Sie Schulden abbauen. Schauen Sie nach einer Heirat, einer Scheidung oder einer anderen Änderung im Haushalt erneut hin. Suchen Sie nach Konten, die Sie nicht kennen. Die Seite sagt, dass Sie nach US-Bundesrecht unrichtige Angaben bestreiten können und dass ein Einspruch keine Gebühr kostet. Sie können beim Unternehmen widersprechen, das die Information geliefert hat, bei der Auskunftei, die sie aufgeführt hat, oder bei beiden.
Dieses Recht auf Einspruch steckt nicht hinter einem bezahlten Score. Für einen Score zu zahlen nimmt es Ihnen auch nicht. Ein Überwachungsdienst, der anbietet, Einsprüche für Sie einzureichen, verkauft Bequemlichkeit und manchmal eine bestimmte Art, den Brief zu schreiben. Das Recht selbst haben Sie bereits. Wenn ein Dienst andeutet, Sie könnten ohne Abonnement nicht widersprechen, ist dieser Satz der Moment, um aufzuhören und stattdessen die CFPB-Seite zu lesen.
Die CFPB nennt ausserdem Situationen, in denen Sie zusätzliche kostenlose Berichte bekommen können:
- Ihnen wurden Kredit, Versicherung oder eine Stelle verweigert, oder es gab eine andere nachteilige Massnahme auf Grundlage eines Berichts. Sie können einen kostenlosen Bericht von der im Bescheid genannten Auskunftei anfordern, und zwar innerhalb von 60 Tagen nach Erhalt des Bescheids.
- Sie halten die Akte wegen Betrugs für unrichtig.
- Sie haben eine erste Betrugswarnung gesetzt. Die Seite sagt, Sie könnten im Zusammenhang mit dieser Warnung einen kostenlosen Bericht anfordern, und zwei kostenlose Kopien bei einer erweiterten Betrugswarnung.
- Sie sind arbeitslos und wollen sich innerhalb von 60 Tagen auf eine Stelle bewerben.
- Sie beziehen öffentliche Unterstützung.
- Ihr Bundesstaat gewährt Ihnen einen kostenlosen Bericht.
Wenn nichts davon zutrifft und Sie die wöchentlichen und jährlichen Wege, die die Seiten beschreiben, schon genutzt haben, darf die Auskunftei laut CFPB eine Gebühr verlangen. Gesetzlich, heisst es dort, darf eine Auskunftei für einen Kreditbericht höchstens $16 verlangen, und diese Grenze kann sich mit der Zeit ändern. Sechzehn Dollar ist die Obergrenze, die am 10. November 2026 auf dieser Seite stand. Es ist eine Obergrenze für einen Bericht, kein Preis für einen Score, und die Seite sagt Ihnen, dass sich die Grenze verschieben kann. Prüfen Sie die Zahl auf der Seite, bevor Sie eine Auskunftei für eine zusätzliche Kopie bezahlen.
Die ältere CFPB-Seite zur Frage, ob man für einen Score zahlen muss, zuletzt geprüft am 28. März 2024, sagt ausserdem, dass Sie bis Dezember 2026 alle 12 Monate Anspruch auf sechs kostenlose Equifax-Berichte haben, als Teil der Vereinbarung, die die Vorwürfe rund um das Equifax-Datenleck von 2017 beilegte, und nennt dafür die Equifax-Telefonnummer 866-349-5191. Diese Seite ist älter als die Seite zum wöchentlichen Bericht. Der wöchentliche Zugang und dieser Equifax-spezifische Zugang sind verschiedene Sätze. Wenn Sie die Equifax-Kopien aus dem Vergleich wollen, lesen Sie diese Seite am betreffenden Tag, denn ein Prüfdatum vom März 2024 ist kein Versprechen, dass im November 2026 jede Zeile unverändert ist.
Spezialisierte Auskunfteien, sagt die Anleitungsseite, sind etwas anderes. Die CFPB führt eine Liste. Diese Berichte fordern Sie bei jedem Unternehmen einzeln an. Die meisten Unternehmen auf der Liste liefern alle 12 Monate einen kostenlosen Bericht. Andere können eine Gebühr verlangen. Eine Akte zur Mietvergangenheit oder zur Scheckprüfung ist nicht der Bericht der drei Auskunfteien, und sie ist kein FICO-Score.
Warum der Bericht mehr zählt als die Ziffer
Ein Score, der von 701 auf 688 fällt, sagt Ihnen, dass sich in einem Modell etwas bewegt hat. Er sagt nicht, was. Der Bericht sagt es. Eine neue Anfrage, ein höherer Kartensaldo, eine verspätete Zahlung, ein Konto, das Sie nicht eröffnet haben, ein Inkassofall, ein Name in einer zweiten Schreibweise: Das sind Zeilen im Bericht. Der Tipp der CFPB auf der Seite "where can I get my scores" ist die richtige Reihenfolge der Arbeit. Scores beruhen auf den Berichten, also achten Sie darauf, dass die Angaben stimmen. Fehler in den Berichten können die Scores senken. Der wöchentliche Bericht ist der Ort, an dem diese Fehler sichtbar sind. Ein bezahlter Score, der Ihnen nie die Zeilen darunter zeigt, ist ein Tacho ohne Strasse.
Die Seite von Experian zum kostenlosen Score, ebenfalls am 10. November 2026 gelesen, beschreibt einen Bericht als Aufzeichnung darüber, wie und wann Sie gezahlt haben, wie viele Schulden Sie haben und wie lange Sie Konten führen, einschliesslich positiver Einträge und negativer Einträge wie Inkassofälle, Insolvenzen und Zwangsvollstreckungen. Sie sagt, ein Score sei eine dreistellige Zahl, oft im Bereich von 300 bis 850. Die beiden Definitionen stimmen mit denen der CFPB überein. Sie zeigen auch, warum ein Unternehmen Ihnen das eine schenken und das andere verkaufen kann.
Welchen Kredit-Score nutzen Hypotheken, Autokredite und Karten?
Es gibt keine einzelne Antwort, die für jeden Kreditgeber stimmt, und die Antwort für Hypotheken hat sich 2026 geändert. Die ehrliche Fassung ist eine Tabelle von Quellen, jede mit Datum.
Hypotheken, die an Fannie Mae und Freddie Mac verkauft werden
Die FHFA-Seite Credit Scores, zuletzt aktualisiert am 2. Oktober 2026, ist die Seite, die Sie lesen sollten, bevor Sie sich einen alten Blogbeitrag über "den Hypotheken-Score" einprägen. Die jüngsten Aktualisierungen auf dieser Seite, Stand 10. November 2026, sind diese:
- Am 30. September 2026 veröffentlichten die Enterprises Anpassungen der Vorabgebühren, damit diese Gebühren bei Classic FICO und VantageScore 4.0 übereinstimmen.
- Am 9. September 2026 öffneten sie VantageScore 4.0 für alle zugelassenen Kreditgeber und strichen die Pflicht zur vorherigen schriftlichen Genehmigung. Kreditgeber dürfen weiter Classic FICO nutzen. FICO 10T ist derzeit nicht für die Lieferung zugelassen. Die Enterprises wollen weitere Hinweise geben, wenn FICO 10T für Lieferungen verfügbar wird.
- Am 1. Juli 2026 veröffentlichten sie historische FICO-10T-Daten für Kredite, die von April 2013 bis September 2025 erworben wurden, und weitere historische VantageScore-4.0-Daten für Kredite, die von April 2023 bis September 2025 erworben wurden.
Die Fragen und Antworten auf der Seite sagen, dass die Übergangsregel einem Kreditgeber erlaubt, für jeden gelieferten Kredit Classic FICO oder VantageScore 4.0 zu wählen. Für alle Kreditnehmer eines Kredits muss dasselbe Modell genutzt werden. Sie können für denselben Kredit nicht Classic FICO für einen Kreditnehmer und VantageScore 4.0 für einen anderen mischen. Classic FICO soll zu einem späteren Zeitpunkt auslaufen, und es wurde kein Datum dafür angekündigt. Die FHFA sagt, sie werde vorab informieren, bevor Classic FICO nicht mehr zugelassen ist.
Der Hintergrund auf derselben Seite hält den längeren Weg fest, weshalb ältere Artikel einander widersprechen. Am 24. Oktober 2022 sagte die FHFA, sie habe FICO 10T und VantageScore 4.0 validiert. Sie sagte auch, dass Kreditgeber nach der Umsetzung beide Scores liefern müssten, sofern verfügbar. Am 8. Juli 2025 kündigte sie eine Übergangsregel an: entweder VantageScore 4.0 oder Classic FICO, weiterhin mit Kreditberichten aller drei Auskunfteien. Am 22. April 2026 begann eine begrenzte Einführung. Der Schritt vom 9. September 2026 öffnete VantageScore 4.0 für alle zugelassenen Kreditgeber. Der Satz "beide Scores für jeden Kredit" und der Satz "der Kreditgeber wählt ein Modell" stehen beide auf der Seite. Der Wahlsatz ist der, den die Seite als aktuell kennzeichnet. Der Satz mit beiden Scores gehört zur Geschichte dessen, was 2022 angekündigt wurde. Wenn Sie ein Haus kaufen, fragen Sie den Kreditgeber, welches Modell dieser Kredit nutzen wird. Raten Sie nicht anhand eines kostenlosen Kredit-Scores, auf dem FICO Score 8 steht.
Die FICO-Seite zu den Versionen, am selben Tag gelesen, listet als Hypothekenversionen weiterhin FICO Score 2 (Experian), FICO Score 5 (Equifax) und FICO Score 4 (TransUnion). Das sind ältere Basisversionen, nicht Score 8 und nicht Score 10T. Ein kostenloser FICO Score 8 kann ein nützlicher Nachbar dieser Versionen sein. Er ersetzt nicht den Score, den der Kreditgeber offenlegt, wenn Sie einen Antrag stellen.
Autokredite und Kreditkarten
Die FICO-Seite zu den Versionen führt Auto-Scores und Bankkarten-Scores getrennt vom Basis-Score. Für Autos listet sie FICO Auto Score 9, 8 und 2 bei Experian; 9, 8 und 5 bei Equifax; 9, 8 und 4 bei TransUnion. Für Kreditkartenentscheidungen listet sie Bankkarten-Scores und bei manchen Auskunfteien weitere Basisversionen, darunter FICO Score 9 und bei Experian FICO Score 3. Branchenspezifische Scores nutzen den Bereich von 250 bis 900. Ein Kreditgeber wählt die Version, die er installiert hat. FICO sagt, dass Ihr Kreditgeber einen anderen FICO-Score nutzen kann als den, den Sie bei myFICO bekommen, oder eine ganz andere Art von Score.
Die Implementierungsseite von VantageScore sagt, dass bei Equifax, Experian und TransUnion derselbe VantageScore-Algorithmus genutzt wird, was den Score über die Auskunfteien hinweg einheitlicher halten soll als drei getrennt abgestimmte Modelle. Das Benutzerhandbuch zu VantageScore 4.0 vom September 2022, verlinkt in den Materialien dieser Seite und gelesen am 10. November 2026, sagt, dass der Score von 300 bis 850 reicht, und nennt diese Stufen: Superprime 781 bis 850, Prime 661 bis 780, Near Prime 601 bis 660, Subprime 300 bis 600. Diese Stufen sind die von VantageScore, aus dem Handbuch von 2022. Es sind nicht die Bänder von FICO, und ein Kreditgeber muss sie nicht als Grenzwerte nutzen.
Dasselbe Handbuch sagt, dass VantageScore 4.0 alle bezahlten Inkassokonten ignoriert, unbezahlte medizinische Inkassofälle weniger bestraft als unbezahlte nicht medizinische, und medizinische Inkassofälle, die jünger als 180 Tage sind, nicht berücksichtigt. Es sagt auch, dass mehrere grosse Kreditanfragen innerhalb eines Fensters von 14 Tagen als eine Anfrage zählen, unabhängig von der Kontoart, während Anfragen aus Handel, Inkasso und Versorgung nicht so zusammengefasst werden. Das sind Modellregeln, kein Rat, eine Reihe von Konten zu eröffnen. Die FICO-Lernseite vom Oktober 2026 nennt diese 14-Tage-Regel nicht. Übertragen Sie kein VantageScore-Fenster auf einen FICO-Score.
Die Bänder, die Menschen zitieren
Der FICO-Leitfaden Understanding FICO Scores druckt Bänder für allgemeine FICO-Scores und sagt, die Tabelle beruhe auf einer Analyse von FICO Score 8: Exceptional 800 und mehr, Very Good 740 bis 799, Good 670 bis 739, Fair 580 bis 669, Poor unter 580. Die Seite von Experian zum kostenlosen Score druckt eine passende Tabelle und ergänzt Untergrenze und Obergrenze: Exceptional 800 bis 850, Very Good 740 bis 799, Good 670 bis 739, Fair 580 bis 669, Poor 300 bis 579. Experian sagt ausserdem, dass ein Score von 670 oder mehr allgemein als gut gilt und ein Score über 800 als aussergewöhnlich. Der FICO-Leitfaden sagt, was als guter Score gilt, hänge vom Kreditgeber ab. Ein Kreditgeber gibt seinen niedrigsten Zins vielleicht ab 730. Ein anderer beginnt mit diesem Zins vielleicht erst ab 760. Die Bandnamen sind eine Landkarte. Der Preis gehört dem Kreditgeber.
Woraus der Score besteht, wenn das Modell FICO ist
Die FICO-Seite vom Oktober 2026 nennt die bekannten Gewichte und warnt, dass die Bedeutung von Person zu Person variieren kann:
- Zahlungshistorie, 35 Prozent. Die Bilanz beim Bezahlen von Konten. Ein paar verspätete Zahlungen bedeuten nicht automatisch den Absturz einer sonst starken Akte, und eine Akte ohne verspätete Zahlungen ist für sich allein kein perfektes Ergebnis. Die Zahlungshistorie ist ein Teil.
- Geschuldete Beträge, 30 Prozent. Wie viele Schulden Sie tragen und wie viel Ihres verfügbaren Kreditrahmens Sie nutzen. Schulden allein machen Sie nicht zum hohen Risiko. Einen grossen Teil des Limits zu nutzen kann es.
- Länge der Kredithistorie, 15 Prozent. Alter des ältesten Kontos, des neuesten Kontos und der Durchschnitt. Eine lange Historie hilft. Sie ist für einen hohen Score nicht nötig, wenn der Rest der Akte stark ist.
- Kreditmix, 10 Prozent. Karten, Händlerkonten, Ratenkredite, Konten bei Finanzierungsgesellschaften, Hypotheken. Sie brauchen nicht von allem eines. Mit 10 Prozent ist er selten der Grund, warum ein Kreditgeber ja oder nein sagt.
- Neue Kredite, 10 Prozent. Mehrere neue Konten in kurzer Zeit gelten als höheres Risiko, besonders bei einer dünnen Akte. FICO-Scores berücksichtigen Anfragen der letzten 12 Monate. Anfragen können zwei Jahre im Bericht bleiben.
Diese Prozentsätze sind die Beschreibung von FICO für FICO-Scores. Die Verbrauchererklärung von VantageScore, wie Experian sie auf derselben Seite zum kostenlosen Score zusammenfasst, nutzt Ränge statt dieser Prozentsätze: Kreditnutzung als äusserst einflussreich, Mix und Erfahrung als sehr einflussreich, Zahlungshistorie als mässig einflussreich, Alter und neue Konten als weniger einflussreich. Wenn Ihr kostenloser Kredit-Score ein VantageScore ist, steuern Sie ihn nicht so, als wäre das FICO-Tortendiagramm die Formel. Wenn es ein FICO-Score ist, ist das Tortendiagramm die eigene Beschreibung des Unternehmens, mit dem Vorbehalt, dass sich die Anteile von Akte zu Akte verschieben.
Was bringt ein bezahlter Kredit-Score zusätzlich?
Ein bezahlter Kredit-Score bringt, was der Vertrag sagt, und nichts, was der Vertrag nicht sagt. Die Beschreibung der Kategorie durch die CFPB, gelesen am 10. November 2026, ist die saubere. Viele Dienste liefern Scores in einem Abonnement, das Bonitätsüberwachung, Identitätsschutz oder andere Leistungen enthält, gegen eine monatliche Gebühr. Bevor Sie sich anmelden, sollten Sie wissen, wofür Sie sich anmelden und was es wirklich kostet. Ein Gratis-Test kann nur einen festgelegten Zeitraum dauern. Danach kündigen Sie oder Sie zahlen. Wenn Sie sich entscheiden, einen Score zu kaufen, müssen Sie die anderen daneben angebotenen Leistungen nicht kaufen.
Das ist der gesamte wirtschaftliche Unterschied. Der kostenlose Kredit-Score ist eine Zahl, die Sie sehen können, weil ein Kartenaussteller, eine Beratungsstelle oder ein Werbetreibender sie zeigt. Der bezahlte Kredit-Score ist eine Zahl, verpackt mit einem Dienst, den Sie mieten.
Was eine Gebühr tatsächlich kaufen kann
Lesen Sie die Liste gegen den Bildschirm, nicht gegen die Überschrift.
Mehr als ein Modell. myFICO verkauft Zugang zu vielen der Versionen auf seiner Versionsseite, darunter Auto, Bankkarte und die gelisteten Hypothekenversionen. Ein kostenloser Bildschirm eines Kartenausstellers zeigt oft eine. Wenn Sie einen Monat vor einer Hypothek stehen und Ihr kostenloser Bildschirm FICO Score 8 zeigt, ist ein Produkt, das die von FICO gelisteten Hypothekenversionen zeigt, ein anderes Werkzeug. Sie klären trotzdem mit dem Kreditgeber, welches Modell dieser Kreditgeber laufen lässt.
Mehr als eine Auskunftei. Ein Score-Produkt für drei Auskunfteien zeigt drei Berechnungen. Es kann zeigen, dass eine Akte einen Inkassofall trägt, den die anderen beiden nicht haben. Es fügt die Akten nicht zu dem Bericht zusammen, den der Kreditgeber bestellen wird, und es sperrt von sich aus nichts.
Benachrichtigungen. Die Überwachung meldet Ihnen, wenn der Dienst eine Änderung sieht, die er melden soll: ein neues Konto, eine neue Anfrage, einen Sprung im Saldo, eine neue Adresse. Der Wert ist die Zeit zwischen der Änderung und Ihrem nächsten Blick auf den wöchentlichen Bericht. Wenn Sie die drei Berichte schon jede Woche lesen, ist die Benachrichtigung eine Bequemlichkeit. Wenn Sie keinen Bericht lesen, bis etwas piept, ist die Benachrichtigung das Produkt.
Identitätswerkzeuge. Manche Pakete fügen einen Darknet-Scan, eine Versicherungszusage oder eine Schaltfläche hinzu, die einen Einspruch einreicht. Das FTC-Lesezeichen verweist Meldungen von Identitätsdiebstahl an IdentityTheft.gov. Ein bezahltes Paket ersetzt das nicht, und ein Score setzt keine Sperre. Wenn die Versicherung der Grund ist, warum Sie zahlen, lesen Sie die Ausschlüsse in der Police, nicht das Abzeichen auf der Startseite.
Simulatoren. Ein Schieberegler, der sagt "wenn Sie diesen Saldo abbauen, könnte sich der Score bewegen", ist ein Modell eines Modells. Er kann Ihnen zeigen, welchen Faktor das Unternehmen in Ihrer Akte für schwer hält. Er ist kein Fahrplan künftiger Punkte.
Der eine bezahlte Dienst, den dieser Beitrag verlinkt
SmartCreditPartner ist ein Partnerlink. Wir erhalten möglicherweise eine Provision, wenn Sie ihn nutzen. Die Provision ändert weder den Preis, den Sie zahlen, noch das Urteil in diesem Beitrag. Wie dieser Blog einen Partner kennzeichnet, steht unter So testen wir.
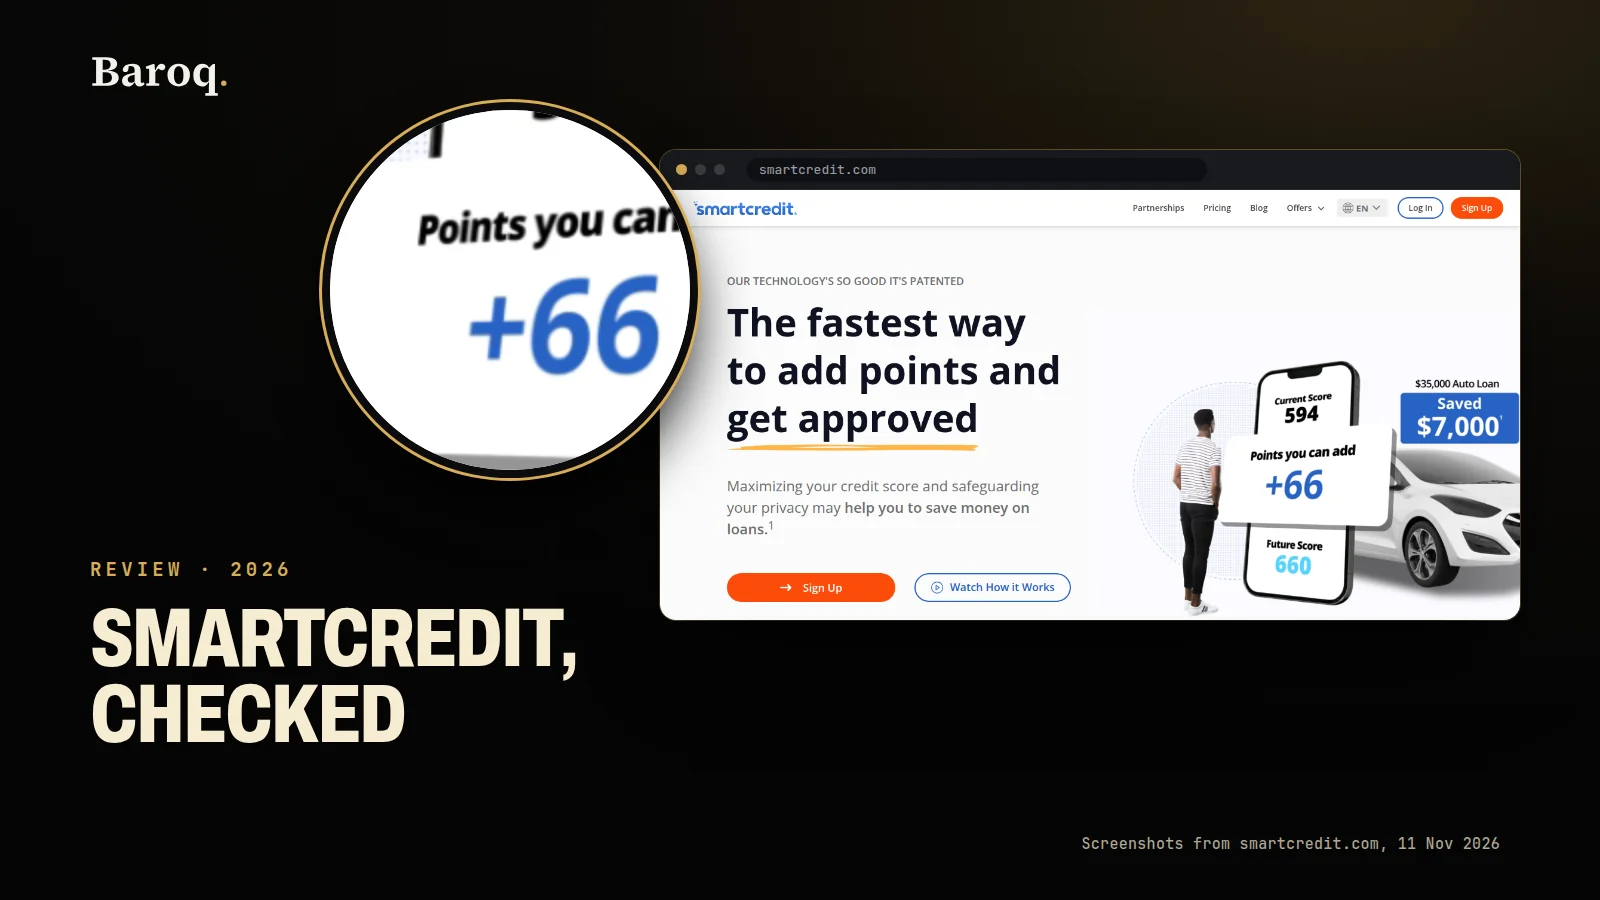
Die Seite, die dieser Link am 10. November 2026 öffnete, trägt als Titel Kredit-Scores und Berichte mit Überwachung. Eine Fussnote auf dieser Seite beschreibt ScoreBoost als Zahlungs- und Ausgabensimulation auf Basis der Kreditnutzung bei TransUnion, Experian und Equifax, und beschreibt ScoreBuilder als Werkzeug, das die Anliegen einer Person an den Kundendienst eines Gläubigers schickt. Dieselbe Seite eröffnet mit Werbezahlen zu Score-Punkten und gesparten Zinsen und mit Mitgliedergeschichten über Punktgewinne. Dieser Beitrag wiederholt weder diese Zahlen noch diese Geschichten. Der Text, den wir gelesen haben, zeigte keinen klaren Monatspreis. Behandeln Sie die Anmeldung als bezahlte Mitgliedschaft, bis der Bildschirm vor Ihnen einen Preis, eine Testdauer und ein Kündigungsdatum zeigt. Die Warnung der CFPB zu Tests gilt für die Kategorie: Kennen Sie die Gebühr, bevor Sie eine Karte eingeben.
WalletHub und Experian bleiben reiner Text ohne Link, weil dieser Blog für sie keinen funktionierenden Partnerweg hat. Die Seite von Experian zum kostenlosen Score bietet, wie an diesem Tag gelesen, einen kostenlosen FICO Score 8 auf Basis von Experian-Daten, täglich aktualisiert, mit der Aussage, dass das Prüfen Ihrer eigenen Bonität Ihre Scores nicht senkt. Alles jenseits dieses kostenlosen Bildschirms, einschliesslich Produkten, die Experian daneben verkauft, ist ein eigenes Angebot, das Sie auf der Seite von Experian lesen. WalletHub wird nur als Seite genannt, die kostenlose Scores bewirbt. Modell und Preis werden hier nicht genannt.
Was die Gebühr nicht kauft
Sie kauft nicht die wöchentlichen Berichte. Die gibt es bereits bei AnnualCreditReport.com.
Sie kauft kein Recht auf Einspruch. Dieses Recht kostet nichts.
Sie kauft nicht den Score, den ein künftiger Kreditgeber nutzen wird, es sei denn, das Produkt zeigt dieses Modell von dieser Auskunftei und der Kreditgeber hat bis zum Morgen Ihres Antrags das Modell nicht gewechselt.
Sie kauft keine Zusage. Die CFPB sagt, ein höherer Score könne helfen. Kein Abonnement ändert die Grenze eines Kreditgebers.
Sie kauft keine saubere Akte. Wenn der Bericht ein Konto enthält, das nicht Ihnen gehört, ist der nächste Schritt ein Einspruch und, bei Identitätsdiebstahl, IdentityTheft.gov. Ein teureres Dashboard löscht keine Zeile, die der meldende Gläubiger und die Auskunftei nicht korrigiert haben.
Senkt der Blick auf einen kostenlosen Kredit-Score den Score?
Ein Blick auf Ihren eigenen Bericht auf der offiziellen Seite tut es nicht. AnnualCreditReport.com sagt, dass das Prüfen Ihrer Berichte dort Ihre Scores nicht beeinflusst. Es nennt die Prüfung eine weiche Anfrage, für Sie sichtbar, und sagt, sie fliesse nicht in die Berechnungen der Kreditgeber ein.
Die Seite von Experian zum kostenlosen Score sagt dasselbe mit eigenen Worten: Das Prüfen Ihrer eigenen Bonität senkt Ihre Kredit-Scores nicht. Das ist die Aussage von Experian über die Prüfung, zu der es Sie einlädt. Es ist keine Studie über jede App der Kategorie. Wenn eine Seite Ihnen nicht sagt, ob ihr Abruf eine weiche Anfrage ist, nehmen Sie es nicht an. Fragen Sie nach, oder nutzen Sie die offizielle Berichtsseite und eine Score-Quelle, die die Art der Anfrage nennt.
Eine harte Anfrage ist die andere Art. Die FICO-Seite vom Oktober 2026 sagt, dass eine Anfrage entsteht, wenn Sie einen neuen Kredit beantragen, dass FICO-Scores Anfragen der letzten 12 Monate berücksichtigen und dass Anfragen zwei Jahre im Bericht bleiben können. Die Seite von Experian beschreibt eine harte Anfrage als die Prüfung, die ein Unternehmen bei Ihrem Antrag vornimmt, sagt, sie könne eine kurzfristige Wirkung haben, und sagt, diese Wirkung sollte nach einigen Monaten nachlassen, mit stärkerer Wirkung bei vielen Prüfungen ausserhalb eines Konditionenvergleichs. Diese beiden Beschreibungen stimmen in der Form überein. Sie nennen Ihnen keinen Punktwert für eine Anfrage, und dieser Beitrag erfindet keinen. Der Punktwert hängt vom Rest der Akte ab. FICO sagt, dass sich die genaue Wirkung eines einzelnen Faktors ohne den ganzen Bericht nicht messen lässt.
Der Konditionenvergleich hat eigene Regeln, und sie sind nicht in jedem Modell gleich. Das Benutzerhandbuch zu VantageScore 4.0 vom September 2022 sagt, dass mehrere grosse Anfragen innerhalb von 14 Tagen als eine zählen, über Kontoarten hinweg, wobei Anfragen aus Handel, Inkasso und Versorgung von dieser Bündelung ausgenommen sind. Dieser Beitrag nennt kein FICO-Vergleichsfenster, weil die am 10. November 2026 gelesene FICO-Seite keines nannte. Wenn Sie Autokredite oder Hypotheken vergleichen, fragen Sie den Kreditgeber, wie sein Modell eine Häufung von Anfragen behandelt, und halten Sie die Anträge innerhalb weniger Tage statt über eine ganze Jahreszeit verteilt.
Die praktische Trennung ist einfach. Ein Blick, den Sie selbst anfordern, auf Ihren eigenen Bericht oder auf einen Score, den ein Unternehmen Ihnen zeigt, ist die Art von Blick, von der die offizielle Berichtsseite und die Seite von Experian zum kostenlosen Score sagen, dass er den Score nicht senkt. Ein Kreditantrag ist ein anderer Blick, und er kann es. Einmal im Monat den kostenlosen Kredit-Score abzurufen ist kein Antrag. An einem Wochenende sechs Karten zu beantragen schon.
Wie oft wird ein kostenloser Kredit-Score aktualisiert?
So oft, wie das Produkt sagt, und nie schneller als die Akte darunter.
Gläubiger melden an die Auskunfteien in ihren eigenen Zyklen, oft um das Abrechnungsdatum herum, nicht an dem Morgen, an dem Sie zahlen. Ein Saldo, den Sie gestern bezahlt haben, kann in der Akte noch der alte Saldo sein. Ein kostenloser Kredit-Score, der "täglich aktualisiert" wird, ist meist eine frische Berechnung auf einer Akte, die sich vielleicht nicht geändert hat. Tägliche Rechnerei auf einer alten Akte bleibt die Nachricht von gestern.
Die Seite von Experian zum kostenlosen Score sagt, dass Sie diesen täglich aktualisierten FICO Score 8 auf Änderungen prüfen können, und in ihren Fragen, dass jede neue Meldung eines Gläubigers an den Bericht die Scores ändern kann. Beide Sätze können stimmen. Die Berechnung kann jeden Tag laufen. Die Eingaben bewegen sich, wenn ein Gläubiger meldet.
Ein Kartenaussteller, der einen Score auf die Monatsabrechnung druckt, zeigt Ihnen den Score zum Stand dieses Zyklus. Er kann zwei Wochen älter sein als eine Website, die jeden Morgen neu rechnet, und er kann die relevantere Zahl sein, wenn der Aussteller eine FICO-Version nutzt und die Website einen VantageScore. Aktualität und Relevanz sind verschiedene Tugenden. Eine Zahl von heute Morgen, aus einem Modell, das keiner Ihrer Kreditgeber nutzt, ist eine frische Stichprobe zu einer anderen Frage.
Der wöchentliche Bericht ist der Rhythmus, den die CFPB und AnnualCreditReport.com am 10. November 2026 beide beschrieben. Ein vernünftiger persönlicher Rhythmus, für jemanden, der nicht mitten in einem Betrugsfall steckt, ist, jede Woche den Bericht einer Auskunftei zu lesen und zu wechseln, oder alle drei zu lesen, wenn ein grosser Antrag einen Monat entfernt ist. Der Score, kostenlos oder bezahlt, ist die Zusammenfassung, die Sie nach den Zeilen prüfen, nicht statt ihrer.
Bezahlte Überwachung ist nur in dem Sinn schneller, dass eine Benachrichtigung zwischen diesen wöchentlichen Lektüren eintreffen kann. Sie ist nicht schneller als der Meldezyklus des Gläubigers. Eine Benachrichtigung über einen Saldo ist eine Benachrichtigung über einen Saldo, den die Auskunftei bereits erhalten hat.
Wer sollte bei einem kostenlosen Kredit-Score bleiben?
Bleiben Sie bei einem kostenlosen Kredit-Score, wenn alle drei dieser Punkte zutreffen.
Sie können die Beschriftung sehen. Der Bildschirm nennt Modell, Version, Auskunftei und Datum. Ein FICO Score 8 eines Kartenausstellers, der kostenlose FICO Score 8 von Experian oder ein klar benannter VantageScore besteht diesen Test. Ein Klecks, der sagt "Ihr Score ist 710", besteht ihn nicht.
Ihr nächster Antrag steht nicht unmittelbar bevor, oder er passt zur Beschriftung. Wenn Sie die Akte im Auge behalten, sind ein gut beschrifteter Score und die wöchentlichen Berichte die ganze Arbeit. Wenn Sie eine Karte beantragen und der Aussteller Ihnen die FICO-Version zeigt, die er nutzt, haben Sie den relevanten kostenlosen Kredit-Score bereits.
Sie werden den Bericht tatsächlich lesen. Der Score ist eine Schlagzeile. Der Bericht ist die Geschichte. Wer für eine Überwachung zahlt und den Bericht nie öffnet, hat einen Alarm gemietet, den er verschläft. Wer den wöchentlichen Bericht liest und auf einen kostenlosen Score schaut, hat den Teil, den das Gesetz sich die Mühe gemacht hat, kostenlos zu machen.
Eine gemeinnützige Beratungsstelle ist der richtige kostenlose Weg, wenn die Akte ein Durcheinander ist und Sie wollen, dass ein Mensch sie mit Ihnen ansieht. Die CFPB verweist auf vom HUD geschulte Wohnungsberater und gemeinnützige Kreditberater für einen kostenlosen Bericht, einen Score und eine Durchsicht. Das ist ein anderes Produkt als ein Dashboard. Nutzen Sie es, wenn die Frage lautet "was mache ich mit diesem Inkassofall?", nicht "was hat die Zahl heute Morgen gemacht?"
Bleiben Sie auch dann kostenlos, wenn das bezahlte Angebot das Modell nicht nennt. Ein Abonnement, das "Kredit-Score" sagt und weder FICO noch VantageScore nennt und auch nicht sagt, welche Auskunftei, verkauft eine Ziffernfolge mit Login. Eine Ziffernfolge bekommen Sie auch ohne Login.
Für wen die bezahlte Zahl gedacht ist
Zahlen Sie, wenn die Beschriftung des kostenlosen Bildschirms die falsche für den Kredit vor Ihnen ist und die Beschriftung des bezahlten Bildschirms die richtige.
Der klarste Fall ist ein Hypothekenantrag in den nächsten ein, zwei Monaten, bei dem Ihr kostenloser Score FICO Score 8 oder ein VantageScore 3.0 ist und der Kreditgeber Ihnen sagt, dass der Kredit Classic FICO oder VantageScore 4.0 nutzen wird. Die FHFA-Seite sagt, dass der Kreditgeber wählt und dass für jeden Kreditnehmer dieses Kredits dasselbe Modell gilt. Das Modell zu sehen, das der Kreditgeber genannt hat, von den Auskunfteien, die er bestellen wird, ist der Nutzen eines bezahlten Produkts. Eine zweite Kopie des Scores zu sehen, den Sie bereits kostenlos bekommen, ist es nicht.
Der zweite Fall ist eine Akte, die Sie nicht wöchentlich beobachten können, bei der eine Benachrichtigung Ihr Handeln ändern würde. Wenn Sie reisen oder bereits ein Konto eröffnet wurde, das nicht Ihnen gehörte, kann eine überwachte Akte die Gebühr wert sein. Auch dann liegen die Identitätsschritte bei IdentityTheft.gov und auf den Sperrseiten der Auskunfteien, die Sie ohne Score-Abonnement nutzen können. Zahlen Sie für die Benachrichtigung, wenn Sie darauf reagieren werden. Zahlen Sie nicht dafür als Glücksbringer.
Der dritte Fall ist ein Simulator oder eine Ansicht aller drei Auskunfteien, die Sie einmal nutzen, vor einem bestimmten Antrag, um zu sehen, ob eine Auskunftei der Ausreisser ist. Kaufen Sie den Monat, schauen Sie hin und kündigen Sie, wenn der Vertrag das Kündigen erlaubt. Die Warnung der CFPB gibt es, weil der Test so gebaut ist, dass er zu dem Monat wird, den Sie vergessen haben. Tragen Sie das Kündigungsdatum am ersten Tag in einen Kalender ein. Wenn die Seite Ihnen das Kündigungsdatum nicht nennt, fangen Sie nicht an.
Was sollten Sie lesen, bevor Sie zahlen?
Lesen Sie diese Punkte auf dem Bildschirm des Anbieters selbst, am betreffenden Tag. Preise und Testdauern ändern sich. Dieser Beitrag nennt für keinen bezahlten Score einen Preis, weil die SmartCredit-Seite, die wir geöffnet haben, keinen klaren zeigte, und ein aus dem Gedächtnis kopierter Preis wäre bei Ihrer Ankunft eine Erfindung.
- Das Modell und die Version. FICO Score 8, FICO Score 2, VantageScore 4.0 oder die Worte "educational score". Wenn die Lern-Kennzeichnung dasteht, denken Sie an die Einer-von-vier-Zeile der CFPB, bevor Sie die Zahl als die des Kreditgebers behandeln.
- Die Auskunftei oder die drei Auskunfteien. Eine Akte ist eine Stichprobe. Drei Akten sind ein Vergleich. Keines von beiden ist der Abruf des Kreditgebers an einem späteren Tag.
- Das Datum der Akte, nicht nur das Datum der Berechnung.
- Der Preis nach dem Test und das Datum, an dem der Test endet. Die CFPB sagt, der Test könne nur eine Woche dauern.
- Wie Sie kündigen, im Vertrag, nicht in einem Chatfenster.
- Welche Extras optional sind. Die CFPB sagt, dass Sie keine Überwachung und keine Identitätsdienste kaufen müssen, um einen Score zu kaufen.
- Was die Identitätsformulierung tatsächlich abdeckt, wenn Versicherung oder Wiederherstellung der Grund ist, warum Sie das Paket ansehen.
- Ob ein Einspruchswerkzeug enthalten ist, und ob Sie stattdessen lieber selbst kostenlos widersprechen.
Erledigen Sie dann zuerst die kostenlose Hälfte, damit Sie wissen, was die Gebühr hinzufügt.
- Bestellen Sie die Berichte, die Sie noch nicht gelesen haben, bei AnnualCreditReport.com, online oder unter 1-877-322-8228.
- Markieren Sie alles, was Sie nicht kennen. Widersprechen Sie bei der Auskunftei, beim meldenden Gläubiger oder bei beiden. Es kostet nichts.
- Öffnen Sie den kostenlosen Score, den Sie bereits haben, aus einem Kartenkonto oder von einer Seite, die das Modell nennt. Notieren Sie Modell, Auskunftei und Zahl.
- Wenn ein Antrag auf Hypothek, Auto oder Karte bevorsteht, fragen Sie diesen Kreditgeber, welches Modell und welche Auskunfteien er nutzen wird. Vergleichen Sie diesen Satz mit der Beschriftung auf Ihrem kostenlosen Bildschirm.
- Nur wenn die Beschriftungen abweichen und der Unterschied für diesen Antrag zählt, sehen Sie sich ein bezahltes Produkt an, das die Beschriftung des Kreditgebers zeigt. Lesen Sie die Gebühr, bevor Sie eine Kartennummer eintippen.
Die Leitfäden unter Lernen und die Rechner unter den kostenlosen Tools sind eigene Seiten von Baroq. Sie behandeln Positionsgrösse, Gold und den Rest des Themas des Desks. Sie sind keine Kredit-Score-Produkte, und sie ersetzen nicht den Bericht. Sie stehen hier, damit eine Geldfrage und eine Tradingfrage nicht zu einer Entscheidung vermischt werden. Der breitere Risikohinweis der Seite steht unter Risiko. Dieses Thema gehört zu den anderen Geldbeiträgen unter Geldwerkzeuge.
Eine kurze Lesart der Zahl, sobald Sie sie haben
Schreiben Sie vier Zeilen.
- Modell und Version.
- Auskunftei.
- Datum.
- Die Zahl.
Schreiben Sie dann auf, was Sie damit nicht tun werden. Sie werden heute Abend nicht drei Karten beantragen, weil sich die Zahl hoch anfühlte. Sie werden einen Inkassofall nicht ignorieren, weil sich die Zahl gut anfühlte. Sie werden kein Abonnement bezahlen, um denselben FICO Score 8 anzusehen, den Ihre Karte bereits zeigt. Sie werden einen VantageScore und ein Hypotheken-Classic-FICO nicht als Streit zwischen zwei Wahrheiten behandeln. Es sind zwei Fragen.
Wenn die Zahl niedriger ist als erhofft, ist der Bericht die nächste Seite, kein zweites Abonnement. Zahlungshistorie und geschuldete Beträge sind die schweren FICO-Kategorien, mit 35 und 30 Prozent auf der FICO-Seite vom Oktober 2026, und die Nutzung ist der Faktor, den VantageScore als äusserst einflussreich einstuft. Eine verspätete Zahlung, eine ausgereizte Karte oder ein Konto, das nicht Ihnen gehört, bewegt die Zahl stärker als ein neuer Login. Die Zeile zu korrigieren ist die Arbeit. Ein helleres Dashboard zu mieten ist optional.
Wenn die Zahl höher ist als erhofft, gilt dieselbe Disziplin. FICO sagt, dass die Vorstellung eines Kreditgebers von einem guten Score bei 730 oder bei 760 oder anderswo beginnen kann. Ein kostenloser Kredit-Score im Band "very good" ist keine Zusage. Er ist ein Grund, die Grenze des Kreditgebers zu lesen, bevor Sie vergleichen, und die Akte ruhig zu halten, während Sie es tun.
Was dieser Vergleich nicht sagen will
Er weigert sich zu sagen, ein kostenloser Kredit-Score sei unecht. Die CFPB behandelt ihn als echten Score, der den Scores der Kreditgeber oft ähnlich ist.
Er weigert sich zu sagen, ein bezahlter Score sei der, den der Kreditgeber nutzen wird. Nur ein passendes Modell, eine passende Auskunftei und ein nahes Datum machen das wahrscheinlich, und selbst dann ist der Abruf des Kreditgebers sein eigener Abruf.
Er weigert sich, einen Preis zu nennen, den er nicht gesehen hat. Die am 10. November 2026 gelesene SmartCredit-Seite zeigte im Text keinen klaren Monatspreis. Der kostenlose FICO Score 8 von Experian ist das, was diese Seite kostenlos anbot. Der Preis von WalletHub wird hier nicht genannt.
Er weigert sich, Werbeaussagen über gewonnene Punkte oder gesparte Zinsen zu wiederholen. Diese Aussagen standen auf der SmartCredit-Startseite. Es sind die Aussagen dieses Unternehmens, mit den Annahmen dieses Unternehmens, einschliesslich einer Umrechnung von VantageScore 3.0 auf FICO 8 in einer Fussnote. Es sind keine Ergebnisse, die dieser Desk gemessen hat, und kein Grund, sich anzumelden.
Ein Score-Bildschirm ist nicht das Produkt von Baroq. Der Desk und die Research-Tools sind es. Dafür: Pläne ansehen.
Treten Sie dem kostenlosen Telegram-Kanal bei: https://t.me/baroqtech
Quellen, gelesen am 10. November 2026
Die Zahlen in diesem Beitrag stammen von diesen Seiten, an diesem Tag gelesen. Wenn sich eine Zeile verschoben hat, gilt die Seite.
- CFPB, What is a credit score? Die Definition, die Faktorenliste, der Bereich von 300 bis 850 für die meisten Scores und die Nutzung bei Krediten, Mieterprüfung und Versicherung.
- CFPB, Where can I get my credit scores? Kostenlose Scores von Kartenausstellern, anderen Kreditgebern und gemeinnützigen Beratern; bezahlte Dienste; Lern-Scores für die meisten Menschen ähnlich.
- CFPB, Do I have to pay for my credit score? Zuletzt geprüft am 28. März 2024. Die Einer-von-vier-Zeile, die Wege zu einem Score, die Warnung vor Tests von nur einer Woche, die Aussage, dass Sie keine Zusatzleistungen kaufen müssen, und die Equifax-Berichte aus dem Vergleich bis Dezember 2026.
- CFPB, How do I get a free copy of my credit reports? Wöchentliche Berichte von Equifax, Experian und TransUnion, das jährliche Recht, die Telefonnummer (877) 322-8228, die Postanschrift in Atlanta, die Fälle zusätzlicher kostenloser Berichte und die Obergrenze von $16, die sich ändern kann.
- CFPB, Analysis of Differences between Consumer- and Creditor-Purchased Credit Scores (September 2012) und die Forschungsseite. 200.000 Akten je Auskunftei; dieselbe Bonitätskategorie in 73 bis 80 Prozent der Fälle; eine Kategorie daneben in 19 bis 24 Prozent; zwei oder mehr Kategorien auseinander in 1 bis 3 Prozent.
- AnnualCreditReport.com. Wöchentliche kostenlose Berichte, keine Wirkung auf die Scores, weiche Anfrage, kein Entgelt für Einsprüche, Telefon 1-877-322-8228.
- FTC-Lesezeichen 744a. Kostenloser Bericht bei AnnualCreditReport.com oder unter 877-322-8228; Identitätsdiebstahl bei IdentityTheft.gov.
- FHFA, Credit Scores. Zuletzt aktualisiert am 2. Oktober 2026. VantageScore 4.0 offen für alle zugelassenen Kreditgeber ab 9. September 2026; Classic FICO weiter erlaubt; FICO 10T nicht für die Lieferung zugelassen; ein Modell für alle Kreditnehmer eines Kredits; kein Auslaufdatum für Classic FICO angekündigt.
- FICO, FICO Score versions. Score 8 als meistgenutzte Basisversion; Basisbereich 300 bis 850; Branchenbereich 250 bis 900; die in der Tabelle gelisteten Versionen für Hypotheken, Autos und Bankkarten; die 90-Prozent-Zeile und die eigene Beschreibung der dahinterliegenden Studie durch FICO.
- FICO, What's in your credit score? Aktualisiert im Oktober 2026. Die Gewichte von 35, 30, 15, 10 und 10 Prozent; was der Score nicht verwendet; Anfragen werden 12 Monate berücksichtigt und können zwei Jahre im Bericht bleiben.
- FICO, Understanding FICO Scores. Bänder für Score 8: Exceptional 800 und mehr, Very Good 740 bis 799, Good 670 bis 739, Fair 580 bis 669, Poor unter 580.
- VantageScore, Implement VantageScore. VantageScore 3.0 und 4.0 reichen von 300 bis 850; derselbe Algorithmus bei allen drei Auskunfteien.
- VantageScore, VantageScore 4.0 user guide (September 2022). Stufen, bezahlte Inkassofälle ignoriert, die Regeln zu medizinischen Inkassofällen und das 14-Tage-Fenster für Anfragen.
Die Seite von Experian zum kostenlosen Score wurde am selben Tag gelesen und ist nicht verlinkt. Sie ist die Quelle für das Angebot des kostenlosen FICO Score 8, die tägliche Aktualisierung, die Zeile "das Prüfen Ihrer eigenen Bonität senkt Ihre Scores nicht", die passenden Score-Bänder und die Zusammenfassung der VantageScore-Faktorränge durch Experian. SmartCredit wurde nur über den Partnerlink gelesen. WalletHub wird genannt und nicht beschrieben.
Bildungsinhalt, keine Finanzberatung. Preise, Gebühren und Angebote ändern sich: Prüfen Sie sie auf der Website des Anbieters, bevor Sie sich anmelden. Der Handel mit gehebelten Produkten birgt ein hohes Risiko, Geld zu verlieren, und Sie können alles verlieren.