Aviso Los enlaces de socios están marcados. Podemos recibir una comisión si usa uno. No le cuesta nada extra y nunca cambia nuestro veredicto. Cómo analizamos
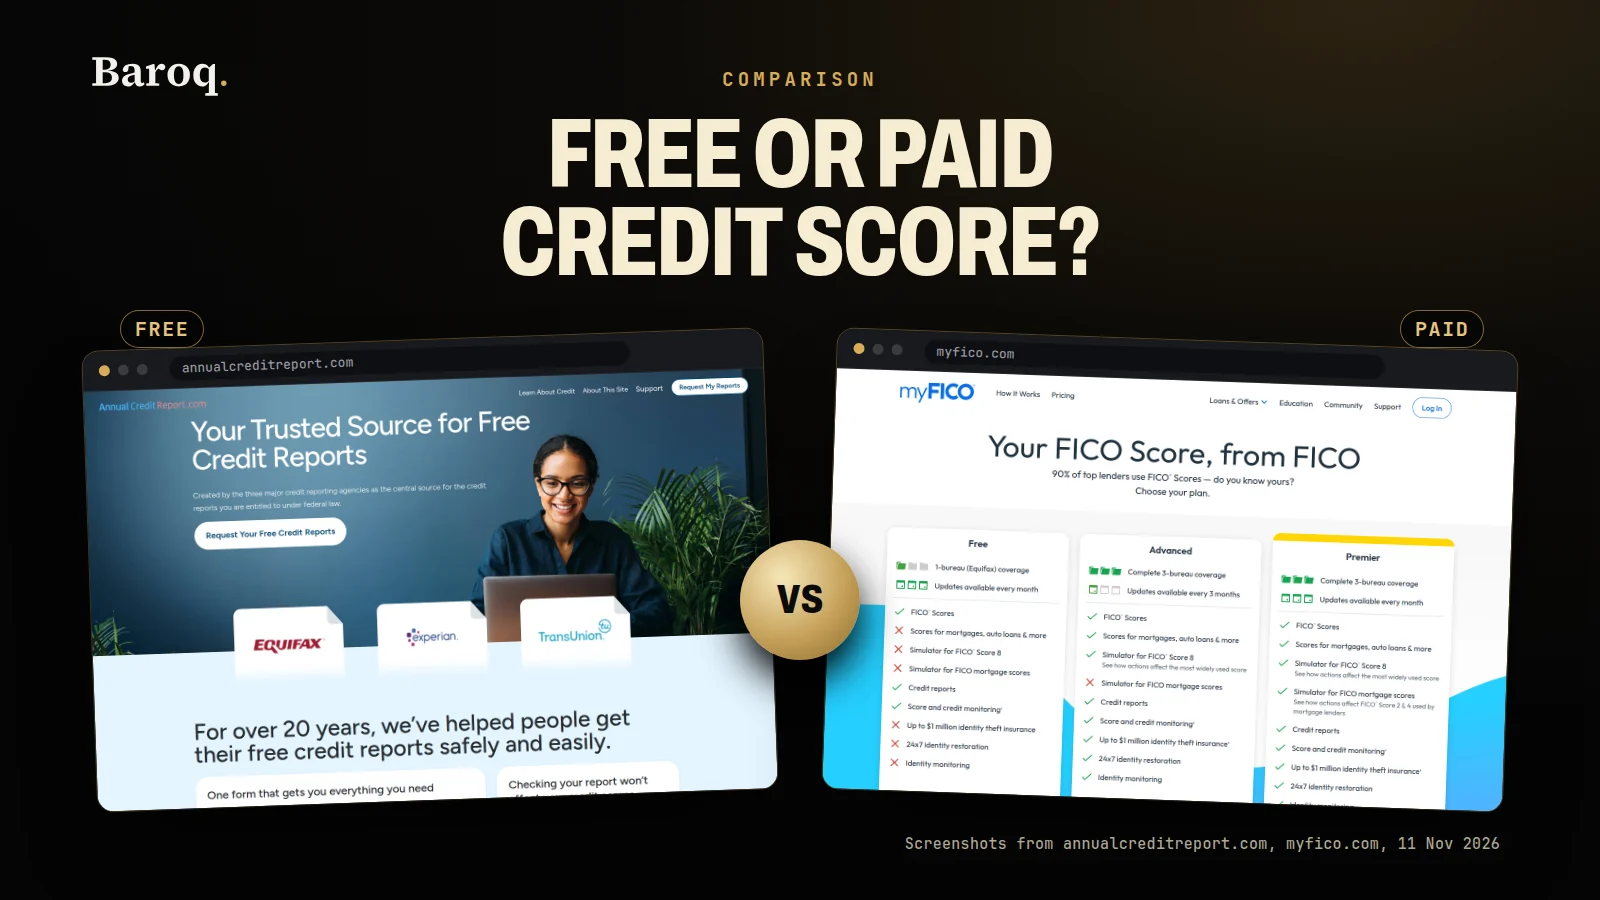
Una puntuación de crédito gratuita es un número real, y es solo un número. Sale de un modelo de puntuación, de un expediente de crédito y de un momento. Una puntuación de crédito de pago suele ser un paquete: más modelos, más agencias, alertas y una tarifa. Ninguna de las dos es "su" puntuación. La Consumer Financial Protection Bureau dice que usted no tiene una sola.
Cara a cara
| Puntuación de crédito gratuita | Puntuación de crédito de pago | |
|---|---|---|
| Lo que paga | Ninguna tarifa cuando un emisor de tarjetas, otro prestamista, un asesor sin ánimo de lucro o un sitio financiado con publicidad le muestra una puntuación. Una prueba gratuita puede convertirse en una tarifa si no cancela. | Un precio, a menudo mensual. La CFPB dice que no tiene que comprar monitoreo ni herramientas de identidad para comprar una puntuación. Lea el precio en la pantalla de registro. |
| El número en pantalla | Un modelo, a menudo de una sola agencia, a veces marcado como educativo. El nombre del modelo y la fecha son la parte útil. | A menudo más de un modelo, a veces con una versión de FICO que nombra un prestamista. Sigue siendo una foto fija, no la puntuación de una solicitud futura. |
| Qué expediente usa | A menudo uno de Experian, Equifax o TransUnion. Los otros dos expedientes pueden ser distintos. | A menudo los tres expedientes. Pedir tres puntuaciones no es lo mismo que el informe que un prestamista pedirá más adelante. |
| El informe gratuito por la vía federal de EE. UU. | Aparte. AnnualCreditReport.com, leído el 10 de noviembre de 2026, da el informe semanal, y su página describe un informe, no una puntuación. | Un paquete de pago puede incluir informes. Los informes semanales siguen disponibles en cualquier caso. |
| Lo actual que es | Un extracto de tarjeta puede mostrar una puntuación de ese mes. Algunos sitios dicen que la puntuación se actualiza a diario. El expediente de fondo cambia cuando un acreedor informa. | Alertas cuando el contrato dice que el expediente cambió. La rapidez es una cláusula del contrato. |
| Coincidencia con un prestamista | A menudo cercana. La CFPB dice que una puntuación educativa es similar para la mayoría de las personas y claramente distinta para alrededor de una de cada cuatro, en una página revisada por última vez el 28 de marzo de 2024. | Más cercana cuando el modelo y la agencia coinciden con los que usa ese prestamista. Otro día sigue dando otro número. |
| Disputas | Gratis. AnnualCreditReport.com dice que disputar no tiene coste, ante la agencia o ante la empresa que aportó el dato. | Algunos servicios envían una disputa por usted. El derecho en sí no exige una suscripción. |
| Herramientas extra | Una puntuación no es un producto de identidad. Las alertas de fraude y los congelamientos son pasos aparte. | A menudo en paquete: monitoreo, alertas, a veces textos sobre seguros. Lea lo que realmente cubre. |
- Puntuación de crédito gratuitaPersonas que quieren mirar con regularidad una puntuación con nombre, junto con los informes semanales, y que leerán el nombre del modelo en la pantalla.
- Puntuación de crédito de pagoPersonas a punto de solicitar una hipoteca, un préstamo de coche o una tarjeta que quieren el modelo con nombre de la agencia que probablemente usará ese prestamista, y que han leído la tarifa y la fecha de cancelación.
¿Qué es una puntuación de crédito gratuita?
Una puntuación de crédito gratuita es una puntuación de crédito que puede ver sin pagar una tarifa por esa puntuación. Esa frase es más pequeña de lo que parece. La página de la CFPB "Where can I get my credit scores?", leída el 10 de noviembre de 2026, dice que puede obtener una puntuación gratis de muchas compañías de tarjetas de crédito u otros prestamistas que ya usa, y de asesores de crédito y de vivienda sin ánimo de lucro. También dice que puede pagar un servicio de puntuación, que podría incluir monitoreo de crédito u otros servicios.
La misma agencia, en "What is a credit score?", define el número en sí. Una puntuación de crédito es una predicción de su comportamiento crediticio, por ejemplo la probabilidad de que devuelva un préstamo a tiempo, basada en la información de sus informes de crédito. Las empresas usan las puntuaciones para decidir si ofrecen una hipoteca, una tarjeta de crédito, un préstamo de coche u otro crédito, y las usan en la selección de inquilinos y en los seguros. También las usan para fijar un tipo de interés y un límite de crédito. Una fórmula matemática, el modelo de puntuación, convierte el informe en el número.
Los factores que, según la CFPB, suelen tener en cuenta los modelos son sencillos:
- Su historial de pago de facturas.
- Su deuda pendiente actual.
- El número y el tipo de cuentas de préstamo que tiene.
- Cuánto tiempo llevan abiertas sus cuentas de préstamo.
- Qué parte de su crédito disponible está usando.
- Nuevas solicitudes de crédito.
- Si ha tenido una deuda enviada a cobranza, una ejecución hipotecaria o una quiebra, y hace cuánto.
La mayoría de las puntuaciones de crédito, dice la CFPB, van de 300 a 850. Por lo general, una puntuación más alta facilita calificar y puede dar lugar a un mejor tipo o mejores condiciones. "Puede" es la palabra de la CFPB. Una puntuación es un dato de entrada. El prestamista sigue teniendo su propio umbral, su propia tabla de precios y sus propios otros datos, incluidos los ingresos, que una puntuación FICO no contiene. La propia página de FICO "What's in your credit score?", actualizada en octubre de 2026 y leída el 10 de noviembre de 2026, dice que la puntuación no usa raza, color, religión, origen nacional, sexo, estado civil, edad, lugar de residencia ni pensiones de alimentos. Tampoco usa salario, ocupación, cargo, empleador, historial laboral ni el tipo de interés que ya se cobra en una cuenta. Un prestamista puede seguir preguntando por los ingresos y el trabajo. La puntuación y la decisión de préstamo no son el mismo documento.
De dónde sale realmente una puntuación de crédito gratuita
La página de la CFPB "Do I have to pay for my credit score?", revisada por última vez el 28 de marzo de 2024 y todavía la página que la agencia servía el 10 de noviembre de 2026, enumera las vías:
- Un emisor de tarjetas u otro prestamista que ya usa. Muchas grandes compañías de tarjetas de crédito y algunos prestamistas de coches muestran una puntuación a sus clientes, a menudo en el extracto o dentro de la cuenta en línea. La puntuación es gratuita en el sentido de que no la compra como un producto aparte. La cuenta sí la tiene.
- Un asesor sin ánimo de lucro. Los asesores de crédito sin ánimo de lucro, y los asesores de vivienda formados por el Departamento de Vivienda y Desarrollo Urbano de EE. UU., a menudo pueden darle un informe y una puntuación gratuitos y ayudarle a revisarlos.
- Un sitio que dice que la puntuación es gratuita. Algunos de esos sitios se financian con publicidad y no cobran tarifa. Otros exigen una suscripción de monitoreo, a veces tras una prueba. La CFPB dice que una prueba puede durar solo un periodo determinado, a menudo tan corto como una semana, y que después debe cancelar o pagar una tarifa mensual.
- Una puntuación que compra. Puede comprar una puntuación a una agencia de informes de crédito. La CFPB dice que puede comprar una puntuación FICO y que no está obligado a comprar protección de crédito, monitoreo contra robo de identidad ni otros servicios ofrecidos al mismo tiempo.
- Un aviso después de solicitar. Si solicita una hipoteca para vivienda y el prestamista usa su puntuación, le envía un aviso con la puntuación. Si le rechazan, o le ofrecen peores condiciones, por su crédito, puede recibir la puntuación en un aviso de acción adversa o en un aviso de precio basado en riesgo. Esa puntuación es la que usó ese prestamista para esa decisión. Llega después de la solicitud, tarde para comparar y exacta para entender la decisión que ya recibió.
Una puntuación de crédito gratuita de un emisor de tarjetas suele ser el número gratuito más útil, porque la pantalla normalmente nombra el modelo. Si dice FICO Score 8, conoce la marca y la versión. Si no dice FICO, no le cambie la etiqueta. VantageScore es otra empresa y otro modelo, aunque las cifras estén en la misma franja de 300 a 850.
Experian, leído como texto plano en su página de puntuación gratuita el 10 de noviembre de 2026, ofrece un FICO Score 8 calculado con datos de Experian, sin tarjeta de crédito, y dice que la puntuación se actualiza a diario. La misma página dice que un prestamista o una aseguradora puede usar una puntuación FICO distinta de FICO Score 8, u otro tipo de puntuación. Esa advertencia es todo el sentido de esta comparación. Experian se nombra aquí como empresa. Este artículo no enlaza a ella. WalletHub es otro nombre que verá en anuncios de puntuaciones gratuitas. Este artículo no indica el modelo, el ritmo de actualización ni el precio de WalletHub. Eso corresponde a la propia página de WalletHub el día en que la mire.
Lo que "gratis" deja fuera
Gratis no significa completo, y no significa inútil. Una puntuación de crédito gratuita deja fuera tres cosas que la gente suele dar por incluidas.
Deja fuera los demás modelos. La página de versiones de FICO, leída el 10 de noviembre de 2026, dice que FICO Score 8 es la versión base más usada por los prestamistas, y luego enumera otras versiones usadas en préstamos de coche, decisiones de tarjetas de crédito e hipotecas, además de versiones más nuevas. Una sola pantalla gratuita rara vez muestra esa lista.
Deja fuera las demás agencias. Una puntuación con datos de Experian no dice nada, por sí sola, sobre el expediente de Equifax ni el de TransUnion. La CFPB dice que, si la información de las tres grandes agencias de informes de crédito es distinta, la puntuación de cada una es distinta.
Deja fuera el mañana. El expediente cambia cuando un acreedor informa de un pago, un saldo o una cuenta nueva. La puntuación que vio el lunes es la puntuación del expediente del lunes.
Nada de eso convierte el número gratuito en un juguete. Lo convierte en una muestra etiquetada. La etiqueta es la parte que la gente se salta. Una puntuación de crédito gratuita sin nombre de modelo es una cifra. Una puntuación de crédito gratuita con el modelo, la agencia y la fecha es algo que puede comparar.
¿Es una puntuación de crédito gratuita el mismo número que usa un prestamista?
A veces es el mismo modelo. A menudo es un vecino. Rara vez es el número exacto que el prestamista consultará la mañana en que presente la solicitud.
La CFPB dice que usted tiene más de una puntuación de crédito. Las puntuaciones pueden calcularse con datos distintos de distintas agencias de informes de crédito, o en momentos distintos. Los prestamistas usan puntuaciones distintas para distintos tipos de préstamo. La propia conclusión de la agencia, en la página leída el 10 de noviembre de 2026, es que es normal ver puntuaciones ligeramente distintas.
"Ligeramente" no es una promesa de que la diferencia sea pequeña en su caso. La página de la misma agencia sobre si hay que pagar dice que algunas fuentes dan una puntuación educativa en lugar de una puntuación que usaría un prestamista. Para la mayoría de las personas, una puntuación educativa es similar a las que usan los prestamistas y puede ser útil. Para algunas personas las puntuaciones pueden ser bastante distintas. La página dice que el informe de la CFPB encontró una diferencia clara para una de cada cuatro personas. Esa página se revisó por última vez el 28 de marzo de 2024. El estudio de fondo es anterior a la fecha de revisión, y conviene leerlo por lo que es, y no como una medición nueva de 2026.
Lo que contó de verdad el estudio de la CFPB de 2012
El estudio es "Analysis of Differences between Consumer- and Creditor-Purchased Credit Scores", fechado por el nombre del archivo en septiembre de 2012. La CFPB analizó puntuaciones de 200.000 expedientes de crédito de cada una de TransUnion, Equifax y Experian. La página de investigación que lo presenta dice que un consumidor que compra una puntuación a una agencia probablemente recibirá una puntuación que no es la que compra un prestamista. Las razones que enumera son las que todavía ordenan este tema:
- La puntuación del consumidor puede ser una puntuación educativa que los prestamistas no usan.
- El prestamista puede usar un modelo de puntuación distinto del que compró el consumidor.
- El consumidor y el prestamista pueden no usar la misma agencia.
- Los datos pueden cambiar entre la consulta del consumidor y la del prestamista.
- El consumidor y el prestamista pueden llegar a expedientes distintos si los datos de identificación difieren.
El estudio colocó después las puntuaciones en cuatro categorías de calidad crediticia y comparó categorías, no puntos brutos. Modelos distintos situaron a los consumidores en la misma categoría entre el 73 y el 80 por ciento de las veces. Los situaron en categorías desplazadas una posición entre el 19 y el 24 por ciento de las veces. Entre el 1 y el 3 por ciento de los consumidores quedó en categorías separadas por dos o más escalones. El resumen posterior de la CFPB, "una de cada cuatro", está junto a esa franja del 19 al 24 por ciento. Describe un desacuerdo de categoría, no la conclusión de que una de cada cuatro personas tiene una puntuación inútil.
El estudio también dice que las correlaciones entre modelos eran altas, en general por encima de 0,90. Una persona con una puntuación fuerte en un modelo solía tener una puntuación fuerte en otro. El daño que describe la página de investigación es concreto. Una persona que cree parecer arriesgada, cuando el modelo de un prestamista no lo vería así, puede no solicitar o aceptar una oferta peor. Una persona que cree parecer sólida, cuando el modelo de un prestamista no lo vería así, puede solicitar, ser rechazada y sumar una consulta. Los dos errores vienen de tratar una pantalla como la pantalla del prestamista.
Por eso la pregunta práctica no es "¿es real la puntuación de crédito gratuita?". Es "¿qué modelo, qué expediente, qué día?".
Un repaso concreto de tres pantallas
Aquí no se describe a ninguna persona. Son etiquetas que puede encontrar en pantallas reales, usadas como esquema.
La pantalla A dice VantageScore 3.0, TransUnion, a fecha de esta mañana. La página de implementación de VantageScore, leída el 10 de noviembre de 2026, dice que VantageScore 3.0 y VantageScore 4.0 van ambos de 300 a 850. La pantalla A es una puntuación real. No es FICO Score 8. No es el expediente de Equifax. No es una puntuación hipotecaria salvo que el prestamista de esa solicitud haya elegido un modelo VantageScore y esa agencia.
La pantalla B dice FICO Score 8, Experian, a fecha del extracto de la tarjeta. La página de versiones de FICO dice que la Score 8 es la versión base más usada por los prestamistas, y que las puntuaciones FICO base van de 300 a 850. La pantalla B está más cerca de una decisión habitual sobre tarjetas que la pantalla A. Sigue siendo una sola agencia. FICO dice que su expediente puede variar de una agencia a otra, así que el FICO Score 8 de Equifax puede diferir del FICO Score 8 de Experian el mismo día.
La pantalla C es la puntuación de una divulgación hipotecaria. La página de política de puntuaciones de la FHFA, actualizada por última vez el 2 de octubre de 2026 y leída el 10 de noviembre de 2026, dice que los prestamistas que venden préstamos a Fannie Mae y Freddie Mac pueden usar Classic FICO o VantageScore 4.0. FICO 10T no es actualmente elegible para la entrega. La página de versiones de FICO, por separado, enumera FICO Score 2 en Experian, FICO Score 5 en Equifax y FICO Score 4 en TransUnion bajo "versions used in mortgage lending". Este artículo no pega esas dos frases en una. Classic FICO es el nombre que la FHFA da al modelo de uso prolongado. Las Scores 2, 4 y 5 son las versiones que FICO enumera para hipotecas. Si su pantalla gratuita muestra FICO Score 8, puede estar cerca del número hipotecario y puede no ser el número hipotecario.
Ponga las tres pantallas en fila y la diferencia tiene una causa que puede nombrar. Si no puede nombrar el modelo, no puede explicar la diferencia. Solo puede preocuparse por ella.
La propia frase del "90 por ciento" de FICO
La página de versiones de FICO incluye la afirmación de que las puntuaciones FICO las usan el 90 por ciento de los principales prestamistas. La misma página dice que esa afirmación se basa en un estudio de fuentes de datos de terceros sobre todas las versiones de todas las puntuaciones FICO vendidas a prestamistas, incluidas versiones distintas de FICO Score 8. Es la cifra de FICO sobre las ventas de FICO, no un censo de cada decisión de crédito del país, y no una afirmación de que la puntuación de un sitio web gratuito sea la versión de ese 90 por ciento. Las puntuaciones FICO específicas de sector, dice la misma página, van de 250 a 900, una franja más amplia que los 300 a 850 de la base. Una puntuación de coche y una puntuación de tarjeta bancaria están hechas para predecir un tipo concreto de préstamo. Una puntuación general gratuita no se las mostrará salvo que el producto lo diga.
¿Qué diferencia hay entre un informe de crédito gratuito y una puntuación?
El informe es el expediente. La puntuación es un cálculo que alguien hace sobre el expediente. Puede tener un informe reciente en la mano y aun así no tener una puntuación. Puede tener una puntuación y aun así no haber leído el expediente del que salió.
AnnualCreditReport.com, leído el 10 de noviembre de 2026, se describe como la fuente central de los informes de crédito a los que tiene derecho por la ley federal de EE. UU., creada por las tres grandes agencias. La página dice que puede revisar su crédito gratis cada semana, sin suscripción y sin tarifas ocultas. Dice que puede pedir el informe en línea, por teléfono o por correo, y que no tiene que pedir las tres agencias a la vez. En línea elige Equifax, Experian, TransUnion o cualquier combinación. El teléfono que figura allí es 1-877-322-8228. Una solicitud por teléfono, dice la página, suele enviarse por correo en un plazo de 15 días. La página dice que revisar sus informes desde ese sitio no afectará a sus puntuaciones de crédito, y llama a esa revisión una consulta blanda, visible para usted y no usada en los cálculos de los prestamistas.
La página práctica actual de la CFPB, "How do I get a free copy of my credit reports?", leída el mismo día, confirma la regla semanal y añade en la misma respuesta el derecho legal más antiguo: una copia gratuita de cada una de Equifax, Experian y TransUnion una vez por semana en AnnualCreditReport.com, y también el derecho a un informe gratuito de cada agencia cada 12 meses. El teléfono de esa página es (877) 322-8228. La dirección postal que figura es Annual Credit Report Request Service, P.O. Box 105281, Atlanta, GA 30348-5281. Puede pedir una, dos o las tres agencias.
Un marcapáginas de la Federal Trade Commission, la publicación 744a en el sitio de pedidos de la FTC, dice a la gente que obtenga un informe de crédito gratuito en AnnualCreditReport.com o en el 877-322-8228, y que denuncie el robo de identidad en IdentityTheft.gov. El marcapáginas no describe una puntuación. El informe es el producto al que remiten una y otra vez las páginas federales para consumidores. La puntuación es un producto aparte, gratuito en algunas empresas y de pago en otras.
Para qué sirve el informe semanal
Las razones de AnnualCreditReport.com son prácticas. Revise el expediente antes de una compra importante. Lea el historial de pagos si está gestionando deudas. Vuelva a mirar después de un matrimonio, un divorcio u otro cambio en el hogar. Busque cuentas que no reconozca. La página dice que la ley federal le permite disputar información inexacta y que presentar una disputa no tiene coste. Puede disputar ante la empresa que aportó la información, ante la agencia que la incluyó, o ante ambas.
Ese derecho de disputa no está detrás de una puntuación de pago. Pagar una puntuación tampoco se lo quita. Un servicio de monitoreo que se ofrece a enviar disputas por usted vende comodidad y, a veces, una forma concreta de redactar la carta. El derecho ya es suyo. Si un servicio da a entender que no puede disputar sin suscribirse, esa frase es el momento de parar y leer la página de la CFPB.
La CFPB también enumera situaciones en las que puede obtener informes gratuitos adicionales:
- Le negaron crédito, un seguro o un empleo, o sufrió otra acción adversa basada en un informe. Puede pedir un informe gratuito a la agencia nombrada en el aviso, y debe pedirlo en los 60 días siguientes a recibir el aviso.
- Cree que el expediente es inexacto por un fraude.
- Colocó una alerta inicial de fraude. La página dice que puede pedir un informe gratuito en relación con esa alerta, y dos copias gratuitas en caso de una alerta de fraude ampliada.
- Está desempleado y piensa buscar empleo en los próximos 60 días.
- Recibe asistencia pública.
- La ley de su estado le da un informe gratuito.
Si nada de eso aplica, y ya ha usado las vías semanal y anual que describen las páginas, la CFPB dice que la agencia puede cobrarle. Por ley, dice, una agencia no puede cobrar más de $16 por un informe de crédito, y ese límite puede cambiar con el tiempo. Dieciséis dólares es el tope que figuraba en esa página el 10 de noviembre de 2026. Es un tope para un informe, no un precio para una puntuación, y la página le avisa de que el tope puede moverse. Compruebe la cifra en la página antes de pagar a una agencia por una copia extra.
La página más antigua de la CFPB sobre si hay que pagar una puntuación, revisada por última vez el 28 de marzo de 2024, también dice que tiene derecho a seis informes gratuitos de Equifax cada 12 meses hasta diciembre de 2026, como parte del acuerdo que resolvió las acusaciones relacionadas con la filtración de Equifax de 2017, e indica para ese acceso el teléfono de Equifax 866-349-5191. Esa página es más antigua que la del informe semanal. El acceso semanal y este acceso propio de Equifax son frases distintas. Si quiere las copias del acuerdo de Equifax, lea esa página el día en cuestión, porque una fecha de revisión de marzo de 2024 no es una promesa de que cada línea siga igual en noviembre de 2026.
Las agencias de informes de consumo especializadas, dice la página práctica, son otra cosa. La CFPB mantiene una lista. Esos informes se piden a cada empresa. La mayoría de las empresas de la lista dan un informe gratuito cada 12 meses. Otras pueden cobrar. Un expediente de historial de alquiler o de verificación de cheques no es el informe de las tres agencias, y no es una puntuación FICO.
Por qué el informe importa más que la cifra
Una puntuación que pasa de 701 a 688 le dice que algo se movió en un modelo. No le dice qué. El informe sí. Una consulta nueva, un saldo de tarjeta más alto, un pago atrasado, una cuenta que usted no abrió, una cobranza, un nombre escrito de una segunda forma: esas son líneas del informe. El consejo de la CFPB en la página "where can I get my scores" es el orden correcto de trabajo. Las puntuaciones se basan en los informes, así que asegúrese de que los datos sean correctos. Los errores en los informes pueden bajar las puntuaciones. El informe semanal es el lugar donde esos errores se ven. Una puntuación de pago que nunca le muestra las líneas de fondo es un velocímetro sin carretera.
La página de puntuación gratuita de Experian, leída también el 10 de noviembre de 2026, describe un informe como el registro de cómo y cuándo pagó, cuánta deuda tiene y cuánto tiempo lleva gestionando cuentas, incluidos elementos positivos y negativos como cobranzas, quiebras y ejecuciones hipotecarias. Dice que una puntuación es un número de tres cifras, a menudo entre 300 y 850. Las dos definiciones coinciden con las de la CFPB. También muestran por qué una empresa puede regalarle una cosa y venderle la otra.
¿Qué puntuación de crédito usan las hipotecas, los préstamos de coche y las tarjetas?
No hay una única respuesta que valga para todos los prestamistas, y la respuesta hipotecaria cambió durante 2026. La versión honesta es una tabla de fuentes, cada una con su fecha.
Hipotecas vendidas a Fannie Mae y Freddie Mac
La página de la FHFA Credit Scores, actualizada por última vez el 2 de octubre de 2026, es la página que debe leer antes de memorizar un artículo antiguo de blog sobre "la puntuación hipotecaria". Las actualizaciones recientes de esa página, tal como estaba el 10 de noviembre de 2026, son estas:
- El 30 de septiembre de 2026 las Enterprises publicaron ajustes de las comisiones iniciales para que esas comisiones coincidan entre Classic FICO y VantageScore 4.0.
- El 9 de septiembre de 2026 ampliaron VantageScore 4.0 a todos los prestamistas aprobados y eliminaron el requisito de aprobación previa por escrito. Los prestamistas pueden seguir usando Classic FICO. FICO 10T no es actualmente elegible para la entrega. Las Enterprises darán más indicaciones cuando FICO 10T esté disponible para entregas.
- El 1 de julio de 2026 publicaron datos históricos de FICO 10T para préstamos adquiridos de abril de 2013 a septiembre de 2025, y más datos históricos de VantageScore 4.0 para préstamos adquiridos de abril de 2023 a septiembre de 2025.
Las preguntas y respuestas de la propia página dicen que la política provisional permite a un prestamista elegir Classic FICO o VantageScore 4.0 para cada préstamo entregado. Hay que usar el mismo modelo para todos los prestatarios de un préstamo. No se puede mezclar Classic FICO para un prestatario y VantageScore 4.0 para otro en el mismo préstamo. Se espera que Classic FICO se retire en una fecha futura, y no se ha anunciado ninguna fecha de retirada. La FHFA dice que avisará con antelación antes de que Classic FICO deje de ser elegible.
El contexto de la misma página recoge el camino más largo, que es la razón por la que los artículos antiguos se contradicen. El 24 de octubre de 2022 la FHFA dijo que había validado FICO 10T y VantageScore 4.0. También dijo que, una vez implantado, los prestamistas tendrían que entregar ambas puntuaciones cuando estuvieran disponibles. El 8 de julio de 2025 anunció una política provisional: VantageScore 4.0 o Classic FICO, todavía con informes de las tres agencias. El 22 de abril de 2026 empezó un despliegue limitado. El paso del 9 de septiembre de 2026 abrió VantageScore 4.0 a todos los prestamistas aprobados. La frase de "ambas puntuaciones en cada préstamo" y la frase de "el prestamista elige un modelo" están las dos en la página. La frase de la elección es la que la página marca como vigente. La de las dos puntuaciones forma parte de la historia de lo anunciado en 2022. Si va a comprar una casa, pregunte al prestamista qué modelo usará ese préstamo. No lo adivine a partir de una puntuación de crédito gratuita que dice FICO Score 8.
La página de versiones de FICO, leída el mismo día, sigue enumerando como versiones hipotecarias FICO Score 2 (Experian), FICO Score 5 (Equifax) y FICO Score 4 (TransUnion). Son versiones base más antiguas, no la Score 8 ni la Score 10T. Un FICO Score 8 gratuito puede ser un vecino útil de esas versiones. No sustituye a la puntuación que el prestamista le comunica si presenta la solicitud.
Préstamos de coche y tarjetas de crédito
La página de versiones de FICO agrupa las puntuaciones de coche y de tarjeta bancaria por separado de la puntuación base. Para coches, enumera FICO Auto Score 9, 8 y 2 en Experian; 9, 8 y 5 en Equifax; 9, 8 y 4 en TransUnion. Para decisiones de tarjetas de crédito enumera puntuaciones de tarjeta bancaria y, en algunas agencias, otras versiones base, entre ellas FICO Score 9 y, en Experian, FICO Score 3. Las puntuaciones específicas de sector usan el rango de 250 a 900. Un prestamista elige la versión que tiene instalada. FICO dice que su prestamista puede usar una puntuación FICO distinta de la que usted obtiene en myFICO, u otro tipo de puntuación.
La página de implementación de VantageScore dice que se usa el mismo algoritmo de VantageScore en Equifax, Experian y TransUnion, lo que busca mantener la puntuación más coherente entre agencias que tres modelos ajustados por separado. La guía de usuario de VantageScore 4.0 de septiembre de 2022, enlazada desde los materiales de esa página y leída el 10 de noviembre de 2026, dice que el rango de la puntuación es de 300 a 850 y da estos niveles: Superprime 781 a 850, Prime 661 a 780, Near Prime 601 a 660, Subprime 300 a 600. Esos niveles son de VantageScore, de esa guía de 2022. No son las franjas de FICO, y un prestamista no tiene por qué usarlos como umbrales.
La misma guía de usuario dice que VantageScore 4.0 ignora todas las cuentas de cobranza pagadas, penaliza menos las cobranzas médicas impagadas que las no médicas impagadas, y no tiene en cuenta las cobranzas médicas de menos de 180 días. También dice que varias consultas de crédito importantes dentro de una ventana de 14 días cuentan como una sola consulta, sea cual sea el tipo de cuenta, mientras que las consultas de comercios, cobranza y servicios básicos no se agrupan así. Son reglas del modelo, no un consejo para abrir una serie de cuentas. La página educativa de FICO de octubre de 2026 no indica esa misma regla de 14 días. No copie una ventana de VantageScore en una puntuación FICO.
Las franjas que la gente cita
La guía de FICO Understanding FICO Scores imprime franjas para las puntuaciones FICO generales y dice que el gráfico se basa en un análisis de FICO Score 8: Exceptional 800 o más, Very Good 740 a 799, Good 670 a 739, Fair 580 a 669, Poor menos de 580. La página de puntuación gratuita de Experian imprime una tabla equivalente y añade el mínimo y el máximo: Exceptional 800 a 850, Very Good 740 a 799, Good 670 a 739, Fair 580 a 669, Poor 300 a 579. Experian también dice que una puntuación de 670 o más se considera en general buena, y una de más de 800, excepcional. La guía de FICO dice que lo que cuenta como buena puntuación varía según el prestamista. Un prestamista puede dar su tipo más bajo por encima de 730. Otro puede empezar ese tipo por encima de 760. Los nombres de las franjas son un mapa. El precio es del prestamista.
De qué se compone la puntuación, cuando el modelo es FICO
La página de FICO de octubre de 2026 da los pesos conocidos y advierte de que la importancia puede variar de una persona a otra:
- Historial de pagos, 35 por ciento. El historial de pago de las cuentas. Unos pocos pagos atrasados no hunden automáticamente un expediente por lo demás sólido, y un expediente sin pagos atrasados no es por sí solo un resultado perfecto. El historial de pagos es una pieza.
- Importes adeudados, 30 por ciento. Cuánta deuda tiene y qué parte de su crédito disponible usa. La deuda por sí sola no le convierte en alto riesgo. Usar una gran parte del límite sí puede.
- Antigüedad del historial, 15 por ciento. La antigüedad de la cuenta más antigua, de la más reciente y la media. Un historial largo ayuda. No es necesario para una puntuación alta si el resto del expediente es sólido.
- Combinación de créditos, 10 por ciento. Tarjetas, cuentas de comercios, préstamos a plazos, cuentas de financieras, hipotecas. No necesita una de cada. Con un 10 por ciento, rara vez es la razón por la que un prestamista dice sí o no.
- Crédito nuevo, 10 por ciento. Varias cuentas nuevas en poco tiempo se tratan como más riesgo, sobre todo en un expediente escaso. Las puntuaciones FICO tienen en cuenta las consultas de los últimos 12 meses. Las consultas pueden permanecer en el informe dos años.
Esos porcentajes son la descripción de FICO de las puntuaciones FICO. La explicación de VantageScore para consumidores, tal como la resume Experian en la misma página de puntuación gratuita, usa rangos en lugar de esos porcentajes: el uso del crédito como extremadamente influyente, la combinación y la experiencia como muy influyentes, el historial de pagos como moderadamente influyente, y la antigüedad y las cuentas nuevas como menos influyentes. Si su puntuación de crédito gratuita es un VantageScore, no la gestione como si el gráfico circular de FICO fuera la fórmula. Si es una puntuación FICO, el gráfico circular es la propia descripción de la empresa, con la salvedad de que la mezcla cambia de un expediente a otro.
¿Qué añade una puntuación de crédito de pago?
Una puntuación de crédito de pago añade lo que dice el contrato, y nada que el contrato no diga. La descripción de la categoría que hace la CFPB, leída el 10 de noviembre de 2026, es la limpia. Muchos servicios dan puntuaciones dentro de una suscripción que incluye monitoreo de crédito, protección de identidad u otros servicios, por una tarifa mensual. Antes de inscribirse, sepa a qué se apunta y cuánto cuesta realmente. Una prueba gratuita puede durar solo un periodo determinado. Después, cancela o paga. Si decide comprar una puntuación, no está obligado a comprar los otros servicios que se ofrecen junto a ella.
Esa es toda la diferencia económica. La puntuación de crédito gratuita es un número que puede ver porque un emisor de tarjetas, un asesor o un anunciante lo muestra. La puntuación de crédito de pago es un número empaquetado con un servicio que usted alquila.
Lo que una tarifa puede comprar de verdad
Lea la lista contra la pantalla, no contra el titular.
Más de un modelo. myFICO vende acceso a muchas de las versiones de su página de versiones, incluidas las de coche, tarjeta bancaria y las versiones hipotecarias que enumera. Una pantalla gratuita de un emisor de tarjetas suele mostrar una. Si le falta un mes para una hipoteca y su pantalla gratuita dice FICO Score 8, un producto que muestra las versiones hipotecarias que enumera FICO es otra herramienta. Aun así confirme con el prestamista qué modelo usará ese prestamista.
Más de una agencia. Un producto de puntuación de tres agencias muestra tres cálculos. Puede revelar que un expediente lleva una cobranza que los otros dos no tienen. No fusiona los expedientes en el informe que pedirá el prestamista, y no congela nada por sí mismo.
Alertas. El monitoreo le avisa cuando el servicio ve un cambio que está programado para señalar: una cuenta nueva, una consulta nueva, un salto de saldo, una dirección nueva. El valor es el tiempo entre el cambio y su siguiente vistazo al informe semanal. Si ya lee los tres informes cada semana, la alerta es una comodidad. Si no va a leer un informe hasta que algo suene, la alerta es el producto.
Herramientas de identidad. Algunos paquetes añaden un escaneo de la dark web, una mención de seguro o un botón que presenta una disputa. El marcapáginas de la FTC remite las denuncias de robo de identidad a IdentityTheft.gov. Un paquete de pago no sustituye eso, y una puntuación no coloca un congelamiento. Si el seguro es la razón por la que paga, lea las exclusiones de la póliza, no la insignia de la página de inicio.
Simuladores. Un control deslizante que dice "si reduce este saldo, la puntuación podría moverse" es un modelo de un modelo. Puede enseñarle qué factor cree la empresa que pesa en su expediente. No es un calendario de puntos futuros.
El único servicio de pago que enlaza este artículo
SmartCreditPartner es un enlace de afiliado. Podemos ganar una comisión si lo usa. La comisión no cambia el precio que paga ni el veredicto de este artículo. Cómo marca este blog a un socio se explica en Cómo analizamos.
La página que abrió ese enlace el 10 de noviembre de 2026 se titula como puntuaciones e informes de crédito con monitoreo. Una nota al pie de esa página describe ScoreBoost como una simulación de pagos y gastos basada en el uso del crédito de TransUnion, Experian y Equifax, y describe ScoreBuilder como una herramienta que envía las peticiones de una persona al servicio de atención al cliente de un acreedor. La misma página abre con cifras publicitarias sobre puntos de puntuación e intereses ahorrados, y con historias de socios sobre puntos ganados. Este artículo no repite esas cifras ni esas historias. El texto que leímos no mostraba un precio mensual claro. Trate el registro como una membresía de pago hasta que la pantalla que tiene delante muestre un precio, una duración de prueba y una fecha de cancelación. La advertencia de la CFPB sobre las pruebas se aplica a la categoría: conozca la tarifa antes de introducir una tarjeta.
WalletHub y Experian quedan como texto sin enlace, porque este blog no tiene una vía de socio que funcione para ellos. La página de puntuación gratuita de Experian, tal como se leyó ese día, es un FICO Score 8 gratuito con datos de Experian, actualizado a diario, con la afirmación de que consultar su propio crédito no bajará sus puntuaciones. Todo lo que va más allá de esa pantalla gratuita, incluidos los productos que Experian vende al lado, es una oferta aparte que se lee en el sitio de Experian. WalletHub solo se nombra como un sitio que anuncia puntuaciones gratuitas. Su modelo y su precio no se indican aquí.
Lo que la tarifa no compra
No compra los informes semanales. Ya están disponibles en AnnualCreditReport.com.
No compra un derecho de disputa. Ese derecho no tiene tarifa.
No compra la puntuación que usará un prestamista futuro, salvo que el producto muestre ese modelo de esa agencia y el prestamista no haya cambiado de modelo antes de la mañana en que usted presente la solicitud.
No compra una aprobación. La CFPB dice que una puntuación más alta puede ayudar. Ninguna suscripción cambia el umbral de un prestamista.
No compra un expediente limpio. Si el informe tiene una cuenta que no es suya, el siguiente paso es una disputa y, si es robo de identidad, IdentityTheft.gov. Un panel más caro no borra una línea que el informante y la agencia no hayan corregido.
¿Mirar una puntuación de crédito gratuita la baja?
Mirar su propio informe, en el sitio oficial, no la baja. AnnualCreditReport.com dice que revisar allí sus informes no afectará a sus puntuaciones. Llama a la revisión una consulta blanda, visible para usted, y dice que no influye en los cálculos que usan los prestamistas.
La página de puntuación gratuita de Experian dice lo mismo con sus palabras: consultar su propio crédito no bajará sus puntuaciones de crédito. Es la afirmación de Experian sobre la consulta que le invita a hacer. No es un estudio de todas las aplicaciones de la categoría. Cuando una página no le diga si su consulta es blanda, no lo suponga. Pregunte, o use el sitio oficial de informes y una fuente de puntuación que indique el tipo de consulta.
Una consulta dura es el otro tipo. La página de FICO de octubre de 2026 dice que se registra una consulta cuando solicita un crédito nuevo, que las puntuaciones FICO tienen en cuenta las consultas de los últimos 12 meses y que las consultas pueden permanecer en el informe dos años. La página de Experian describe una consulta dura como la revisión que hace una empresa cuando usted solicita, dice que puede tener un efecto a corto plazo y que ese efecto debería empezar a desvanecerse tras unos meses, con un efecto mayor si hay muchas revisiones fuera de una comparación de tipos. Las dos descripciones coinciden en la forma. No le dan un valor en puntos para una consulta, y este artículo no se lo inventará. El valor en puntos depende del resto del expediente. FICO dice que no es posible medir el impacto exacto de un solo factor sin el informe completo.
Comparar tipos tiene sus propias reglas, y no son iguales en todos los modelos. La guía de usuario de VantageScore 4.0 de septiembre de 2022 dice que varias consultas importantes dentro de 14 días cuentan como una, entre tipos de cuenta, con las consultas de comercios, cobranza y servicios básicos fuera de esa agrupación. Este artículo no indica una ventana de comparación de FICO, porque la página de FICO leída el 10 de noviembre de 2026 no la imprimía. Si compara préstamos de coche o hipotecas, pregunte al prestamista cómo trata su modelo un grupo de consultas, y mantenga las solicitudes dentro de pocos días y no a lo largo de una temporada.
La separación práctica es sencilla. Una consulta que usted pide, de su propio informe o de una puntuación que una empresa le muestra, es el tipo de consulta que, según el sitio oficial de informes y la página de puntuación gratuita de Experian, no baja la puntuación. Una solicitud de crédito es otra consulta, y puede bajarla. Ver su puntuación de crédito gratuita una vez al mes no es una solicitud. Solicitar seis tarjetas en un fin de semana sí lo es.
¿Con qué frecuencia se actualiza una puntuación de crédito gratuita?
Con la frecuencia que diga el producto, y nunca más rápido que el expediente de fondo.
Los acreedores informan a las agencias en sus propios ciclos, a menudo en torno a la fecha del extracto, no la mañana en que usted paga. Un saldo que pagó ayer puede seguir siendo el saldo antiguo en el expediente. Una puntuación de crédito gratuita que "se actualiza a diario" suele ser un cálculo nuevo sobre un expediente que quizá no ha cambiado. Hacer cuentas a diario sobre un expediente viejo sigue siendo noticia de ayer.
La página de puntuación gratuita de Experian dice que puede revisar los cambios de ese FICO Score 8, actualizado a diario, y, en sus preguntas, que cada nueva actualización de un acreedor en el informe puede cambiar las puntuaciones. Las dos frases pueden ser ciertas. El cálculo puede hacerse cada día. Los datos de entrada se mueven cuando un acreedor informa.
Un emisor de tarjetas que imprime una puntuación en el extracto mensual le muestra la puntuación a fecha de ese ciclo. Puede ser dos semanas más antigua que la de un sitio web que recalcula cada mañana, y puede ser el número más relevante si el emisor usa una versión de FICO y el sitio web usa un VantageScore. Actualidad y relevancia son virtudes distintas. Un número de esta mañana, de un modelo que no usa ninguno de sus prestamistas, es una muestra fresca de otra pregunta.
El informe semanal es la cadencia que describieron la CFPB y AnnualCreditReport.com el 10 de noviembre de 2026. Un ritmo personal razonable, para alguien que no está en medio de un problema de fraude, es leer cada semana el informe de una agencia e ir rotando, o leer los tres cuando falta un mes para una solicitud grande. La puntuación, gratuita o de pago, es el resumen que revisa después de las líneas, no en su lugar.
El monitoreo de pago solo es más rápido en el sentido de que una alerta puede llegar entre esas lecturas semanales. No es más rápido que el ciclo de información del acreedor. Una alerta sobre un saldo es una alerta sobre un saldo que la agencia ya ha recibido.
¿Quién debería quedarse con una puntuación de crédito gratuita?
Quédese con una puntuación de crédito gratuita cuando se cumplan estas tres condiciones.
Puede ver la etiqueta. La pantalla nombra el modelo, la versión, la agencia y la fecha. Un FICO Score 8 de un emisor de tarjetas, el FICO Score 8 gratuito de Experian o un VantageScore claramente nombrado pasan esa prueba. Una mancha que dice "su puntuación es 710" no la pasa.
Su próxima solicitud no es inminente, o coincide con la etiqueta. Si está vigilando el expediente, una puntuación bien etiquetada más los informes semanales es todo el trabajo. Si va a solicitar una tarjeta y el emisor le muestra la versión de FICO que usa, ya tiene la puntuación de crédito gratuita relevante.
De verdad va a leer el informe. La puntuación es un titular. El informe es la historia. Quien paga un monitoreo y nunca abre el informe ha alquilado una alarma con la que sigue durmiendo. Quien lee el informe semanal y echa un vistazo a una puntuación gratuita tiene la parte que la ley se molestó en hacer gratuita.
Un asesor sin ánimo de lucro es la vía gratuita correcta cuando el expediente es un lío y quiere que una persona lo mire con usted. La CFPB remite a asesores de vivienda formados por el HUD y a asesores de crédito sin ánimo de lucro para un informe gratuito, una puntuación y una revisión. Es otro producto distinto de un panel. Úselo cuando la pregunta sea "¿qué hago con esta cobranza?", no "¿qué hizo el número esta mañana?".
Quédese también con lo gratuito cuando la oferta de pago no nombre el modelo. Una suscripción que dice "puntuación de crédito" y no dice FICO ni VantageScore, ni qué agencia, vende una cifra con un inicio de sesión. Una cifra la puede conseguir sin el inicio de sesión.
Para quién es el número de pago
Pague cuando la etiqueta de la pantalla gratuita sea la equivocada para el préstamo que tiene delante, y la etiqueta de la pantalla de pago sea la correcta.
El caso más claro es una solicitud de hipoteca en los próximos uno o dos meses, en la que la puntuación gratuita que tiene es FICO Score 8 o un VantageScore 3.0, y el prestamista le dice que el préstamo usará Classic FICO o VantageScore 4.0. La página de la FHFA dice que el prestamista elige y que el mismo modelo se aplica a todos los prestatarios de ese préstamo. Ver el modelo que nombró el prestamista, de las agencias que pedirá, es el uso de un producto de pago. Ver una segunda copia de la puntuación que ya recibe gratis no lo es.
El segundo caso es un expediente que no puede vigilar cada semana, en el que una alerta cambiaría lo que hace. Si viaja, o ya le abrieron una cuenta que no era suya, un expediente monitoreado puede valer la tarifa. Aun así, los pasos de identidad están en IdentityTheft.gov y en las páginas de congelamiento de las agencias, que puede usar sin una suscripción de puntuación. Pague por la alerta si la va a atender. No la pague como amuleto.
El tercer caso es un simulador o una vista de las tres agencias que usará una vez, antes de una solicitud concreta, para ver si una agencia es la excepción. Compre el mes, mire y cancele si el contrato le deja cancelar. La advertencia de la CFPB existe porque la prueba está pensada para convertirse en el mes que olvidó. Anote la fecha de cancelación en un calendario el mismo día que empiece. Si la página no le dice la fecha de cancelación, no empiece.
¿Qué debe leer antes de pagar?
Lea estos puntos en la propia pantalla del proveedor, el día en cuestión. Los precios y la duración de las pruebas cambian. Este artículo no imprime el precio de ninguna puntuación de pago, porque la página de SmartCredit que abrimos no mostraba uno claro, y un precio copiado de memoria sería una ficción cuando usted llegue.
- El modelo y la versión. FICO Score 8, FICO Score 2, VantageScore 4.0 o las palabras "educational score". Si aparece la etiqueta educativa, recuerde la frase de la CFPB sobre una de cada cuatro antes de tratarla como el número del prestamista.
- La agencia, o las tres agencias. Un expediente es una muestra. Tres expedientes son una comparación. Ninguno es la consulta del prestamista en un día posterior.
- La fecha del expediente, no solo la fecha del cálculo.
- El precio después de la prueba, y la fecha en que termina la prueba. La CFPB dice que la prueba puede durar solo una semana.
- Cómo cancelar, en el contrato, no en una ventana de chat.
- Qué extras son opcionales. La CFPB dice que no tiene que comprar monitoreo ni herramientas de identidad para comprar una puntuación.
- Lo que cubre realmente el texto sobre identidad, si el seguro o la restauración es la razón por la que mira el paquete.
- Si incluye una herramienta de disputa, y si prefiere disputar usted mismo gratis.
Después haga primero la mitad gratuita, para saber qué añade la tarifa.
- Pida los informes que no ha leído en AnnualCreditReport.com, en línea o en el 1-877-322-8228.
- Marque todo lo que no reconozca. Dispútelo ante la agencia, ante el informante o ante ambos. No tiene coste.
- Abra la puntuación gratuita que ya tiene, de una cuenta de tarjeta o de una página que nombre el modelo. Anote el modelo, la agencia y el número.
- Si se acerca una solicitud de hipoteca, coche o tarjeta, pregunte a ese prestamista qué modelo y qué agencias usará. Compare esa frase con la etiqueta de su pantalla gratuita.
- Solo si las etiquetas difieren, y la diferencia importa para esa solicitud, mire un producto de pago que muestre la etiqueta del prestamista. Lea la tarifa antes de teclear un número de tarjeta.
Las guías de aprender y las calculadoras de las herramientas gratuitas son páginas propias de Baroq. Tratan el tamaño de posición, el oro y el resto del tema del desk. No son productos de puntuación de crédito y no sustituyen al informe. Están aquí para que una pregunta de dinero y una pregunta de trading no se mezclen en una sola decisión. La nota de riesgo más amplia del sitio está en riesgo. Este tema está junto a las demás piezas de dinero en herramientas de dinero.
Una lectura breve del número, cuando ya lo tenga
Escriba cuatro líneas.
- Modelo y versión.
- Agencia.
- Fecha.
- El número.
Después escriba lo que no hará con él. No solicitará tres tarjetas esta noche porque el número le pareció alto. No ignorará una cobranza porque el número le pareció bien. No pagará una suscripción para ver el mismo FICO Score 8 que ya le muestra su tarjeta. No tratará un VantageScore y un Classic FICO hipotecario como una disputa entre dos verdades. Son dos preguntas.
Si el número es más bajo de lo que esperaba, el informe es la página siguiente, no una segunda suscripción. El historial de pagos y los importes adeudados son las categorías pesadas de FICO, con un 35 y un 30 por ciento en la página de FICO de octubre de 2026, y el uso es el factor que VantageScore clasifica como extremadamente influyente. Un pago atrasado, una tarjeta al límite o una cuenta que no es suya moverán el número más que un nuevo inicio de sesión. Corregir la línea es el trabajo. Alquilar un panel más brillante es opcional.
Si el número es más alto de lo que esperaba, se aplica la misma disciplina. FICO dice que la idea de buena puntuación de un prestamista puede empezar en 730, en 760 o en otro punto. Una puntuación de crédito gratuita en la franja "very good" no es una aprobación. Es una razón para leer el umbral del prestamista antes de comparar, y para mantener quieto el expediente mientras lo hace.
Lo que esta comparación se niega a decir
Se niega a decir que una puntuación de crédito gratuita sea falsa. La CFPB la trata como una puntuación real, a menudo similar a las que usan los prestamistas.
Se niega a decir que una puntuación de pago sea la que usará el prestamista. Solo un modelo que coincida, una agencia que coincida y una fecha cercana lo hacen probable, e incluso entonces la consulta del prestamista es la suya.
Se niega a imprimir un precio que no vio. La página de SmartCredit leída el 10 de noviembre de 2026 no mostraba en el texto un precio mensual claro. El FICO Score 8 gratuito de Experian es lo que esa página ofrecía gratis. El precio de WalletHub no se indica aquí.
Se niega a repetir afirmaciones publicitarias sobre puntos ganados o intereses ahorrados. Esas afirmaciones estaban en la página de inicio de SmartCredit. Son afirmaciones de esa empresa, con los supuestos de esa empresa, incluida una conversión de VantageScore 3.0 a FICO 8 en una nota al pie. No son resultados que este desk haya medido, ni un motivo para inscribirse.
Una pantalla de puntuación no es el producto de Baroq. El desk y las herramientas de análisis sí lo son. Para eso, Ver planes.
Únase al canal gratuito de Telegram: https://t.me/baroqtech
Fuentes leídas el 10 de noviembre de 2026
Las cifras de este artículo salen de estas páginas, leídas ese día. Si una línea ha cambiado, manda la página.
- CFPB, What is a credit score? La definición, la lista de factores, el rango de 300 a 850 para la mayoría de las puntuaciones y los usos en préstamos, selección de inquilinos y seguros.
- CFPB, Where can I get my credit scores? Puntuaciones gratuitas de emisores de tarjetas, otros prestamistas y asesores sin ánimo de lucro; servicios de pago; puntuaciones educativas similares para la mayoría de las personas.
- CFPB, Do I have to pay for my credit score? Revisada por última vez el 28 de marzo de 2024. La frase de una de cada cuatro, las vías para obtener una puntuación, la advertencia sobre pruebas de solo una semana, la afirmación de que no necesita comprar servicios extra y los informes de Equifax del acuerdo hasta diciembre de 2026.
- CFPB, How do I get a free copy of my credit reports? Informes semanales de Equifax, Experian y TransUnion, el derecho anual, el teléfono (877) 322-8228, la dirección postal de Atlanta, los casos de informes gratuitos adicionales y el tope de $16 que puede cambiar.
- CFPB, Analysis of Differences between Consumer- and Creditor-Purchased Credit Scores (septiembre de 2012) y la página de investigación. 200.000 expedientes de cada agencia; misma categoría de calidad crediticia entre el 73 y el 80 por ciento de las veces; una categoría de diferencia entre el 19 y el 24 por ciento; dos o más categorías de diferencia entre el 1 y el 3 por ciento.
- AnnualCreditReport.com. Informes gratuitos semanales, sin efecto en las puntuaciones, consulta blanda, disputas sin coste, teléfono 1-877-322-8228.
- Marcapáginas de la FTC 744a. Informe gratuito en AnnualCreditReport.com o en el 877-322-8228; robo de identidad en IdentityTheft.gov.
- FHFA, Credit Scores. Actualizada por última vez el 2 de octubre de 2026. VantageScore 4.0 abierto a todos los prestamistas aprobados desde el 9 de septiembre de 2026; Classic FICO todavía permitido; FICO 10T no elegible para la entrega; un modelo para todos los prestatarios de un préstamo; sin fecha de retirada anunciada para Classic FICO.
- FICO, FICO Score versions. La Score 8 como versión base más usada; rango base de 300 a 850; rango de sector de 250 a 900; las versiones de hipoteca, coche y tarjeta bancaria de la tabla; la frase del 90 por ciento y la propia descripción de FICO del estudio que la respalda.
- FICO, What's in your credit score? Actualizada en octubre de 2026. Los pesos del 35, 30, 15, 10 y 10 por ciento; lo que la puntuación no usa; consultas tenidas en cuenta durante 12 meses y que pueden permanecer en el informe dos años.
- FICO, Understanding FICO Scores. Franjas de la Score 8: Exceptional 800 o más, Very Good 740 a 799, Good 670 a 739, Fair 580 a 669, Poor menos de 580.
- VantageScore, Implement VantageScore. VantageScore 3.0 y 4.0 van de 300 a 850; el mismo algoritmo en las tres agencias.
- VantageScore, VantageScore 4.0 user guide (septiembre de 2022). Niveles, cobranzas pagadas ignoradas, las reglas sobre cobranzas médicas y la ventana de 14 días para consultas.
La página de puntuación gratuita de Experian se leyó el mismo día y no está enlazada. Es la fuente de la oferta del FICO Score 8 gratuito, la actualización diaria, la frase "consultar su propio crédito no bajará sus puntuaciones", las franjas de puntuación equivalentes y el resumen de Experian de los rangos de factores de VantageScore. SmartCredit se leyó solo a través del enlace de socio. WalletHub se nombra y no se describe.
Contenido educativo, no asesoramiento financiero. Los precios, comisiones y ofertas cambian: compruébelos en la web del proveedor antes de registrarse. Operar con productos apalancados conlleva un alto riesgo de perder dinero, y puede perderlo todo.