Divulgação Os links de parceiros estão assinalados. Podemos receber uma comissão se você usar um. Não custa nada a mais para você e nunca muda o nosso veredito. Como analisamos
Um score de crédito grátis é um número real, e é só um número. Ele vem de um modelo de score, de um cadastro de crédito e de um momento. Um score de crédito pago muitas vezes é um pacote: mais modelos, mais birôs, alertas e uma taxa. Nenhum dos dois é o "seu" score. O Consumer Financial Protection Bureau diz que você não tem só um.
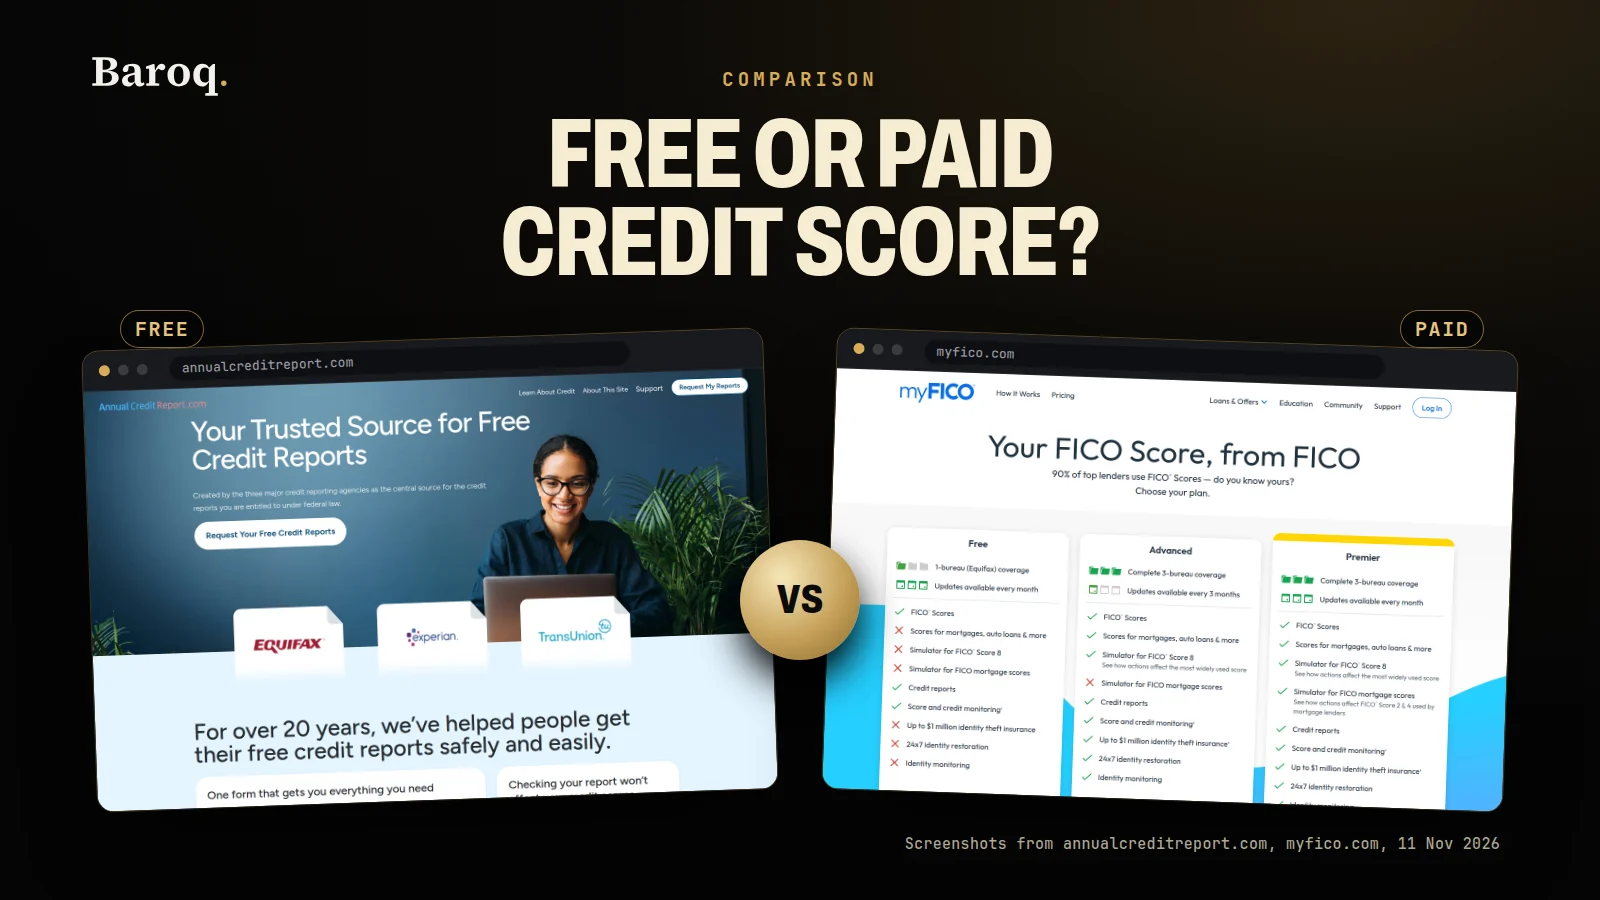
Lado a lado
| Score de crédito grátis | Score de crédito pago | |
|---|---|---|
| O que você paga | Nenhuma taxa quando um emissor de cartão, outro credor, um orientador sem fins lucrativos ou um site pago por publicidade mostra um score para você. Um teste grátis pode virar cobrança se você não cancelar. | Um preço, muitas vezes mensal. A CFPB diz que você não precisa comprar monitoramento nem ferramentas de identidade para comprar um score. Leia o preço na tela de cadastro. |
| O número na tela | Um modelo, muitas vezes de um só birô, às vezes marcado como educativo. O nome do modelo e a data são a parte útil. | Muitas vezes mais de um modelo, às vezes incluindo uma versão FICO que um credor cita. Continua sendo uma foto do momento, não o score de um pedido futuro. |
| Qual cadastro ele usa | Muitas vezes um entre Experian, Equifax ou TransUnion. Os outros dois cadastros podem ser diferentes. | Muitas vezes os três cadastros. Pedir três scores não é o mesmo que o relatório que um credor vai pedir mais tarde. |
| O relatório grátis pelo processo federal dos EUA | Separado. O AnnualCreditReport.com, lido em 10 de novembro de 2026, fornece o relatório semanal, e a página dele descreve um relatório, não um score. | Um pacote pago pode incluir relatórios. Os relatórios semanais continuam disponíveis de qualquer forma. |
| Quão atual ele é | Uma fatura de cartão pode mostrar um score daquele mês. Alguns sites dizem que o score é atualizado todo dia. O cadastro por trás muda quando um credor informa. | Alertas quando o contrato diz que o cadastro mudou. A velocidade é uma cláusula do contrato. |
| Correspondência com um credor | Muitas vezes próxima. A CFPB diz que um score educativo é parecido para a maioria das pessoas, e bem diferente para cerca de uma em cada quatro, em uma página revisada pela última vez em 28 de março de 2024. | Mais próxima quando o modelo e o birô batem com o que aquele credor usa. Um dia diferente ainda produz um número diferente. |
| Contestações | Grátis. O AnnualCreditReport.com diz que contestar não tem taxa, junto ao birô ou à empresa que forneceu o item. | Alguns serviços enviam uma contestação por você. O direito em si não exige assinatura. |
| Ferramentas extras | Um score não é um produto de identidade. Alertas de fraude e congelamentos são passos separados. | Muitas vezes em pacote: monitoramento, alertas, às vezes linguagem de seguro. Leia o que realmente está coberto. |
- Score de crédito grátisPessoas que querem olhar regularmente um score com nome, junto com os relatórios semanais, e que vão ler o nome do modelo na tela.
- Score de crédito pagoPessoas prestes a pedir um financiamento imobiliário, um financiamento de carro ou um cartão que querem o modelo com nome do birô que aquele credor provavelmente vai usar, e que leram a taxa e a data de cancelamento.
O que é um score de crédito grátis?
Um score de crédito grátis é um score de crédito que você pode ver sem pagar uma taxa por esse score. Essa frase é menor do que parece. A página da CFPB "Where can I get my credit scores?", lida em 10 de novembro de 2026, diz que você pode obter um score de graça de muitas empresas de cartão de crédito ou de outros credores que você já usa, e de orientadores de crédito e de moradia sem fins lucrativos. Ela também diz que você pode pagar por um serviço de score, que pode incluir monitoramento de crédito ou outros serviços.
O mesmo órgão, em "What is a credit score?", define o número em si. Um score de crédito é uma previsão do seu comportamento de crédito, como a probabilidade de você pagar um empréstimo em dia, com base nas informações dos seus relatórios de crédito. As empresas usam scores para decidir se oferecem um financiamento imobiliário, um cartão de crédito, um financiamento de carro ou outro crédito, e os usam na análise de inquilinos e em seguros. Também os usam para definir uma taxa de juros e um limite de crédito. Uma fórmula matemática, o modelo de score, transforma o relatório no número.
Os fatores que, segundo a CFPB, os modelos costumam levar em conta são simples:
- Seu histórico de pagamento de contas.
- Sua dívida atual em aberto.
- O número e o tipo de contas de empréstimo que você tem.
- Há quanto tempo suas contas de empréstimo estão abertas.
- Quanto do seu crédito disponível você está usando.
- Novos pedidos de crédito.
- Se você teve uma dívida enviada para cobrança, uma execução de imóvel ou uma falência, e há quanto tempo.
A maioria dos scores de crédito, diz a CFPB, vai de 300 a 850. Normalmente um score mais alto facilita a aprovação e pode resultar em uma taxa ou em condições melhores. "Pode" é a palavra da CFPB. Um score é um dado de entrada. O credor continua com o próprio corte, a própria tabela de preços e os próprios outros dados, incluindo a renda, que um score FICO não contém. A própria página da FICO "What's in your credit score?", atualizada em outubro de 2026 e lida em 10 de novembro de 2026, diz que o score não usa raça, cor, religião, origem nacional, sexo, estado civil, idade, local onde você mora ou pensão alimentícia. Também não usa salário, ocupação, cargo, empregador, histórico de emprego nem a taxa de juros já cobrada em uma conta. Um credor ainda pode perguntar sobre renda e trabalho. O score e a decisão de crédito não são o mesmo documento.
De onde vem de verdade um score de crédito grátis
A página da CFPB "Do I have to pay for my credit score?", revisada pela última vez em 28 de março de 2024 e ainda a página que o órgão exibia em 10 de novembro de 2026, lista os caminhos:
- Um emissor de cartão ou outro credor que você já usa. Muitas grandes empresas de cartão de crédito e alguns credores de financiamento de carro mostram um score aos clientes, muitas vezes na fatura ou dentro da conta online. O score é grátis no sentido de que você não o compra como produto separado. A conta você tem.
- Um orientador sem fins lucrativos. Orientadores de crédito sem fins lucrativos, e orientadores de moradia treinados pelo Departamento de Habitação e Desenvolvimento Urbano dos EUA, muitas vezes podem fornecer um relatório e um score grátis e ajudar você a revisá-los.
- Um site que diz que o score é grátis. Alguns desses sites são pagos por publicidade e não cobram taxa. Outros exigem uma assinatura de monitoramento, às vezes depois de um teste. A CFPB diz que um teste pode durar só um período determinado, muitas vezes tão curto quanto uma semana, e que depois disso você precisa cancelar ou pagar uma taxa mensal.
- Um score que você compra. Você pode comprar um score de um birô de crédito. A CFPB diz que você pode comprar um score FICO, e que não é obrigado a comprar proteção de crédito, monitoramento contra roubo de identidade ou outros serviços oferecidos ao mesmo tempo.
- Um aviso depois do pedido. Se você pede um financiamento imobiliário residencial e o credor usa o seu score, ele envia um aviso com o score. Se você for recusado, ou receber condições piores, por causa do seu crédito, pode receber o score em um aviso de decisão desfavorável ou em um aviso de preço baseado em risco. Esse score é o que aquele credor usou naquela decisão. Ele chega depois do pedido, tarde para comparar e exato para entender a decisão que você já recebeu.
Um score de crédito grátis de um emissor de cartão muitas vezes é o número grátis mais útil, porque a tela costuma dizer o nome do modelo. Se ela diz FICO Score 8, você sabe a marca e a versão. Se não diz FICO, não troque o rótulo. VantageScore é outra empresa e outro modelo, mesmo quando os dígitos ficam na mesma faixa de 300 a 850.
A Experian, lida como texto puro na página de score grátis dela em 10 de novembro de 2026, oferece um FICO Score 8 calculado com dados da Experian, sem cartão de crédito, e diz que o score é atualizado todo dia. A mesma página diz que um credor ou uma seguradora pode usar um score FICO diferente do FICO Score 8, ou outro tipo de score. Esse aviso é o ponto inteiro desta comparação. A Experian é citada aqui como empresa. Este artigo não tem link para ela. WalletHub é outro nome que você vai ver em anúncios de score grátis. Este artigo não informa o modelo, a frequência de atualização nem o preço do WalletHub. Isso fica na própria página do WalletHub, no dia em que você olhar.
O que o "grátis" deixa de fora
Grátis não quer dizer completo, e não quer dizer inútil. Um score de crédito grátis deixa de fora três coisas que as pessoas muitas vezes acham que estão incluídas.
Ele deixa de fora os outros modelos. A página de versões da FICO, lida em 10 de novembro de 2026, diz que o FICO Score 8 é a versão base mais usada pelos credores, e depois lista outras versões usadas em financiamento de carro, decisões de cartão de crédito e financiamento imobiliário, além de versões mais novas. Uma única tela grátis raramente mostra essa lista.
Ele deixa de fora os outros birôs. Um score com dados da Experian não diz nada, sozinho, sobre o cadastro da Equifax ou o da TransUnion. A CFPB diz que, se as informações dos três grandes birôs de crédito forem diferentes, o score de cada um será diferente.
Ele deixa de fora o amanhã. O cadastro muda quando um credor informa um pagamento, um saldo ou uma conta nova. O score que você viu na segunda-feira é o score do cadastro de segunda-feira.
Nada disso transforma o número grátis em brinquedo. Transforma-o em uma amostra com rótulo. O rótulo é a parte que as pessoas pulam. Um score de crédito grátis sem nome de modelo é um número solto. Um score de crédito grátis com o modelo, o birô e a data é algo que você pode comparar.
Um score de crédito grátis é o mesmo número que um credor usa?
Às vezes é o mesmo modelo. Muitas vezes é um vizinho. Raramente é o número exato que o credor vai puxar na manhã em que você fizer o pedido.
A CFPB diz que você tem mais de um score de crédito. Scores podem ser calculados com dados diferentes de birôs diferentes, ou em momentos diferentes. Credores usam scores diferentes para tipos diferentes de empréstimo. A própria conclusão do órgão, na página lida em 10 de novembro de 2026, é que é normal ver scores um pouco diferentes.
"Um pouco" não é uma promessa de que a diferença é pequena para você. A página do mesmo órgão sobre ter ou não que pagar diz que algumas fontes fornecem um score educativo em vez de um score que um credor usaria. Para a maioria das pessoas, um score educativo é parecido com os scores que os credores usam e pode ser útil. Para algumas pessoas, os scores podem ser bem diferentes. A página diz que o relatório da CFPB encontrou uma diferença significativa para uma em cada quatro pessoas. Essa página foi revisada pela última vez em 28 de março de 2024. O estudo por trás é mais antigo que a data de revisão, e vale a pena lê-lo pelo que ele é, e não como uma medição nova de 2026.
O que o estudo da CFPB de 2012 realmente contou
O estudo é "Analysis of Differences between Consumer- and Creditor-Purchased Credit Scores", datado pelo nome do arquivo de setembro de 2012. A CFPB analisou scores de 200.000 cadastros de crédito de cada um dos birôs TransUnion, Equifax e Experian. A página de pesquisa que o apresenta diz que um consumidor que compra um score de um birô provavelmente vai receber um score que não é o que um credor compra. Os motivos que ela lista são os que ainda organizam este assunto:
- O score do consumidor pode ser um score educativo que os credores não usam.
- O credor pode usar um modelo de score diferente do que o consumidor comprou.
- O consumidor e o credor podem não usar o mesmo birô.
- Os dados podem mudar entre a consulta do consumidor e a consulta do credor.
- O consumidor e o credor podem chegar a cadastros diferentes se os dados de identificação forem diferentes.
O estudo então colocou os scores em quatro categorias de qualidade de crédito e comparou categorias, não pontos brutos. Modelos diferentes colocaram os consumidores na mesma categoria de 73 a 80 por cento das vezes. Colocaram os consumidores em categorias deslocadas em uma posição de 19 a 24 por cento das vezes. De 1 a 3 por cento dos consumidores ficaram em categorias separadas por dois ou mais degraus. O resumo posterior da CFPB, "uma em cada quatro", fica ao lado dessa faixa de 19 a 24 por cento. Ele descreve uma discordância de categoria, não a conclusão de que uma pessoa em cada quatro tem um score inútil.
O estudo também diz que as correlações entre os modelos eram altas, em geral acima de 0,90. Uma pessoa com score forte em um modelo normalmente tinha score forte em outro. O dano que a página de pesquisa descreve é específico. Uma pessoa que acha que parece arriscada, quando o modelo de um credor não acharia, pode desistir de um pedido ou aceitar uma oferta pior. Uma pessoa que acha que parece forte, quando o modelo de um credor não acharia, pode fazer o pedido, ser recusada e ganhar uma consulta. Os dois erros vêm de tratar uma tela como se fosse a tela do credor.
Por isso a pergunta prática não é "o score de crédito grátis é real?". É "qual modelo, qual cadastro, qual dia?".
Um olhar concreto sobre três telas
Nenhuma pessoa é descrita aqui. São rótulos que você encontra em telas reais, usados como diagrama.
A tela A diz VantageScore 3.0, TransUnion, desta manhã. A página de implementação do VantageScore, lida em 10 de novembro de 2026, diz que o VantageScore 3.0 e o VantageScore 4.0 vão ambos de 300 a 850. A tela A é um score real. Não é o FICO Score 8. Não é o cadastro da Equifax. Não é um score de financiamento imobiliário, a menos que o credor daquele pedido tenha escolhido um modelo VantageScore e esse birô.
A tela B diz FICO Score 8, Experian, na data de fechamento da fatura do cartão. A página de versões da FICO diz que o Score 8 é a versão base mais usada pelos credores, e que os scores FICO base vão de 300 a 850. A tela B está mais perto de uma decisão comum de cartão do que a tela A. Ainda é um só birô. A FICO diz que o seu cadastro pode variar de um birô para outro, então o FICO Score 8 da Equifax pode ser diferente do FICO Score 8 da Experian no mesmo dia.
A tela C é o score em um documento informativo de financiamento imobiliário. A página da FHFA sobre política de scores, atualizada pela última vez em 2 de outubro de 2026 e lida em 10 de novembro de 2026, diz que os credores que vendem empréstimos para a Fannie Mae e a Freddie Mac podem usar o Classic FICO ou o VantageScore 4.0. O FICO 10T atualmente não é elegível para entrega. A página de versões da FICO, separadamente, lista o FICO Score 2 na Experian, o FICO Score 5 na Equifax e o FICO Score 4 na TransUnion em "versions used in mortgage lending". Este artigo não cola essas duas frases em uma. Classic FICO é o nome que a FHFA dá ao modelo usado há muito tempo. Os Scores 2, 4 e 5 são as versões que a FICO lista para financiamento imobiliário. Se a sua tela grátis mostra FICO Score 8, ela pode estar perto do número do financiamento e pode não ser o número do financiamento.
Coloque as três telas lado a lado e a diferença tem uma causa que você pode nomear. Se você não consegue nomear o modelo, não consegue explicar a diferença. Só consegue se preocupar com ela.
A frase dos "90 por cento" da própria FICO
A página de versões da FICO inclui a afirmação de que os scores FICO são usados por 90 por cento dos principais credores. A mesma página diz que essa afirmação se baseia em um estudo de fontes de dados de terceiros sobre todas as versões de todos os scores FICO vendidos a credores, incluindo versões diferentes do FICO Score 8. É o número da FICO sobre as vendas da FICO, não um censo de cada decisão de crédito do país, e não uma afirmação de que o score de um site grátis é a versão desses 90 por cento. Os scores FICO específicos de setor, diz a mesma página, vão de 250 a 900, uma faixa mais ampla do que os 300 a 850 da base. Um score de carro e um score de cartão bancário são feitos para prever um tipo específico de empréstimo. Um score geral grátis não vai mostrar esses a você, a menos que o produto diga que mostra.
Qual é a diferença entre um relatório de crédito grátis e um score?
O relatório é o cadastro. O score é um cálculo que alguém faz sobre o cadastro. Você pode ter um relatório novo em mãos e ainda não ter um score. Você pode ter um score e ainda não ter lido o cadastro de onde ele veio.
O AnnualCreditReport.com, lido em 10 de novembro de 2026, se descreve como a fonte central dos relatórios de crédito a que você tem direito pela lei federal dos EUA, criada pelos três grandes birôs. A página diz que você pode consultar o seu crédito de graça toda semana, sem assinatura e sem taxas escondidas. Ela diz que você pode pedir o relatório online, por telefone ou por correio, e que não precisa pedir os três birôs ao mesmo tempo. Online, você escolhe Equifax, Experian, TransUnion ou qualquer combinação. O telefone informado ali é 1-877-322-8228. Um pedido por telefone, diz a página, normalmente é enviado pelo correio em até 15 dias. A página diz que consultar os seus relatórios por aquele site não vai afetar os seus scores de crédito, e chama essa consulta de consulta leve, visível para você e não usada nos cálculos dos credores.
A página prática atual da CFPB, "How do I get a free copy of my credit reports?", lida no mesmo dia, confirma a regra semanal e acrescenta na mesma resposta o direito legal mais antigo: uma cópia grátis de cada um entre Equifax, Experian e TransUnion uma vez por semana no AnnualCreditReport.com, e também o direito a um relatório grátis de cada birô a cada 12 meses. O telefone nessa página é (877) 322-8228. O endereço de correio informado é Annual Credit Report Request Service, P.O. Box 105281, Atlanta, GA 30348-5281. Você pode pedir um, dois ou os três birôs.
Um marcador de páginas da Federal Trade Commission, a publicação 744a no site de pedidos da FTC, orienta as pessoas a obter um relatório de crédito grátis no AnnualCreditReport.com ou pelo 877-322-8228, e a denunciar roubo de identidade no IdentityTheft.gov. O marcador não descreve um score. O relatório é o produto para o qual as páginas federais ao consumidor sempre apontam. O score é um produto separado, grátis em algumas empresas e vendido por outras.
Para que serve o relatório semanal
Os motivos do próprio AnnualCreditReport.com são práticos. Revise o cadastro antes de uma compra grande. Leia o histórico de pagamentos se você está administrando dívidas. Olhe de novo depois de um casamento, de um divórcio ou de outra mudança na casa. Procure contas que você não reconhece. A página diz que a lei federal permite contestar informações incorretas, e que não há taxa para abrir uma contestação. Você pode contestar junto à empresa que forneceu a informação, junto ao birô que a listou, ou junto aos dois.
Esse direito de contestação não fica atrás de um score pago. Pagar por um score também não o tira de você. Um serviço de monitoramento que se oferece para enviar contestações por você está vendendo conveniência e, às vezes, um jeito específico de escrever a carta. O direito em si já é seu. Se um serviço dá a entender que você não pode contestar sem assinar, essa frase é o momento de parar e ler a página da CFPB.
A CFPB também lista situações em que você pode obter relatórios grátis adicionais:
- Você teve crédito, seguro ou emprego negado, ou sofreu outra decisão desfavorável com base em um relatório. Você pode pedir um relatório grátis ao birô citado no aviso, e precisa pedi-lo em até 60 dias depois de receber o aviso.
- Você acredita que o cadastro está incorreto por causa de fraude.
- Você registrou um alerta inicial de fraude. A página diz que você pode pedir um relatório grátis ligado a esse alerta, e duas cópias grátis no caso de um alerta de fraude estendido.
- Você está desempregado e pretende procurar emprego em até 60 dias.
- Você recebe assistência pública.
- A lei do seu estado garante a você um relatório grátis.
Se nada disso se aplica, e você já usou os caminhos semanal e anual que as páginas descrevem, a CFPB diz que o birô pode cobrar. Por lei, diz a página, um birô não pode cobrar mais de $16 por um relatório de crédito, e esse limite pode mudar com o tempo. Dezesseis dólares é o teto impresso naquela página em 10 de novembro de 2026. É um teto para um relatório, não um preço para um score, e a página avisa que o teto pode mudar. Confira o valor na página antes de pagar um birô por uma cópia extra.
A página mais antiga da CFPB sobre ter ou não que pagar por um score, revisada pela última vez em 28 de março de 2024, também diz que você tem direito a seis relatórios grátis da Equifax a cada 12 meses até dezembro de 2026, como parte do acordo que encerrou as acusações ligadas ao vazamento da Equifax de 2017, e informa para esse acesso o telefone da Equifax 866-349-5191. Essa página é mais antiga que a página do relatório semanal. O acesso semanal e esse acesso específico da Equifax são frases diferentes. Se você quer as cópias do acordo da Equifax, leia essa página no dia, porque uma data de revisão de março de 2024 não é uma promessa de que cada linha está igual em novembro de 2026.
Birôs de consumo especializados, diz a página prática, são outra coisa. A CFPB mantém uma lista. Você pede esses relatórios a cada empresa. A maioria das empresas da lista fornece um relatório grátis a cada 12 meses. Outras podem cobrar. Um cadastro de histórico de aluguel ou de verificação de cheques não é o relatório dos três birôs, e não é um score FICO.
Por que o relatório importa mais que o número
Um score que vai de 701 para 688 diz que algo se mexeu em um modelo. Não diz o quê. O relatório diz. Uma consulta nova, um saldo de cartão mais alto, um pagamento atrasado, uma conta que você não abriu, uma cobrança, um nome escrito de um segundo jeito: essas são linhas do relatório. A dica da CFPB na página "where can I get my scores" é a ordem certa do trabalho. Scores se baseiam nos relatórios, então garanta que os dados estão corretos. Erros nos relatórios podem baixar os scores. O relatório semanal é o lugar onde esses erros aparecem. Um score pago que nunca mostra as linhas por trás é um velocímetro sem estrada.
A página de score grátis da Experian, lida também em 10 de novembro de 2026, descreve um relatório como o registro de como e quando você pagou, de quanto você deve e de há quanto tempo você administra contas, incluindo itens positivos e itens negativos como cobranças, falências e execuções de imóveis. Ela diz que um score é um número de três dígitos, muitas vezes entre 300 e 850. As duas definições batem com as da CFPB. Elas também mostram por que uma empresa pode dar a você uma coisa e vender a outra.
Qual score de crédito os financiamentos imobiliários, de carro e os cartões usam?
Não existe uma resposta única que valha para todo credor, e a resposta do financiamento imobiliário mudou durante 2026. A versão honesta é uma tabela de fontes, cada uma com data.
Financiamentos imobiliários vendidos para a Fannie Mae e a Freddie Mac
A página da FHFA Credit Scores, atualizada pela última vez em 2 de outubro de 2026, é a página para ler antes de decorar um post antigo de blog sobre "o score do financiamento imobiliário". As atualizações recentes dessa página, como ela estava em 10 de novembro de 2026, são estas:
- Em 30 de setembro de 2026 as Enterprises publicaram ajustes nas taxas iniciais para que essas taxas fiquem alinhadas entre o Classic FICO e o VantageScore 4.0.
- Em 9 de setembro de 2026 elas estenderam o VantageScore 4.0 a todos os credores aprovados e retiraram a exigência de aprovação prévia por escrito. Os credores podem continuar usando o Classic FICO. O FICO 10T atualmente não é elegível para entrega. As Enterprises vão dar mais orientações quando o FICO 10T estiver disponível para entregas.
- Em 1º de julho de 2026 elas publicaram dados históricos do FICO 10T para empréstimos adquiridos de abril de 2013 a setembro de 2025, e mais dados históricos do VantageScore 4.0 para empréstimos adquiridos de abril de 2023 a setembro de 2025.
As perguntas e respostas da própria página dizem que a política provisória permite que um credor escolha o Classic FICO ou o VantageScore 4.0 para cada empréstimo entregue. O mesmo modelo precisa ser usado para todos os tomadores de um empréstimo. Você não pode misturar Classic FICO para um tomador e VantageScore 4.0 para outro no mesmo empréstimo. Espera-se que o Classic FICO seja aposentado em uma data futura, e nenhuma data de aposentadoria foi anunciada. A FHFA diz que vai avisar com antecedência antes que o Classic FICO deixe de ser elegível.
O histórico na mesma página registra o caminho mais longo, e é por isso que artigos antigos se contradizem. Em 24 de outubro de 2022 a FHFA disse que tinha validado o FICO 10T e o VantageScore 4.0. Também disse que, depois de implementado, os credores teriam de entregar os dois scores quando disponíveis. Em 8 de julho de 2025 anunciou uma política provisória: VantageScore 4.0 ou Classic FICO, ainda com relatórios dos três birôs. Em 22 de abril de 2026 começou uma implantação limitada. O passo de 9 de setembro de 2026 abriu o VantageScore 4.0 para todos os credores aprovados. A frase "os dois scores em cada empréstimo" e a frase "o credor escolhe um modelo" estão ambas na página. A frase da escolha é a que a página marca como atual. A frase dos dois scores faz parte do histórico do que foi anunciado em 2022. Se você vai comprar uma casa, pergunte ao credor qual modelo aquele empréstimo vai usar. Não adivinhe a partir de um score de crédito grátis que diz FICO Score 8.
A página de versões da FICO, lida no mesmo dia, ainda lista como versões de financiamento imobiliário o FICO Score 2 (Experian), o FICO Score 5 (Equifax) e o FICO Score 4 (TransUnion). São versões base mais antigas, nem o Score 8 nem o Score 10T. Um FICO Score 8 grátis pode ser um vizinho útil dessas versões. Ele não substitui o score que o credor informa se você fizer o pedido.
Financiamentos de carro e cartões de crédito
A página de versões da FICO agrupa os scores de carro e de cartão bancário separados do score base. Para carro, ela lista FICO Auto Score 9, 8 e 2 na Experian; 9, 8 e 5 na Equifax; 9, 8 e 4 na TransUnion. Para decisões de cartão de crédito, lista scores de cartão bancário e, em alguns birôs, outras versões base, incluindo o FICO Score 9 e, na Experian, o FICO Score 3. Scores específicos de setor usam a faixa de 250 a 900. Um credor escolhe a versão que tem instalada. A FICO diz que o seu credor pode usar um score FICO diferente daquele que você recebe no myFICO, ou outro tipo de score.
A página de implementação do VantageScore diz que o mesmo algoritmo do VantageScore é usado na Equifax, na Experian e na TransUnion, o que pretende manter o score mais consistente entre birôs do que três modelos ajustados separadamente. O guia do usuário do VantageScore 4.0 de setembro de 2022, com link nos materiais dessa página e lido em 10 de novembro de 2026, diz que a faixa do score vai de 300 a 850 e dá estes níveis: Superprime 781 a 850, Prime 661 a 780, Near Prime 601 a 660, Subprime 300 a 600. Esses níveis são do VantageScore, daquele guia de 2022. Não são as faixas da FICO, e um credor não tem obrigação de usá-los como cortes.
O mesmo guia diz que o VantageScore 4.0 ignora todas as contas de cobrança pagas, penaliza menos as cobranças médicas não pagas do que as não médicas não pagas, e não considera cobranças médicas com menos de 180 dias. Também diz que várias consultas de crédito importantes dentro de uma janela de 14 dias contam como uma consulta só, independentemente do tipo de conta, enquanto consultas de varejo, cobrança e serviços públicos não são agrupadas assim. São regras do modelo, não um conselho para abrir uma série de contas. A página educativa da FICO de outubro de 2026 não traz essa mesma regra de 14 dias. Não copie uma janela do VantageScore para um score FICO.
As faixas que as pessoas citam
O guia da FICO Understanding FICO Scores imprime faixas para os scores FICO gerais e diz que o gráfico se baseia em uma análise do FICO Score 8: Exceptional 800 ou mais, Very Good 740 a 799, Good 670 a 739, Fair 580 a 669, Poor abaixo de 580. A página de score grátis da Experian imprime uma tabela equivalente e acrescenta o piso e o teto: Exceptional 800 a 850, Very Good 740 a 799, Good 670 a 739, Fair 580 a 669, Poor 300 a 579. A Experian também diz que um score de 670 ou mais é em geral considerado bom, e um score acima de 800, excepcional. O guia da FICO diz que o que conta como score bom varia de credor para credor. Um credor pode dar a menor taxa acima de 730. Outro pode começar essa taxa acima de 760. Os nomes das faixas são um mapa. O preço é do credor.
Do que o score é feito, quando o modelo é FICO
A página da FICO de outubro de 2026 dá os pesos conhecidos e avisa que a importância pode variar de pessoa para pessoa:
- Histórico de pagamentos, 35 por cento. O registro de pagamento das contas. Alguns atrasos não derrubam automaticamente um cadastro que no resto é forte, e um cadastro sem atrasos não é sozinho um resultado perfeito. O histórico de pagamentos é uma peça.
- Valores devidos, 30 por cento. Quanto você deve, e quanto do seu crédito disponível você está usando. A dívida sozinha não faz de você alto risco. Usar uma grande parte do limite pode fazer.
- Tempo de histórico de crédito, 15 por cento. A idade da conta mais antiga, da mais nova e a média. Um histórico longo ajuda. Não é necessário para um score alto se o resto do cadastro for forte.
- Mix de crédito, 10 por cento. Cartões, contas de lojas, empréstimos parcelados, contas de financeiras, financiamentos imobiliários. Você não precisa de um de cada. Com 10 por cento, raramente é o motivo de um credor dizer sim ou não.
- Crédito novo, 10 por cento. Várias contas novas em pouco tempo são tratadas como mais risco, sobretudo em um cadastro curto. Os scores FICO consideram as consultas dos últimos 12 meses. As consultas podem ficar no relatório por dois anos.
Esses percentuais são a descrição da FICO para os scores FICO. A explicação do VantageScore para consumidores, como a Experian resume na mesma página de score grátis, usa posições em vez desses percentuais: uso do crédito como extremamente influente, mix e experiência como muito influentes, histórico de pagamentos como moderadamente influente, e idade e contas novas como menos influentes. Se o seu score de crédito grátis é um VantageScore, não o administre como se o gráfico de pizza da FICO fosse a fórmula. Se for um score FICO, o gráfico de pizza é a descrição da própria empresa, com a ressalva de que a mistura muda de cadastro para cadastro.
O que um score de crédito pago acrescenta?
Um score de crédito pago acrescenta o que o contrato diz, e nada que o contrato não diga. A descrição da categoria feita pela CFPB, lida em 10 de novembro de 2026, é a mais limpa. Muitos serviços fornecem scores dentro de uma assinatura que inclui monitoramento de crédito, proteção de identidade ou outros serviços, por uma taxa mensal. Antes de se inscrever, saiba no que você está entrando e quanto isso realmente custa. Um teste grátis pode durar só um período determinado. Depois disso, você cancela ou paga. Se você decidir comprar um score, não é obrigado a comprar os outros serviços oferecidos junto.
Essa é toda a diferença econômica. O score de crédito grátis é um número que você pode ver porque um emissor de cartão, um orientador ou um anunciante o mostra. O score de crédito pago é um número embalado com um serviço que você aluga.
O que uma taxa pode comprar de verdade
Leia a lista contra a tela, não contra a manchete.
Mais de um modelo. O myFICO vende acesso a muitas das versões da sua página de versões, incluindo as de carro, de cartão bancário e as versões de financiamento imobiliário que lista. Uma tela grátis de emissor de cartão muitas vezes mostra uma. Se você está a um mês de um financiamento imobiliário e a sua tela grátis diz FICO Score 8, um produto que mostra as versões de financiamento imobiliário listadas pela FICO é outra ferramenta. Você ainda confirma com o credor qual modelo aquele credor vai rodar.
Mais de um birô. Um produto de score dos três birôs mostra três cálculos. Ele pode revelar que um cadastro carrega uma cobrança que os outros dois não têm. Ele não junta os cadastros no relatório que o credor vai pedir, e não congela nada sozinho.
Alertas. O monitoramento avisa você quando o serviço vê uma mudança que está programado para sinalizar: uma conta nova, uma consulta nova, um salto de saldo, um endereço novo. O valor é o tempo entre a mudança e a sua próxima olhada no relatório semanal. Se você já lê os três relatórios toda semana, o alerta é uma conveniência. Se você não vai ler um relatório até que algo apite, o alerta é o produto.
Ferramentas de identidade. Alguns pacotes acrescentam uma varredura da dark web, uma promessa de seguro ou um botão que abre uma contestação. O marcador da FTC direciona denúncias de roubo de identidade para o IdentityTheft.gov. Um pacote pago não substitui isso, e um score não faz um congelamento. Se o seguro é o motivo de você pagar, leia as exclusões da apólice, não o selo da página inicial.
Simuladores. Um controle deslizante que diz "se você pagar este saldo, o score pode se mexer" é um modelo de um modelo. Ele pode ensinar qual fator a empresa acha pesado no seu cadastro. Não é um cronograma de pontos futuros.
O único serviço pago com link neste artigo
SmartCreditPartner é um link de afiliado. Podemos receber uma comissão se você usá-lo. A comissão não muda o preço que você paga, e não muda o veredito deste artigo. Como este blog marca um parceiro está em Como analisamos.
A página que esse link abriu em 10 de novembro de 2026 tem como título scores e relatórios de crédito com monitoramento. Uma nota de rodapé nessa página descreve o ScoreBoost como uma simulação de pagamentos e gastos baseada no uso de crédito na TransUnion, na Experian e na Equifax, e descreve o ScoreBuilder como uma ferramenta que envia os pedidos de uma pessoa ao atendimento ao cliente de um credor. A mesma página abre com números de marketing sobre pontos de score e juros economizados, e com histórias de membros sobre ganhos de pontos. Este artigo não repete esses números nem essas histórias. O texto que lemos não mostrava um preço mensal claro. Trate o cadastro como uma assinatura paga até que a tela à sua frente mostre um preço, uma duração de teste e uma data de cancelamento. O aviso da CFPB sobre testes vale para a categoria: saiba a taxa antes de digitar um cartão.
WalletHub e Experian ficam em texto simples, sem link, porque este blog não tem um caminho de parceiro que funcione para eles. A página de score grátis da Experian, como foi lida naquele dia, é um FICO Score 8 grátis com dados da Experian, atualizado todo dia, com a afirmação de que consultar o seu próprio crédito não vai baixar os seus scores. Tudo o que vai além dessa tela grátis, incluindo produtos que a Experian vende ao lado, é uma oferta separada que você lê no site da Experian. O WalletHub é citado só como um site que anuncia scores grátis. O modelo e o preço dele não são informados aqui.
O que a taxa não compra
Ela não compra os relatórios semanais. Eles já estão disponíveis no AnnualCreditReport.com.
Ela não compra um direito de contestação. Esse direito não tem taxa.
Ela não compra o score que um credor futuro vai usar, a menos que o produto mostre esse modelo desse birô e o credor não tenha trocado de modelo até a manhã em que você fizer o pedido.
Ela não compra aprovação. A CFPB diz que um score mais alto pode ajudar. Nenhuma assinatura muda o corte de um credor.
Ela não compra um cadastro limpo. Se o relatório tem uma conta que não é sua, o próximo passo é uma contestação e, se for roubo de identidade, o IdentityTheft.gov. Um painel mais caro não apaga uma linha que o informante e o birô não corrigiram.
Olhar um score de crédito grátis faz ele cair?
Olhar o seu próprio relatório, no site oficial, não faz. O AnnualCreditReport.com diz que consultar os seus relatórios ali não vai afetar os seus scores. Ele chama a consulta de consulta leve, visível para você, e diz que ela não influencia os cálculos dos credores.
A página de score grátis da Experian diz a mesma coisa com as próprias palavras: consultar o seu próprio crédito não vai baixar os seus scores de crédito. Essa é a afirmação da Experian sobre a consulta que ela convida você a fazer. Não é um estudo de todos os aplicativos da categoria. Quando uma página não disser se a consulta dela é leve, não presuma. Pergunte, ou use o site oficial de relatórios e uma fonte de score que diga o tipo de consulta.
Uma consulta formal é o outro tipo. A página da FICO de outubro de 2026 diz que uma consulta é registrada quando você pede crédito novo, que os scores FICO consideram as consultas dos últimos 12 meses e que as consultas podem ficar no relatório por dois anos. A página da Experian descreve uma consulta formal como a verificação que uma empresa faz quando você faz um pedido, diz que ela pode ter um efeito de curto prazo, e que esse efeito deve começar a sumir depois de alguns meses, com efeito maior se houver muitas verificações fora de uma comparação de taxas. As duas descrições concordam no formato. Elas não dão um valor em pontos para uma consulta, e este artigo não vai inventar um. O valor em pontos depende do resto do cadastro. A FICO diz que não é possível medir o impacto exato de um único fator sem o relatório inteiro.
Comparar taxas tem regras próprias, e elas não são iguais em todos os modelos. O guia do usuário do VantageScore 4.0 de setembro de 2022 diz que várias consultas importantes dentro de 14 dias contam como uma, entre tipos de conta, com as consultas de varejo, cobrança e serviços públicos fora desse agrupamento. Este artigo não informa uma janela de comparação da FICO, porque a página da FICO lida em 10 de novembro de 2026 não trazia uma. Se você está comparando financiamentos de carro ou imobiliários, pergunte ao credor como o modelo dele trata um grupo de consultas, e mantenha os pedidos dentro de poucos dias, e não espalhados por uma estação inteira.
A divisão prática é simples. Uma consulta que você mesmo pede, do seu próprio relatório ou de um score que uma empresa mostra a você, é o tipo de consulta que, segundo o site oficial de relatórios e a página de score grátis da Experian, não baixa o score. Um pedido de crédito é outra consulta, e pode baixar. Ver o seu score de crédito grátis uma vez por mês não é um pedido. Pedir seis cartões em um fim de semana é.
Com que frequência um score de crédito grátis é atualizado?
Com a frequência que o produto diz, e nunca mais rápido que o cadastro por trás.
Os credores informam aos birôs nos próprios ciclos, muitas vezes perto da data de fechamento da fatura, não na manhã em que você paga. Um saldo que você pagou ontem pode ainda ser o saldo antigo no cadastro. Um score de crédito grátis que "atualiza todo dia" normalmente é um cálculo novo sobre um cadastro que talvez não tenha mudado. Conta diária sobre um cadastro velho continua sendo notícia de ontem.
A página de score grátis da Experian diz que você pode acompanhar mudanças nesse FICO Score 8, atualizado todo dia, e, nas perguntas dela, que cada nova atualização de um credor no relatório pode mudar os scores. As duas frases podem ser verdadeiras. O cálculo pode rodar todo dia. Os dados de entrada se mexem quando um credor informa.
Um emissor de cartão que imprime um score na fatura mensal mostra o score na data daquele ciclo. Ele pode ser duas semanas mais velho que o de um site que recalcula toda manhã, e pode ser o número mais relevante se o emissor usa uma versão FICO e o site usa um VantageScore. Atualidade e relevância são virtudes diferentes. Um número desta manhã, de um modelo que nenhum credor seu usa, é uma amostra fresca de outra pergunta.
O relatório semanal é a cadência que a CFPB e o AnnualCreditReport.com descreveram em 10 de novembro de 2026. Um ritmo pessoal razoável, para quem não está no meio de um problema de fraude, é ler o relatório de um birô por semana e ir alternando, ou ler os três quando um pedido grande estiver a um mês. O score, grátis ou pago, é o resumo que você confere depois das linhas, não no lugar delas.
O monitoramento pago só é mais rápido no sentido de que um alerta pode chegar entre essas leituras semanais. Ele não é mais rápido que o ciclo de informação do credor. Um alerta sobre um saldo é um alerta sobre um saldo que o birô já recebeu.
Quem deve ficar com um score de crédito grátis?
Fique com um score de crédito grátis quando estas três coisas forem verdadeiras.
Você consegue ver o rótulo. A tela informa o modelo, a versão, o birô e a data. Um FICO Score 8 de emissor de cartão, o FICO Score 8 grátis da Experian ou um VantageScore com nome claro passa nesse teste. Uma mancha que diz "seu score é 710" não passa.
Seu próximo pedido não está iminente, ou combina com o rótulo. Se você está de olho no cadastro, um score bem rotulado mais os relatórios semanais são o trabalho inteiro. Se você vai pedir um cartão e o emissor mostra a versão FICO que usa, você já tem o score de crédito grátis relevante.
Você vai realmente ler o relatório. O score é uma manchete. O relatório é a história. Quem paga monitoramento e nunca abre o relatório alugou um alarme que não escuta. Quem lê o relatório semanal e dá uma olhada em um score grátis tem a parte que a lei se deu ao trabalho de tornar grátis.
Um orientador sem fins lucrativos é o caminho grátis certo quando o cadastro está uma bagunça e você quer que uma pessoa olhe com você. A CFPB aponta para orientadores de moradia treinados pelo HUD e para orientadores de crédito sem fins lucrativos para um relatório grátis, um score e uma revisão. Esse é outro produto, diferente de um painel. Use-o quando a pergunta for "o que eu faço com esta cobrança?", e não "o que o número fez hoje de manhã?".
Fique no grátis também quando a oferta paga não diz o nome do modelo. Uma assinatura que diz "score de crédito" e não diz FICO nem VantageScore, nem qual birô, está vendendo um número com login. Um número você consegue sem o login.
Para quem é o número pago
Pague quando o rótulo da tela grátis for o rótulo errado para o empréstimo à sua frente, e o rótulo da tela paga for o certo.
O caso mais claro é um pedido de financiamento imobiliário nos próximos um ou dois meses, em que o score grátis que você tem é FICO Score 8 ou um VantageScore 3.0, e o credor diz que o empréstimo vai usar Classic FICO ou VantageScore 4.0. A página da FHFA diz que o credor escolhe, e que o mesmo modelo vale para todos os tomadores daquele empréstimo. Ver o modelo que o credor citou, dos birôs que ele vai pedir, é o uso de um produto pago. Ver uma segunda cópia do score que você já recebe de graça não é.
O segundo caso é um cadastro que você não consegue acompanhar toda semana, em que um alerta mudaria o que você faz. Se você viaja, ou se já abriram uma conta que não era sua, um cadastro monitorado pode valer a taxa. Mesmo assim, os passos de identidade ficam no IdentityTheft.gov e nas páginas de congelamento dos birôs, que você pode usar sem assinatura de score. Pague pelo alerta se você vai responder a ele. Não pague como amuleto.
O terceiro caso é um simulador ou uma visão dos três birôs que você vai usar uma vez, antes de um pedido específico, para ver se um birô é o ponto fora da curva. Compre o mês, olhe e cancele se o contrato permitir. O aviso da CFPB existe porque o teste é feito para virar o mês de que você se esqueceu. Coloque a data de cancelamento em um calendário no dia em que começar. Se a página não disser a data de cancelamento, não comece.
O que você deve ler antes de pagar?
Leia estes itens na própria tela do fornecedor, no dia. Preços e durações de teste mudam. Este artigo não imprime preço de nenhum score pago, porque a página do SmartCredit que abrimos não mostrava um preço claro, e um preço copiado de memória seria ficção quando você chegasse lá.
- O modelo e a versão. FICO Score 8, FICO Score 2, VantageScore 4.0 ou as palavras "educational score". Se o rótulo educativo estiver lá, lembre-se da frase da CFPB sobre uma em cada quatro antes de tratá-lo como o número do credor.
- O birô, ou os três birôs. Um cadastro é uma amostra. Três cadastros são uma comparação. Nenhum dos dois é a consulta do credor em um dia posterior.
- A data do cadastro, não só a data do cálculo.
- O preço depois do teste, e a data em que o teste termina. A CFPB diz que o teste pode durar só uma semana.
- Como cancelar, no contrato, não em uma janela de chat.
- Quais extras são opcionais. A CFPB diz que você não precisa comprar monitoramento nem ferramentas de identidade para comprar um score.
- O que a linguagem de identidade realmente cobre, se seguro ou restauração for o motivo de você estar olhando o pacote.
- Se uma ferramenta de contestação está incluída, e se você prefere contestar sozinho e de graça.
Depois faça primeiro a metade grátis, para saber o que a taxa acrescenta.
- Peça os relatórios que você ainda não leu no AnnualCreditReport.com, online ou pelo 1-877-322-8228.
- Marque tudo o que você não reconhece. Conteste junto ao birô, ao informante ou aos dois. Não há taxa.
- Abra o score grátis que você já tem, de uma conta de cartão ou de uma página que informe o modelo. Anote o modelo, o birô e o número.
- Se um pedido de financiamento imobiliário, de carro ou de cartão estiver perto, pergunte a esse credor qual modelo e quais birôs ele vai usar. Compare essa frase com o rótulo da sua tela grátis.
- Só se os rótulos forem diferentes, e a diferença importar para esse pedido, olhe um produto pago que mostre o rótulo do credor. Leia a taxa antes de digitar um número de cartão.
Os guias em aprender e as calculadoras em as ferramentas grátis são páginas da própria Baroq. Elas tratam de tamanho de posição, de ouro e do resto do assunto do desk. Não são produtos de score de crédito, e não substituem o relatório. Estão aqui para que uma pergunta sobre dinheiro e uma pergunta sobre trading não se misturem em uma única decisão. O aviso de risco mais amplo do site está em risco. Este assunto fica com os outros textos sobre dinheiro em ferramentas de dinheiro.
Uma leitura curta do número, quando você o tiver
Escreva quatro linhas.
- Modelo e versão.
- Birô.
- Data.
- O número.
Depois escreva o que você não vai fazer com ele. Você não vai pedir três cartões hoje à noite porque o número pareceu alto. Você não vai ignorar uma cobrança porque o número pareceu bom. Você não vai pagar uma assinatura para ver o mesmo FICO Score 8 que o seu cartão já mostra. Você não vai tratar um VantageScore e um Classic FICO de financiamento imobiliário como uma briga entre duas verdades. São duas perguntas.
Se o número for mais baixo do que você esperava, o relatório é a próxima página, não uma segunda assinatura. Histórico de pagamentos e valores devidos são as categorias pesadas da FICO, com 35 e 30 por cento na página da FICO de outubro de 2026, e o uso é o fator que o VantageScore classifica como extremamente influente. Um pagamento atrasado, um cartão no limite ou uma conta que não é sua vão mexer no número mais do que um login novo. Corrigir a linha é o trabalho. Alugar um painel mais bonito é opcional.
Se o número for mais alto do que você esperava, vale a mesma disciplina. A FICO diz que a ideia de score bom de um credor pode começar em 730, em 760 ou em outro ponto. Um score de crédito grátis na faixa "very good" não é uma aprovação. É um motivo para ler o corte do credor antes de comparar, e para manter o cadastro parado enquanto isso.
O que esta comparação se recusa a dizer
Ela se recusa a dizer que um score de crédito grátis é falso. A CFPB o trata como um score real, muitas vezes parecido com os scores dos credores.
Ela se recusa a dizer que um score pago é o que o credor vai usar. Só um modelo igual, um birô igual e uma data próxima tornam isso provável, e mesmo assim a consulta do credor é a dele.
Ela se recusa a imprimir um preço que não viu. A página do SmartCredit lida em 10 de novembro de 2026 não mostrava no texto um preço mensal claro. O FICO Score 8 grátis da Experian é o que aquela página oferecia de graça. O preço do WalletHub não é informado aqui.
Ela se recusa a repetir alegações de marketing sobre pontos ganhos ou juros economizados. Essas alegações estavam na página inicial do SmartCredit. São alegações daquela empresa, com as premissas daquela empresa, incluindo uma conversão de VantageScore 3.0 para FICO 8 em uma nota de rodapé. Não são resultados que este desk mediu, e não são motivo para se inscrever.
Uma tela de score não é o produto da Baroq. O desk e as ferramentas de pesquisa são. Para isso, Ver planos.
Entre no canal gratuito do Telegram: https://t.me/baroqtech
Fontes lidas em 10 de novembro de 2026
Os números deste artigo vêm destas páginas, lidas naquele dia. Se uma linha mudou, vale a página.
- CFPB, What is a credit score? A definição, a lista de fatores, a faixa de 300 a 850 para a maioria dos scores e os usos em crédito, análise de inquilinos e seguros.
- CFPB, Where can I get my credit scores? Scores grátis de emissores de cartão, outros credores e orientadores sem fins lucrativos; serviços pagos; scores educativos parecidos para a maioria das pessoas.
- CFPB, Do I have to pay for my credit score? Revisada pela última vez em 28 de março de 2024. A frase de uma em cada quatro, os caminhos para um score, o aviso sobre testes de só uma semana, a afirmação de que você não precisa comprar serviços extras e os relatórios da Equifax do acordo até dezembro de 2026.
- CFPB, How do I get a free copy of my credit reports? Relatórios semanais da Equifax, da Experian e da TransUnion, o direito anual, o telefone (877) 322-8228, o endereço de correio em Atlanta, os casos de relatórios grátis adicionais e o teto de $16, que pode mudar.
- CFPB, Analysis of Differences between Consumer- and Creditor-Purchased Credit Scores (setembro de 2012) e a página de pesquisa. 200.000 cadastros de cada birô; mesma categoria de qualidade de crédito de 73 a 80 por cento das vezes; uma categoria de diferença de 19 a 24 por cento; duas ou mais categorias de diferença de 1 a 3 por cento.
- AnnualCreditReport.com. Relatórios grátis semanais, sem efeito nos scores, consulta leve, sem taxa para contestar, telefone 1-877-322-8228.
- Marcador da FTC 744a. Relatório grátis no AnnualCreditReport.com ou pelo 877-322-8228; roubo de identidade no IdentityTheft.gov.
- FHFA, Credit Scores. Atualizada pela última vez em 2 de outubro de 2026. VantageScore 4.0 aberto a todos os credores aprovados desde 9 de setembro de 2026; Classic FICO ainda permitido; FICO 10T não elegível para entrega; um modelo para todos os tomadores de um empréstimo; nenhuma data de aposentadoria anunciada para o Classic FICO.
- FICO, FICO Score versions. O Score 8 como versão base mais usada; faixa base de 300 a 850; faixa de setor de 250 a 900; as versões de financiamento imobiliário, carro e cartão bancário listadas na tabela; a frase dos 90 por cento e a descrição da própria FICO do estudo por trás dela.
- FICO, What's in your credit score? Atualizada em outubro de 2026. Os pesos de 35, 30, 15, 10 e 10 por cento; o que o score não usa; consultas consideradas por 12 meses e que podem ficar no relatório por dois anos.
- FICO, Understanding FICO Scores. Faixas do Score 8: Exceptional 800 ou mais, Very Good 740 a 799, Good 670 a 739, Fair 580 a 669, Poor abaixo de 580.
- VantageScore, Implement VantageScore. VantageScore 3.0 e 4.0 vão de 300 a 850; o mesmo algoritmo nos três birôs.
- VantageScore, VantageScore 4.0 user guide (setembro de 2022). Níveis, cobranças pagas ignoradas, as regras de cobranças médicas e a janela de 14 dias para consultas.
A página de score grátis da Experian foi lida no mesmo dia e não tem link. Ela é a fonte da oferta do FICO Score 8 grátis, da atualização diária, da frase "consultar o seu próprio crédito não vai baixar os seus scores", das faixas de score equivalentes e do resumo da Experian sobre as posições dos fatores do VantageScore. O SmartCredit foi lido só pelo link de parceiro. O WalletHub é citado e não descrito.
Conteúdo educativo, não aconselhamento financeiro. Preços, taxas e ofertas mudam: confirme-os no site do próprio fornecedor antes de se cadastrar. Negociar produtos alavancados tem um risco elevado de perder dinheiro, e pode perder tudo.