Trasparenza I link partner sono segnalati. Potremmo ricevere una commissione se ne usi uno. Non ti costa nulla in più e non cambia mai il nostro giudizio. Come recensiamo
Un punteggio di credito gratuito è un numero reale, ed è soltanto un numero. Viene da un modello di punteggio, da un archivio di credito e da un momento. Un punteggio di credito a pagamento è spesso un pacchetto: più modelli, più agenzie, avvisi e una tariffa. Nessuno dei due è il "Suo" punteggio. Il Consumer Financial Protection Bureau dice che Lei non ne ha uno solo.
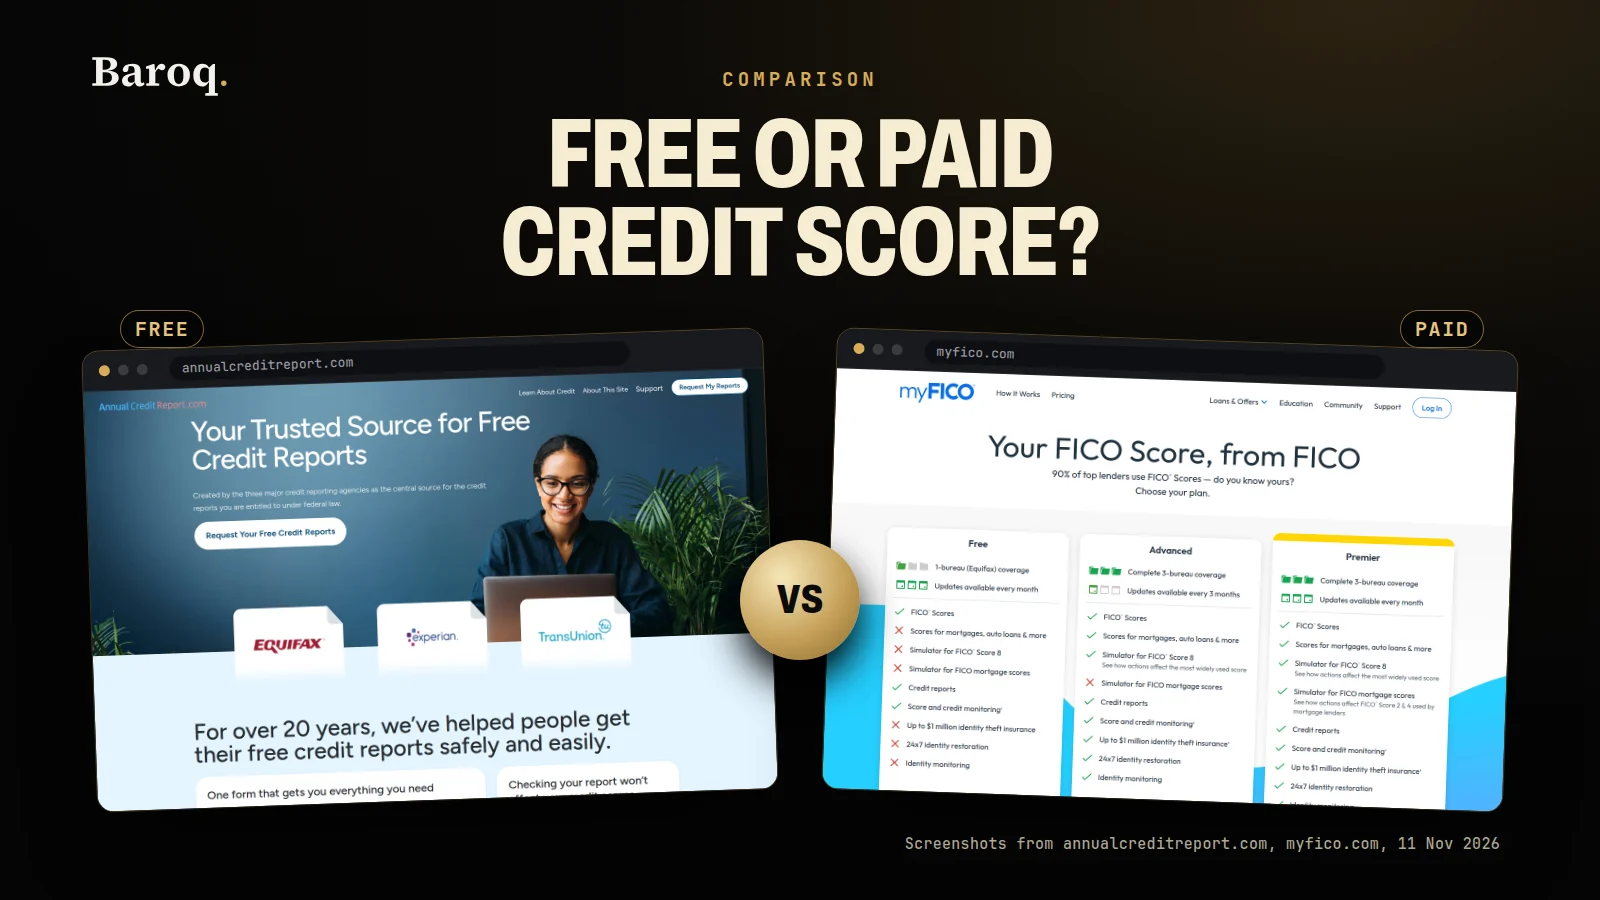
Confronto affiancato
| Punteggio di credito gratuito | Punteggio di credito a pagamento | |
|---|---|---|
| Che cosa paga | Nessuna tariffa quando un emittente di carte, un altro finanziatore, un consulente senza scopo di lucro o un sito finanziato dalla pubblicità Le mostra un punteggio. Una prova gratuita può diventare un addebito se non la disdice. | Un prezzo, spesso mensile. La CFPB dice che non deve acquistare monitoraggio o strumenti per l'identità per acquistare un punteggio. Legga il prezzo nella schermata di iscrizione. |
| Il numero sullo schermo | Un modello, spesso di una sola agenzia, a volte indicato come educativo. Il nome del modello e la data sono la parte utile. | Spesso più di un modello, a volte inclusa una versione FICO citata da un finanziatore. Resta un'istantanea, non il punteggio di una richiesta futura. |
| Quale archivio usa | Spesso uno tra Experian, Equifax o TransUnion. Gli altri due archivi possono essere diversi. | Spesso tutti e tre gli archivi. Tre punteggi non sono la stessa cosa del rapporto che un finanziatore richiederà più avanti. |
| Il rapporto gratuito secondo la procedura federale USA | Separato. AnnualCreditReport.com, letto il 10 novembre 2026, fornisce il rapporto settimanale, e la sua pagina descrive un rapporto, non un punteggio. | Un pacchetto a pagamento può includere rapporti. I rapporti settimanali restano comunque disponibili. |
| Quanto è aggiornato | Un estratto conto della carta può mostrare un punteggio di quel mese. Alcuni siti dicono che il punteggio si aggiorna ogni giorno. L'archivio sottostante cambia quando un finanziatore segnala. | Avvisi quando il contratto dice che l'archivio è cambiato. La velocità è una clausola del contratto. |
| Corrispondenza con un finanziatore | Spesso vicina. La CFPB dice che un punteggio educativo è simile per la maggior parte delle persone, e molto diverso per circa una su quattro, in una pagina rivista l'ultima volta il 28 marzo 2024. | Più vicina quando il modello e l'agenzia coincidono con quelli usati da quel finanziatore. Un giorno diverso produce comunque un numero diverso. |
| Contestazioni | Gratuite. AnnualCreditReport.com dice che una contestazione non ha costi, presso l'agenzia o presso la società che ha fornito la voce. | Alcuni servizi inviano una contestazione per Lei. Il diritto in sé non richiede un abbonamento. |
| Strumenti aggiuntivi | Un punteggio non è un prodotto per l'identità. Avvisi di frode e blocchi sono passaggi separati. | Spesso in pacchetto: monitoraggio, avvisi, a volte formule assicurative. Legga che cosa è davvero coperto. |
- Punteggio di credito gratuitoPersone che vogliono controllare regolarmente un punteggio con un nome, insieme ai rapporti settimanali, e che leggeranno il nome del modello sullo schermo.
- Punteggio di credito a pagamentoPersone che stanno per chiedere un mutuo, un finanziamento auto o una carta e vogliono il modello con nome dell'agenzia che quel finanziatore userà probabilmente, dopo aver letto la tariffa e la data di disdetta.
Che cos'è un punteggio di credito gratuito?
Un punteggio di credito gratuito è un punteggio di credito che Lei può vedere senza pagare una tariffa per quel punteggio. Questa frase è più piccola di quanto sembri. La pagina della CFPB "Where can I get my credit scores?", letta il 10 novembre 2026, dice che può ottenere un punteggio gratis da molte società di carte di credito o da altri finanziatori che già usa, e da consulenti senza scopo di lucro per il credito e per la casa. Dice anche che può pagare un servizio di punteggio, che può includere monitoraggio del credito o altri servizi.
Lo stesso ente, in "What is a credit score?", definisce il numero stesso. Un punteggio di credito è una previsione del Suo comportamento creditizio, per esempio la probabilità che Lei rimborsi un prestito in tempo, basata sulle informazioni dei Suoi rapporti di credito. Le società usano i punteggi per decidere se offrire un mutuo, una carta di credito, un finanziamento auto o altro credito, e li usano nella selezione degli inquilini e nelle assicurazioni. Li usano anche per fissare un tasso d'interesse e un limite di credito. Una formula matematica, il modello di punteggio, trasforma il rapporto nel numero.
I fattori che, secondo la CFPB, i modelli considerano di solito sono semplici:
- La Sua storia di pagamento delle bollette e delle rate.
- Il Suo debito attuale non saldato.
- Il numero e il tipo di conti di prestito che ha.
- Da quanto tempo sono aperti i Suoi conti di prestito.
- Quanta parte del credito disponibile sta usando.
- Nuove richieste di credito.
- Se ha avuto un debito passato al recupero crediti, un pignoramento della casa o un fallimento, e da quanto tempo.
La maggior parte dei punteggi di credito, dice la CFPB, va da 300 a 850. Di solito un punteggio più alto rende più facile ottenere l'approvazione e può portare a un tasso o a condizioni migliori. "Può" è la parola della CFPB. Un punteggio è un dato in ingresso. Il finanziatore mantiene la propria soglia, il proprio listino e i propri altri dati, compreso il reddito, che un punteggio FICO non contiene. La pagina di FICO "What's in your credit score?", aggiornata a ottobre 2026 e letta il 10 novembre 2026, dice che il punteggio non usa razza, colore, religione, origine nazionale, sesso, stato civile, età, luogo in cui vive o assegni di mantenimento. Non usa nemmeno stipendio, professione, qualifica, datore di lavoro, storia lavorativa o il tasso d'interesse già applicato a un conto. Un finanziatore può comunque chiedere di reddito e lavoro. Il punteggio e la decisione di credito non sono lo stesso documento.
Da dove viene davvero un punteggio di credito gratuito
La pagina della CFPB "Do I have to pay for my credit score?", rivista l'ultima volta il 28 marzo 2024 e ancora la pagina mostrata dall'ente il 10 novembre 2026, elenca le strade:
- Un emittente di carte o un altro finanziatore che già usa. Molte grandi società di carte di credito e alcuni finanziatori auto mostrano un punteggio ai clienti, spesso sull'estratto conto o nel conto online. Il punteggio è gratuito nel senso che non lo compra come prodotto separato. Il conto ce l'ha già.
- Un consulente senza scopo di lucro. Consulenti del credito senza scopo di lucro, e consulenti per la casa formati dal Dipartimento per l'edilizia abitativa e lo sviluppo urbano degli Stati Uniti, spesso possono fornire un rapporto e un punteggio gratuiti e aiutarLa a esaminarli.
- Un sito che dice che il punteggio è gratuito. Alcuni di questi siti sono finanziati dalla pubblicità e non applicano tariffe. Altri richiedono un abbonamento al monitoraggio, a volte dopo una prova. La CFPB dice che una prova può durare solo un periodo stabilito, spesso breve come una settimana, e che dopo deve disdire o pagare una tariffa mensile.
- Un punteggio che compra. Può comprare un punteggio da un'agenzia di credito. La CFPB dice che può comprare un punteggio FICO, e che non è obbligato ad acquistare protezione del credito, monitoraggio contro il furto d'identità o altri servizi offerti nello stesso momento.
- Una comunicazione dopo la richiesta. Se chiede un mutuo per la casa e il finanziatore usa il Suo punteggio, Le invia una comunicazione con il punteggio. Se viene rifiutato, o riceve condizioni peggiori, a causa del Suo credito, può ricevere il punteggio in una comunicazione di esito sfavorevole o in una comunicazione di prezzo basato sul rischio. Quel punteggio è quello che il finanziatore ha usato in quella decisione. Arriva dopo la richiesta, tardi per confrontare e preciso per capire la decisione che ha già ricevuto.
Un punteggio di credito gratuito di un emittente di carte è spesso il numero gratuito più utile, perché lo schermo di solito indica il nome del modello. Se dice FICO Score 8, conosce il marchio e la versione. Se non dice FICO, non cambi l'etichetta. VantageScore è un'altra società e un altro modello, anche quando le cifre stanno nella stessa fascia da 300 a 850.
Experian, letta come testo semplice sulla sua pagina del punteggio gratuito il 10 novembre 2026, offre un FICO Score 8 calcolato sui dati Experian, senza carta di credito, e dice che il punteggio si aggiorna ogni giorno. La stessa pagina dice che un finanziatore o un assicuratore può usare un punteggio FICO diverso dal FICO Score 8, o un altro tipo di punteggio. Questa avvertenza è il senso intero di questo confronto. Experian è citata qui come società. Questo articolo non ha un link verso di essa. WalletHub è un altro nome che vedrà negli annunci di punteggi gratuiti. Questo articolo non indica il modello, la frequenza di aggiornamento né il prezzo di WalletHub. Quelli stanno sulla pagina di WalletHub, il giorno in cui la guarda.
Che cosa lascia fuori il "gratuito"
Gratuito non vuol dire completo, e non vuol dire inutile. Un punteggio di credito gratuito lascia fuori tre cose che le persone spesso credono incluse.
Lascia fuori gli altri modelli. La pagina delle versioni di FICO, letta il 10 novembre 2026, dice che il FICO Score 8 è la versione base più usata dai finanziatori, poi elenca altre versioni usate nei finanziamenti auto, nelle decisioni sulle carte di credito e nei mutui, oltre a versioni più recenti. Un solo schermo gratuito mostra raramente quell'elenco.
Lascia fuori le altre agenzie. Un punteggio sui dati Experian non dice nulla, da solo, dell'archivio Equifax o di quello TransUnion. La CFPB dice che se le informazioni delle tre grandi agenzie di credito sono diverse, il punteggio di ciascuna sarà diverso.
Lascia fuori il domani. L'archivio cambia quando un finanziatore segnala un pagamento, un saldo o un nuovo conto. Il punteggio che ha visto lunedì è il punteggio dell'archivio di lunedì.
Niente di questo trasforma il numero gratuito in un giocattolo. Lo trasforma in un campione con un'etichetta. L'etichetta è la parte che le persone saltano. Un punteggio di credito gratuito senza nome del modello è un numero isolato. Un punteggio di credito gratuito con il modello, l'agenzia e la data è qualcosa che può confrontare.
Un punteggio di credito gratuito è lo stesso numero che usa un finanziatore?
A volte è lo stesso modello. Spesso è un vicino. Raramente è il numero esatto che il finanziatore richiederà la mattina in cui Lei presenta la domanda.
La CFPB dice che Lei ha più di un punteggio di credito. I punteggi possono essere calcolati con dati diversi di agenzie diverse, o in momenti diversi. I finanziatori usano punteggi diversi per tipi diversi di prestito. La conclusione dell'ente, sulla pagina letta il 10 novembre 2026, è che è normale vedere punteggi leggermente diversi.
"Leggermente" non è una promessa che la differenza sia piccola per Lei. La pagina dello stesso ente sul dover pagare o no dice che alcune fonti forniscono un punteggio educativo invece di un punteggio che un finanziatore userebbe. Per la maggior parte delle persone, un punteggio educativo è simile ai punteggi usati dai finanziatori e può essere utile. Per alcune persone, i punteggi possono essere molto diversi. La pagina dice che il rapporto della CFPB ha trovato una differenza significativa per una persona su quattro. Quella pagina è stata rivista l'ultima volta il 28 marzo 2024. Lo studio alla base è più vecchio della data di revisione, e vale la pena leggerlo per quello che è, non come una misura nuova del 2026.
Che cosa ha contato davvero lo studio CFPB del 2012
Lo studio è "Analysis of Differences between Consumer- and Creditor-Purchased Credit Scores", datato settembre 2012 dal nome del file. La CFPB ha analizzato i punteggi di 200.000 archivi di credito di ciascuna delle agenzie TransUnion, Equifax ed Experian. La pagina di ricerca che lo presenta dice che un consumatore che compra un punteggio da un'agenzia probabilmente riceverà un punteggio diverso da quello che compra un finanziatore. Le cause che elenca sono quelle che ancora organizzano questo tema:
- Il punteggio del consumatore può essere un punteggio educativo che i finanziatori non usano.
- Il finanziatore può usare un modello di punteggio diverso da quello acquistato dal consumatore.
- Il consumatore e il finanziatore possono non usare la stessa agenzia.
- I dati possono cambiare tra la consultazione del consumatore e quella del finanziatore.
- Il consumatore e il finanziatore possono arrivare ad archivi diversi se i dati identificativi sono diversi.
Lo studio ha poi messo i punteggi in quattro categorie di qualità del credito e ha confrontato le categorie, non i punti grezzi. Modelli diversi hanno messo i consumatori nella stessa categoria dal 73 all'80 per cento delle volte. Li hanno messi in categorie spostate di un gradino dal 19 al 24 per cento delle volte. Dall'1 al 3 per cento dei consumatori è finito in categorie distanti due o più gradini. Il riepilogo successivo della CFPB, "una su quattro", sta accanto a quella fascia dal 19 al 24 per cento. Descrive un disaccordo di categoria, non la conclusione che una persona su quattro abbia un punteggio inutile.
Lo studio dice anche che le correlazioni tra i modelli erano alte, in genere sopra 0,90. Una persona con un punteggio forte in un modello di solito aveva un punteggio forte in un altro. Il danno che la pagina di ricerca descrive è specifico. Una persona che crede di sembrare rischiosa, quando il modello di un finanziatore non lo penserebbe, può rinunciare a una domanda o accettare un'offerta peggiore. Una persona che crede di sembrare solida, quando il modello di un finanziatore non lo penserebbe, può presentare la domanda, essere rifiutata e ritrovarsi con una consultazione. Entrambi gli errori vengono dal trattare uno schermo come se fosse lo schermo del finanziatore.
Per questo la domanda pratica non è "il punteggio di credito gratuito è reale?". È "quale modello, quale archivio, quale giorno?".
Uno sguardo concreto a tre schermi
Qui non è descritta nessuna persona. Sono etichette che trova su schermi reali, usate come schema.
Lo schermo A dice VantageScore 3.0, TransUnion, stamattina. La pagina di implementazione di VantageScore, letta il 10 novembre 2026, dice che VantageScore 3.0 e VantageScore 4.0 vanno entrambi da 300 a 850. Lo schermo A è un punteggio reale. Non è il FICO Score 8. Non è l'archivio Equifax. Non è un punteggio per il mutuo, a meno che il finanziatore di quella domanda abbia scelto un modello VantageScore e quell'agenzia.
Lo schermo B dice FICO Score 8, Experian, alla data di chiusura dell'estratto conto della carta. La pagina delle versioni di FICO dice che lo Score 8 è la versione base più usata dai finanziatori, e che i punteggi FICO base vanno da 300 a 850. Lo schermo B è più vicino a una normale decisione su una carta rispetto allo schermo A. È comunque una sola agenzia. FICO dice che il Suo archivio può variare da un'agenzia all'altra, quindi il FICO Score 8 di Equifax può essere diverso dal FICO Score 8 di Experian nello stesso giorno.
Lo schermo C è il punteggio su un documento informativo del mutuo. La pagina della FHFA sulla politica dei punteggi, aggiornata l'ultima volta il 2 ottobre 2026 e letta il 10 novembre 2026, dice che i finanziatori che vendono prestiti a Fannie Mae e Freddie Mac possono usare Classic FICO o VantageScore 4.0. FICO 10T al momento non è ammesso alla consegna. La pagina delle versioni di FICO, separatamente, elenca il FICO Score 2 su Experian, il FICO Score 5 su Equifax e il FICO Score 4 su TransUnion sotto "versions used in mortgage lending". Questo articolo non incolla queste due frasi in una. Classic FICO è il nome che la FHFA dà al modello in uso da tempo. Gli Score 2, 4 e 5 sono le versioni che FICO elenca per i mutui. Se il Suo schermo gratuito mostra FICO Score 8, può essere vicino al numero del mutuo e può non essere il numero del mutuo.
Metta i tre schermi uno accanto all'altro e la differenza ha una causa che può nominare. Se non riesce a nominare il modello, non riesce a spiegare la differenza. Può solo preoccuparsene.
La frase del "90 per cento" di FICO
La pagina delle versioni di FICO include l'affermazione che i punteggi FICO sono usati dal 90 per cento dei principali finanziatori. La stessa pagina dice che l'affermazione si basa su uno studio di fonti di dati di terzi su tutte le versioni di tutti i punteggi FICO venduti ai finanziatori, comprese versioni diverse del FICO Score 8. È il numero di FICO sulle vendite di FICO, non un censimento di ogni decisione di credito del paese, e non un'affermazione che il punteggio di un sito gratuito sia la versione di quel 90 per cento. I punteggi FICO specifici di settore, dice la stessa pagina, vanno da 250 a 900, una fascia più ampia dei 300-850 della base. Un punteggio auto e un punteggio per carte bancarie sono costruiti per prevedere un tipo specifico di prestito. Un punteggio generale gratuito non Le mostrerà quelli, a meno che il prodotto dica che lo fa.
Qual è la differenza tra un rapporto di credito gratuito e un punteggio?
Il rapporto è l'archivio. Il punteggio è un calcolo che qualcuno fa sull'archivio. Può avere in mano un rapporto nuovo e ancora nessun punteggio. Può avere un punteggio e non aver ancora letto l'archivio da cui viene.
AnnualCreditReport.com, letto il 10 novembre 2026, si descrive come la fonte centrale dei rapporti di credito a cui Lei ha diritto secondo la legge federale degli Stati Uniti, creata dalle tre grandi agenzie. La pagina dice che può controllare il Suo credito gratis ogni settimana, senza abbonamento e senza costi nascosti. Dice che può richiedere il rapporto online, per telefono o per posta, e che non deve chiedere tutte e tre le agenzie insieme. Online sceglie Equifax, Experian, TransUnion o qualsiasi combinazione. Il numero di telefono indicato è 1-877-322-8228. Una richiesta telefonica, dice la pagina, di solito viene spedita per posta entro 15 giorni. La pagina dice che controllare i Suoi rapporti tramite quel sito non influirà sui Suoi punteggi di credito, e chiama quel controllo una consultazione leggera, visibile a Lei e non usata nei calcoli dei finanziatori.
La pagina pratica attuale della CFPB, "How do I get a free copy of my credit reports?", letta lo stesso giorno, conferma la regola settimanale e aggiunge nella stessa risposta il diritto di legge più vecchio: una copia gratuita da ciascuna tra Equifax, Experian e TransUnion una volta a settimana su AnnualCreditReport.com, e anche il diritto a un rapporto gratuito da ogni agenzia ogni 12 mesi. Il telefono su quella pagina è (877) 322-8228. L'indirizzo postale indicato è Annual Credit Report Request Service, P.O. Box 105281, Atlanta, GA 30348-5281. Può richiedere una, due o tutte e tre le agenzie.
Un segnalibro della Federal Trade Commission, la pubblicazione 744a sul sito ordini della FTC, invita le persone a ottenere un rapporto di credito gratuito su AnnualCreditReport.com o al numero 877-322-8228, e a segnalare il furto d'identità su IdentityTheft.gov. Il segnalibro non descrive un punteggio. Il rapporto è il prodotto a cui le pagine federali per i consumatori rimandano sempre. Il punteggio è un prodotto separato, gratuito presso alcune società e venduto da altre.
A che cosa serve il rapporto settimanale
Le ragioni di AnnualCreditReport.com sono pratiche. Riveda l'archivio prima di un acquisto importante. Legga la storia dei pagamenti se sta gestendo dei debiti. Guardi di nuovo dopo un matrimonio, un divorzio o un altro cambiamento in famiglia. Cerchi conti che non riconosce. La pagina dice che la legge federale Le permette di contestare informazioni errate, e che aprire una contestazione non costa nulla. Può contestare presso la società che ha fornito l'informazione, presso l'agenzia che l'ha riportata, o presso entrambe.
Questo diritto di contestazione non sta dietro un punteggio a pagamento. Pagare un punteggio non Glielo toglie nemmeno. Un servizio di monitoraggio che si offre di inviare contestazioni per Lei vende comodità e, a volte, un modo particolare di scrivere la lettera. Il diritto in sé è già Suo. Se un servizio lascia intendere che non può contestare senza abbonarsi, quella frase è il momento di fermarsi e leggere la pagina della CFPB.
La CFPB elenca anche situazioni in cui può ottenere rapporti gratuiti aggiuntivi:
- Le è stato negato credito, assicurazione o lavoro, o ha subito un'altra decisione sfavorevole basata su un rapporto. Può chiedere un rapporto gratuito all'agenzia indicata nella comunicazione, e deve chiederlo entro 60 giorni dal ricevimento della comunicazione.
- Ritiene che l'archivio sia errato a causa di una frode.
- Ha registrato un avviso iniziale di frode. La pagina dice che può chiedere un rapporto gratuito legato a quell'avviso, e due copie gratuite nel caso di un avviso di frode esteso.
- È disoccupato e intende cercare lavoro entro 60 giorni.
- Riceve assistenza pubblica.
- La legge del Suo stato Le dà diritto a un rapporto gratuito.
Se nessuna di queste si applica, e ha già usato le strade settimanale e annuale descritte dalle pagine, la CFPB dice che l'agenzia può applicare una tariffa. Per legge, dice la pagina, un'agenzia non può chiedere più di $16 per un rapporto di credito, e quel limite può cambiare nel tempo. Sedici dollari è il tetto stampato su quella pagina il 10 novembre 2026. È un tetto per un rapporto, non un prezzo per un punteggio, e la pagina avverte che il tetto può cambiare. Verifichi l'importo sulla pagina prima di pagare un'agenzia per una copia in più.
La pagina più vecchia della CFPB sul dover pagare o no un punteggio, rivista l'ultima volta il 28 marzo 2024, dice anche che ha diritto a sei rapporti gratuiti da Equifax ogni 12 mesi fino a dicembre 2026, come parte dell'accordo che ha chiuso le accuse legate alla violazione dei dati Equifax del 2017, e per quell'accesso indica il numero Equifax 866-349-5191. Quella pagina è più vecchia della pagina sul rapporto settimanale. L'accesso settimanale e questo accesso specifico di Equifax sono frasi diverse. Se vuole le copie dell'accordo Equifax, legga quella pagina nel giorno stesso, perché una data di revisione di marzo 2024 non è una promessa che ogni riga sia uguale a novembre 2026.
Le agenzie di consumo specializzate, dice la pagina pratica, sono un'altra cosa. La CFPB tiene un elenco. Lei chiede quei rapporti a ciascuna società. La maggior parte delle società dell'elenco fornisce un rapporto gratuito ogni 12 mesi. Altre possono applicare una tariffa. Un archivio della storia degli affitti o di verifica degli assegni non è il rapporto delle tre agenzie, e non è un punteggio FICO.
Perché il rapporto conta più del numero
Un punteggio che passa da 701 a 688 dice che qualcosa si è mosso in un modello. Non dice che cosa. Il rapporto lo dice. Una nuova consultazione, un saldo della carta più alto, un pagamento in ritardo, un conto che non ha aperto, un recupero crediti, un nome scritto in un secondo modo: queste sono righe del rapporto. Il consiglio della CFPB sulla pagina "where can I get my scores" è l'ordine giusto del lavoro. I punteggi si basano sui rapporti, quindi si assicuri che i dati siano corretti. Gli errori nei rapporti possono abbassare i punteggi. Il rapporto settimanale è il luogo in cui quegli errori compaiono. Un punteggio a pagamento che non mostra mai le righe dietro di sé è un tachimetro senza strada.
La pagina del punteggio gratuito di Experian, letta anch'essa il 10 novembre 2026, descrive un rapporto come la registrazione di come e quando ha pagato, di quanto deve e da quanto tempo gestisce dei conti, comprese voci positive e voci negative come recupero crediti, fallimenti e pignoramenti. Dice che un punteggio è un numero di tre cifre, spesso tra 300 e 850. Entrambe le definizioni coincidono con quelle della CFPB. Mostrano anche perché una società può darLe una cosa e venderLe l'altra.
Quale punteggio di credito usano mutui, finanziamenti auto e carte?
Non esiste una risposta unica valida per ogni finanziatore, e la risposta per i mutui è cambiata nel corso del 2026. La versione onesta è una tabella di fonti, ciascuna con una data.
Mutui venduti a Fannie Mae e Freddie Mac
La pagina della FHFA Credit Scores, aggiornata l'ultima volta il 2 ottobre 2026, è la pagina da leggere prima di imparare a memoria un vecchio articolo su "il punteggio del mutuo". Gli aggiornamenti recenti di quella pagina, com'era il 10 novembre 2026, sono questi:
- Il 30 settembre 2026 le Enterprises hanno pubblicato adeguamenti delle commissioni iniziali in modo che quelle commissioni siano allineate tra Classic FICO e VantageScore 4.0.
- Il 9 settembre 2026 hanno esteso VantageScore 4.0 a tutti i finanziatori approvati ed eliminato l'obbligo di approvazione preventiva scritta. I finanziatori possono continuare a usare Classic FICO. FICO 10T al momento non è ammesso alla consegna. Le Enterprises daranno altre indicazioni quando FICO 10T sarà disponibile per le consegne.
- Il 1° luglio 2026 hanno pubblicato dati storici di FICO 10T per i prestiti acquisiti da aprile 2013 a settembre 2025, e altri dati storici di VantageScore 4.0 per i prestiti acquisiti da aprile 2023 a settembre 2025.
Le domande e risposte della pagina dicono che la politica provvisoria consente a un finanziatore di scegliere Classic FICO o VantageScore 4.0 per ogni prestito consegnato. Lo stesso modello deve essere usato per tutti i mutuatari di un prestito. Non può mescolare Classic FICO per un mutuatario e VantageScore 4.0 per un altro nello stesso prestito. Si prevede che Classic FICO venga ritirato in una data futura, e nessuna data di ritiro è stata annunciata. La FHFA dice che darà preavviso prima che Classic FICO smetta di essere ammesso.
La cronologia sulla stessa pagina registra il percorso più lungo, ed è per questo che vecchi articoli si contraddicono. Il 24 ottobre 2022 la FHFA ha detto di aver convalidato FICO 10T e VantageScore 4.0. Ha anche detto che, una volta attuato, i finanziatori avrebbero dovuto consegnare entrambi i punteggi quando disponibili. L'8 luglio 2025 ha annunciato una politica provvisoria: VantageScore 4.0 o Classic FICO, ancora con rapporti delle tre agenzie. Il 22 aprile 2026 è iniziata un'attuazione limitata. Il passo del 9 settembre 2026 ha aperto VantageScore 4.0 a tutti i finanziatori approvati. La frase "entrambi i punteggi su ogni prestito" e la frase "il finanziatore sceglie un modello" sono entrambe sulla pagina. La frase della scelta è quella che la pagina indica come attuale. La frase dei due punteggi fa parte della storia di ciò che fu annunciato nel 2022. Se sta comprando casa, chieda al finanziatore quale modello userà quel prestito. Non lo indovini da un punteggio di credito gratuito che dice FICO Score 8.
La pagina delle versioni di FICO, letta lo stesso giorno, elenca ancora come versioni per i mutui il FICO Score 2 (Experian), il FICO Score 5 (Equifax) e il FICO Score 4 (TransUnion). Sono versioni base più vecchie, né lo Score 8 né lo Score 10T. Un FICO Score 8 gratuito può essere un vicino utile di quelle versioni. Non sostituisce il punteggio che il finanziatore comunica se presenta la domanda.
Finanziamenti auto e carte di credito
La pagina delle versioni di FICO raggruppa i punteggi auto e per carte bancarie separatamente dal punteggio base. Per l'auto elenca FICO Auto Score 9, 8 e 2 su Experian; 9, 8 e 5 su Equifax; 9, 8 e 4 su TransUnion. Per le decisioni sulle carte di credito elenca punteggi per carte bancarie e, presso alcune agenzie, altre versioni base, tra cui il FICO Score 9 e, su Experian, il FICO Score 3. I punteggi specifici di settore usano la fascia da 250 a 900. Un finanziatore sceglie la versione che ha installato. FICO dice che il Suo finanziatore può usare un punteggio FICO diverso da quello che riceve su myFICO, o un altro tipo di punteggio.
La pagina di implementazione di VantageScore dice che lo stesso algoritmo VantageScore è usato su Equifax, Experian e TransUnion, con l'intento di mantenere il punteggio più coerente tra le agenzie rispetto a tre modelli calibrati separatamente. La guida utente di VantageScore 4.0 di settembre 2022, collegata nei materiali di quella pagina e letta il 10 novembre 2026, dice che la fascia del punteggio va da 300 a 850 e dà questi livelli: Superprime da 781 a 850, Prime da 661 a 780, Near Prime da 601 a 660, Subprime da 300 a 600. Quei livelli sono di VantageScore, da quella guida del 2022. Non sono le fasce di FICO, e un finanziatore non è tenuto a usarli come soglie.
La stessa guida dice che VantageScore 4.0 ignora tutti i conti di recupero crediti saldati, penalizza meno i recuperi crediti medici non saldati rispetto a quelli non medici non saldati, e non considera i recuperi crediti medici con meno di 180 giorni. Dice anche che più consultazioni di credito importanti entro una finestra di 14 giorni contano come una sola consultazione, indipendentemente dal tipo di conto, mentre le consultazioni di vendita al dettaglio, recupero crediti e servizi pubblici non sono raggruppate così. Sono regole del modello, non un consiglio ad aprire una serie di conti. La pagina educativa di FICO di ottobre 2026 non riporta la stessa regola dei 14 giorni. Non copi una finestra VantageScore su un punteggio FICO.
Le fasce che le persone citano
La guida di FICO Understanding FICO Scores stampa fasce per i punteggi FICO generali e dice che il grafico si basa su un'analisi del FICO Score 8: Exceptional 800 o più, Very Good da 740 a 799, Good da 670 a 739, Fair da 580 a 669, Poor sotto 580. La pagina del punteggio gratuito di Experian stampa una tabella equivalente e aggiunge il minimo e il massimo: Exceptional da 800 a 850, Very Good da 740 a 799, Good da 670 a 739, Fair da 580 a 669, Poor da 300 a 579. Experian dice anche che un punteggio di 670 o più è in genere considerato buono, e un punteggio sopra 800 eccezionale. La guida di FICO dice che ciò che conta come punteggio buono varia da finanziatore a finanziatore. Un finanziatore può offrire il tasso più basso sopra 730. Un altro può partire con quel tasso sopra 760. I nomi delle fasce sono una mappa. Il prezzo è del finanziatore.
Di che cosa è fatto il punteggio, quando il modello è FICO
La pagina di FICO di ottobre 2026 dà i pesi noti e avverte che l'importanza può variare da persona a persona:
- Storia dei pagamenti, 35 per cento. La registrazione dei pagamenti dei conti. Qualche ritardo non affonda automaticamente un archivio per il resto solido, e un archivio senza ritardi non è da solo un risultato perfetto. La storia dei pagamenti è un pezzo.
- Importi dovuti, 30 per cento. Quanto deve, e quanta parte del credito disponibile sta usando. Il debito da solo non La rende ad alto rischio. Usare gran parte del limite può farlo.
- Durata della storia creditizia, 15 per cento. L'età del conto più vecchio, del più nuovo e la media. Una storia lunga aiuta. Non è necessaria per un punteggio alto se il resto dell'archivio è solido.
- Mix di credito, 10 per cento. Carte, carte dei negozi, prestiti rateali, conti di società finanziarie, mutui. Non serve averne uno per tipo. Al 10 per cento, raramente è il motivo per cui un finanziatore dice sì o no.
- Nuovo credito, 10 per cento. Molti conti nuovi in poco tempo sono trattati come rischio maggiore, soprattutto in un archivio breve. I punteggi FICO considerano le consultazioni degli ultimi 12 mesi. Le consultazioni possono restare nel rapporto per due anni.
Queste percentuali sono la descrizione di FICO per i punteggi FICO. La spiegazione di VantageScore per i consumatori, come Experian la riassume sulla stessa pagina del punteggio gratuito, usa posizioni invece di quelle percentuali: utilizzo del credito come estremamente influente, mix ed esperienza come molto influenti, storia dei pagamenti come moderatamente influente, ed età e conti nuovi come meno influenti. Se il Suo punteggio di credito gratuito è un VantageScore, non lo gestisca come se il grafico a torta di FICO fosse la formula. Se è un punteggio FICO, il grafico a torta è la descrizione della società stessa, con l'avvertenza che il mix cambia da archivio ad archivio.
Che cosa aggiunge un punteggio di credito a pagamento?
Un punteggio di credito a pagamento aggiunge ciò che dice il contratto, e nulla che il contratto non dica. La descrizione della categoria fatta dalla CFPB, letta il 10 novembre 2026, è la più pulita. Molti servizi forniscono punteggi all'interno di un abbonamento che include monitoraggio del credito, protezione dell'identità o altri servizi, per una tariffa mensile. Prima di iscriversi, sappia a che cosa sta aderendo e quanto costa davvero. Una prova gratuita può durare solo un periodo stabilito. Dopo, disdice o paga. Se decide di comprare un punteggio, non è obbligato ad acquistare gli altri servizi offerti insieme.
Questa è tutta la differenza economica. Il punteggio di credito gratuito è un numero che può vedere perché un emittente di carte, un consulente o un inserzionista glielo mostra. Il punteggio di credito a pagamento è un numero confezionato con un servizio che Lei prende in affitto.
Che cosa può comprare davvero una tariffa
Legga l'elenco confrontandolo con lo schermo, non con il titolo.
Più di un modello. myFICO vende l'accesso a molte delle versioni della sua pagina delle versioni, comprese quelle auto, per carte bancarie e le versioni per i mutui che elenca. Uno schermo gratuito di un emittente di carte spesso ne mostra una. Se manca un mese a un mutuo e il Suo schermo gratuito dice FICO Score 8, un prodotto che mostra le versioni per i mutui elencate da FICO è un altro strumento. Conferma comunque con il finanziatore quale modello userà quel finanziatore.
Più di un'agenzia. Un prodotto di punteggio delle tre agenzie mostra tre calcoli. Può rivelare che un archivio contiene un recupero crediti che gli altri due non hanno. Non unisce gli archivi nel rapporto che il finanziatore richiederà, e non blocca nulla da solo.
Avvisi. Il monitoraggio La avverte quando il servizio vede un cambiamento che è programmato per segnalare: un conto nuovo, una consultazione nuova, un salto di saldo, un indirizzo nuovo. Il valore è il tempo tra il cambiamento e la Sua prossima lettura del rapporto settimanale. Se legge già i tre rapporti ogni settimana, l'avviso è una comodità. Se non leggerà un rapporto finché qualcosa non suona, l'avviso è il prodotto.
Strumenti per l'identità. Alcuni pacchetti aggiungono una scansione del dark web, una promessa assicurativa o un pulsante che apre una contestazione. Il segnalibro della FTC indirizza le segnalazioni di furto d'identità a IdentityTheft.gov. Un pacchetto a pagamento non lo sostituisce, e un punteggio non applica un blocco. Se l'assicurazione è il motivo per cui paga, legga le esclusioni della polizza, non il bollino della home page.
Simulatori. Un cursore che dice "se paga questo saldo, il punteggio potrebbe muoversi" è un modello di un modello. Può insegnarLe quale fattore la società ritiene pesante nel Suo archivio. Non è un calendario di punti futuri.
L'unico servizio a pagamento con link in questo articolo
SmartCreditPartner è un link di affiliazione. Possiamo ricevere una commissione se lo usa. La commissione non cambia il prezzo che paga, e non cambia il verdetto di questo articolo. Come questo blog segnala un partner è spiegato in Come recensiamo.
La pagina aperta da quel link il 10 novembre 2026 ha come titolo punteggi e rapporti di credito con monitoraggio. Una nota a piè di pagina descrive ScoreBoost come una simulazione di pagamenti e spese basata sull'utilizzo del credito su TransUnion, Experian ed Equifax, e descrive ScoreBuilder come uno strumento che invia le richieste di una persona al servizio clienti di un finanziatore. La stessa pagina si apre con numeri di marketing su punti di punteggio e interessi risparmiati, e con storie di iscritti su punti guadagnati. Questo articolo non ripete quei numeri né quelle storie. Il testo che abbiamo letto non mostrava un prezzo mensile chiaro. Tratti l'iscrizione come un abbonamento a pagamento finché lo schermo davanti a Lei non mostra un prezzo, una durata della prova e una data di disdetta. L'avvertenza della CFPB sulle prove vale per la categoria: conosca la tariffa prima di digitare una carta.
WalletHub ed Experian restano in testo semplice, senza link, perché questo blog non ha per loro un percorso partner funzionante. La pagina del punteggio gratuito di Experian, come letta quel giorno, è un FICO Score 8 gratuito sui dati Experian, aggiornato ogni giorno, con l'affermazione che controllare il proprio credito non abbasserà i Suoi punteggi. Tutto ciò che va oltre quello schermo gratuito, compresi i prodotti che Experian vende a fianco, è un'offerta separata che legge sul sito di Experian. WalletHub è citato solo come un sito che pubblicizza punteggi gratuiti. Il suo modello e il suo prezzo non sono indicati qui.
Che cosa la tariffa non compra
Non compra i rapporti settimanali. Sono già disponibili su AnnualCreditReport.com.
Non compra un diritto di contestazione. Quel diritto non ha costi.
Non compra il punteggio che userà un finanziatore futuro, a meno che il prodotto mostri quel modello di quell'agenzia e il finanziatore non abbia cambiato modello entro la mattina in cui presenta la domanda.
Non compra l'approvazione. La CFPB dice che un punteggio più alto può aiutare. Nessun abbonamento cambia la soglia di un finanziatore.
Non compra un archivio pulito. Se il rapporto contiene un conto che non è Suo, il passo successivo è una contestazione e, se si tratta di furto d'identità, IdentityTheft.gov. Un pannello più costoso non cancella una riga che il segnalante e l'agenzia non hanno corretto.
Guardare un punteggio di credito gratuito lo fa scendere?
Guardare il proprio rapporto, sul sito ufficiale, no. AnnualCreditReport.com dice che controllare lì i Suoi rapporti non influirà sui Suoi punteggi. Chiama il controllo una consultazione leggera, visibile a Lei, e dice che non influenza i calcoli dei finanziatori.
La pagina del punteggio gratuito di Experian dice la stessa cosa con parole proprie: controllare il proprio credito non abbasserà i Suoi punteggi di credito. È l'affermazione di Experian sulla consultazione che La invita a fare. Non è uno studio di tutte le app della categoria. Quando una pagina non dice se la sua consultazione è leggera, non lo dia per scontato. Chieda, oppure usi il sito ufficiale dei rapporti e una fonte di punteggio che indichi il tipo di consultazione.
Una consultazione formale è l'altro tipo. La pagina di FICO di ottobre 2026 dice che una consultazione viene registrata quando chiede nuovo credito, che i punteggi FICO considerano le consultazioni degli ultimi 12 mesi e che le consultazioni possono restare nel rapporto per due anni. La pagina di Experian descrive una consultazione formale come il controllo che una società fa quando Lei presenta una domanda, dice che può avere un effetto a breve termine, e che quell'effetto dovrebbe iniziare a svanire dopo qualche mese, con un effetto maggiore se ci sono molti controlli al di fuori di un confronto di tassi. Le due descrizioni concordano nella forma. Non danno un valore in punti per una consultazione, e questo articolo non ne inventerà uno. Il valore in punti dipende dal resto dell'archivio. FICO dice che non è possibile misurare l'impatto esatto di un singolo fattore senza il rapporto completo.
Il confronto dei tassi ha regole proprie, e non sono uguali in tutti i modelli. La guida utente di VantageScore 4.0 di settembre 2022 dice che più consultazioni importanti entro 14 giorni contano come una, tra tipi di conto, con le consultazioni di vendita al dettaglio, recupero crediti e servizi pubblici fuori da quel raggruppamento. Questo articolo non indica una finestra di confronto FICO, perché la pagina di FICO letta il 10 novembre 2026 non ne riportava una. Se sta confrontando finanziamenti auto o mutui, chieda al finanziatore come il suo modello tratta un gruppo di consultazioni, e tenga le domande entro pochi giorni, non sparse su un'intera stagione.
La distinzione pratica è semplice. Una consultazione che chiede Lei stesso, del proprio rapporto o di un punteggio che una società Le mostra, è il tipo di consultazione che, secondo il sito ufficiale dei rapporti e la pagina del punteggio gratuito di Experian, non abbassa il punteggio. Una domanda di credito è un'altra consultazione, e può abbassarlo. Guardare il Suo punteggio di credito gratuito una volta al mese non è una domanda. Chiedere sei carte in un fine settimana lo è.
Con quale frequenza si aggiorna un punteggio di credito gratuito?
Con la frequenza che dice il prodotto, e mai più in fretta dell'archivio sottostante.
I finanziatori segnalano alle agenzie secondo i propri cicli, spesso vicino alla data di chiusura dell'estratto conto, non la mattina in cui Lei paga. Un saldo che ha pagato ieri può essere ancora il vecchio saldo nell'archivio. Un punteggio di credito gratuito che "si aggiorna ogni giorno" di solito è un nuovo calcolo su un archivio che forse non è cambiato. Un calcolo quotidiano su un archivio vecchio resta una notizia di ieri.
La pagina del punteggio gratuito di Experian dice che può seguire i cambiamenti di quel FICO Score 8, aggiornato ogni giorno, e, nelle sue domande, che ogni nuovo aggiornamento di un finanziatore nel rapporto può cambiare i punteggi. Entrambe le frasi possono essere vere. Il calcolo può girare ogni giorno. I dati in ingresso si muovono quando un finanziatore segnala.
Un emittente di carte che stampa un punteggio sull'estratto conto mensile mostra il punteggio alla data di quel ciclo. Può essere di due settimane più vecchio di quello di un sito che ricalcola ogni mattina, e può essere il numero più pertinente se l'emittente usa una versione FICO e il sito usa un VantageScore. Attualità e pertinenza sono virtù diverse. Un numero di stamattina, da un modello che nessuno dei Suoi finanziatori usa, è un campione fresco di un'altra domanda.
Il rapporto settimanale è il ritmo che la CFPB e AnnualCreditReport.com descrivevano il 10 novembre 2026. Un ritmo personale ragionevole, per chi non è nel mezzo di un problema di frode, è leggere il rapporto di un'agenzia a settimana e alternare, oppure leggere tutti e tre quando manca un mese a una domanda importante. Il punteggio, gratuito o a pagamento, è il riepilogo che controlla dopo le righe, non al loro posto.
Il monitoraggio a pagamento è più veloce solo nel senso che un avviso può arrivare tra quelle letture settimanali. Non è più veloce del ciclo di segnalazione del finanziatore. Un avviso su un saldo è un avviso su un saldo che l'agenzia ha già ricevuto.
Chi dovrebbe restare con un punteggio di credito gratuito?
Resti con un punteggio di credito gratuito quando queste tre cose sono vere.
Riesce a vedere l'etichetta. Lo schermo indica il modello, la versione, l'agenzia e la data. Un FICO Score 8 di un emittente di carte, il FICO Score 8 gratuito di Experian o un VantageScore con un nome chiaro superano questa prova. Una macchia che dice "il Suo punteggio è 710" no.
La Sua prossima domanda non è imminente, o corrisponde all'etichetta. Se sta tenendo d'occhio l'archivio, un punteggio ben etichettato più i rapporti settimanali sono tutto il lavoro. Se sta per chiedere una carta e l'emittente mostra la versione FICO che usa, ha già il punteggio di credito gratuito pertinente.
Leggerà davvero il rapporto. Il punteggio è un titolo. Il rapporto è la storia. Chi paga un monitoraggio e non apre mai il rapporto ha preso in affitto un allarme che non ascolta. Chi legge il rapporto settimanale e dà un'occhiata a un punteggio gratuito ha la parte che la legge si è presa la briga di rendere gratuita.
Un consulente senza scopo di lucro è la strada gratuita giusta quando l'archivio è un disordine e vuole che una persona lo guardi con Lei. La CFPB rimanda ai consulenti per la casa formati dall'HUD e ai consulenti del credito senza scopo di lucro per un rapporto gratuito, un punteggio e un esame. È un prodotto diverso da un pannello. Lo usi quando la domanda è "che cosa faccio con questo recupero crediti?", e non "che cosa ha fatto il numero stamattina?".
Resti sul gratuito anche quando l'offerta a pagamento non dice il nome del modello. Un abbonamento che dice "punteggio di credito" e non dice FICO né VantageScore, né quale agenzia, sta vendendo un numero con un login. Un numero lo può avere senza il login.
Per chi è il numero a pagamento
Paghi quando l'etichetta dello schermo gratuito è l'etichetta sbagliata per il prestito davanti a Lei, e l'etichetta dello schermo a pagamento è quella giusta.
Il caso più chiaro è una domanda di mutuo nei prossimi uno o due mesi, in cui il punteggio gratuito che ha è un FICO Score 8 o un VantageScore 3.0, e il finanziatore dice che il prestito userà Classic FICO o VantageScore 4.0. La pagina della FHFA dice che il finanziatore sceglie, e che lo stesso modello vale per tutti i mutuatari di quel prestito. Vedere il modello citato dal finanziatore, dalle agenzie che richiederà, è l'uso di un prodotto a pagamento. Vedere una seconda copia del punteggio che riceve già gratis non lo è.
Il secondo caso è un archivio che non riesce a seguire ogni settimana, in cui un avviso cambierebbe ciò che fa. Se viaggia, o se qualcuno ha già aperto un conto che non era Suo, un archivio monitorato può valere la tariffa. Anche così, i passi per l'identità restano su IdentityTheft.gov e sulle pagine di blocco delle agenzie, che può usare senza un abbonamento al punteggio. Paghi l'avviso se risponderà all'avviso. Non lo paghi come portafortuna.
Il terzo caso è un simulatore o una vista delle tre agenzie che userà una volta, prima di una domanda specifica, per vedere se un'agenzia è il dato anomalo. Compri il mese, guardi e disdica se il contratto lo consente. L'avvertenza della CFPB esiste perché la prova è fatta per diventare il mese di cui si è dimenticato. Metta la data di disdetta in un calendario il giorno in cui inizia. Se la pagina non dice la data di disdetta, non inizi.
Che cosa dovrebbe leggere prima di pagare?
Legga queste voci sullo schermo del fornitore, nel giorno stesso. Prezzi e durate delle prove cambiano. Questo articolo non stampa il prezzo di nessun punteggio a pagamento, perché la pagina di SmartCredit che abbiamo aperto non mostrava un prezzo chiaro, e un prezzo copiato a memoria sarebbe finzione nel momento in cui Lei ci arriva.
- Il modello e la versione. FICO Score 8, FICO Score 2, VantageScore 4.0 o le parole "educational score". Se c'è l'etichetta educativa, ricordi la frase della CFPB su una persona su quattro prima di trattarlo come il numero del finanziatore.
- L'agenzia, o le tre agenzie. Un archivio è un campione. Tre archivi sono un confronto. Nessuno dei due è la consultazione del finanziatore in un giorno successivo.
- La data dell'archivio, non solo la data del calcolo.
- Il prezzo dopo la prova, e la data in cui la prova finisce. La CFPB dice che la prova può durare solo una settimana.
- Come disdire, nel contratto, non in una finestra di chat.
- Quali extra sono facoltativi. La CFPB dice che non deve acquistare monitoraggio o strumenti per l'identità per acquistare un punteggio.
- Che cosa copre davvero la formula sull'identità, se l'assicurazione o il ripristino sono il motivo per cui guarda il pacchetto.
- Se è incluso uno strumento di contestazione, e se preferisce contestare da solo e gratis.
Poi faccia prima la metà gratuita, per sapere che cosa aggiunge la tariffa.
- Richieda i rapporti che non ha ancora letto su AnnualCreditReport.com, online o al numero 1-877-322-8228.
- Segni tutto ciò che non riconosce. Contesti presso l'agenzia, il segnalante o entrambi. Non ci sono costi.
- Apra il punteggio gratuito che ha già, da un conto della carta o da una pagina che indichi il modello. Annoti il modello, l'agenzia e il numero.
- Se una domanda di mutuo, di finanziamento auto o di carta è vicina, chieda a quel finanziatore quale modello e quali agenzie userà. Confronti quella frase con l'etichetta del Suo schermo gratuito.
- Solo se le etichette sono diverse, e la differenza conta per quella domanda, guardi un prodotto a pagamento che mostri l'etichetta del finanziatore. Legga la tariffa prima di digitare un numero di carta.
Le guide in impara e i calcolatori in gli strumenti gratuiti sono pagine di Baroq. Trattano di dimensione della posizione, di oro e del resto del lavoro del desk. Non sono prodotti di punteggio di credito, e non sostituiscono il rapporto. Sono qui perché una domanda di denaro e una domanda di trading non si confondano in un'unica decisione. L'avvertenza più ampia del sito sui rischi è in rischi. Questo tema sta con gli altri articoli sul denaro in strumenti per il denaro.
Una breve lettura del numero, quando lo avrà
Scriva quattro righe.
- Modello e versione.
- Agenzia.
- Data.
- Il numero.
Poi scriva che cosa non farà con esso. Non chiederà tre carte stasera perché il numero sembrava alto. Non ignorerà un recupero crediti perché il numero sembrava buono. Non pagherà un abbonamento per vedere lo stesso FICO Score 8 che la Sua carta mostra già. Non tratterà un VantageScore e un Classic FICO per il mutuo come uno scontro tra due verità. Sono due domande.
Se il numero è più basso di quanto si aspettava, il rapporto è la pagina successiva, non un secondo abbonamento. Storia dei pagamenti e importi dovuti sono le categorie pesanti di FICO, al 35 e al 30 per cento sulla pagina di FICO di ottobre 2026, e l'utilizzo è il fattore che VantageScore classifica come estremamente influente. Un pagamento in ritardo, una carta al limite o un conto che non è Suo muoveranno il numero più di un nuovo login. Correggere la riga è il lavoro. Prendere in affitto un pannello più bello è facoltativo.
Se il numero è più alto di quanto si aspettava, vale la stessa disciplina. FICO dice che l'idea di punteggio buono di un finanziatore può partire da 730, da 760 o da un altro punto. Un punteggio di credito gratuito nella fascia "very good" non è un'approvazione. È un motivo per leggere la soglia del finanziatore prima di confrontare, e per tenere fermo l'archivio nel frattempo.
Che cosa questo confronto si rifiuta di dire
Si rifiuta di dire che un punteggio di credito gratuito è falso. La CFPB lo tratta come un punteggio reale, spesso simile ai punteggi dei finanziatori.
Si rifiuta di dire che un punteggio a pagamento è quello che userà il finanziatore. Solo un modello uguale, un'agenzia uguale e una data vicina lo rendono probabile, e anche allora la consultazione del finanziatore è la sua.
Si rifiuta di stampare un prezzo che non ha visto. La pagina di SmartCredit letta il 10 novembre 2026 non mostrava nel testo un prezzo mensile chiaro. Il FICO Score 8 gratuito di Experian è ciò che quella pagina offriva gratis. Il prezzo di WalletHub non è indicato qui.
Si rifiuta di ripetere affermazioni di marketing su punti guadagnati o interessi risparmiati. Quelle affermazioni erano sulla home page di SmartCredit. Sono affermazioni di quella società, con le ipotesi di quella società, compresa una conversione da VantageScore 3.0 a FICO 8 in una nota a piè di pagina. Non sono risultati che questo desk ha misurato, e non sono un motivo per iscriversi.
Uno schermo di punteggio non è il prodotto di Baroq. Il desk e gli strumenti di ricerca lo sono. Per quelli, Vedi i piani.
Si unisca al canale Telegram gratuito: https://t.me/baroqtech
Fonti lette il 10 novembre 2026
I numeri di questo articolo vengono da queste pagine, lette quel giorno. Se una riga è cambiata, vale la pagina.
- CFPB, What is a credit score? La definizione, l'elenco dei fattori, la fascia da 300 a 850 per la maggior parte dei punteggi e gli usi nel credito, nella selezione degli inquilini e nelle assicurazioni.
- CFPB, Where can I get my credit scores? Punteggi gratuiti da emittenti di carte, altri finanziatori e consulenti senza scopo di lucro; servizi a pagamento; punteggi educativi simili per la maggior parte delle persone.
- CFPB, Do I have to pay for my credit score? Rivista l'ultima volta il 28 marzo 2024. La frase su una persona su quattro, le strade per un punteggio, l'avvertenza sulle prove di una sola settimana, l'affermazione che non deve acquistare servizi extra e i rapporti Equifax dell'accordo fino a dicembre 2026.
- CFPB, How do I get a free copy of my credit reports? Rapporti settimanali di Equifax, Experian e TransUnion, il diritto annuale, il telefono (877) 322-8228, l'indirizzo postale di Atlanta, i casi di rapporti gratuiti aggiuntivi e il tetto di $16, che può cambiare.
- CFPB, Analysis of Differences between Consumer- and Creditor-Purchased Credit Scores (settembre 2012) e la pagina di ricerca. 200.000 archivi per agenzia; stessa categoria di qualità del credito dal 73 all'80 per cento delle volte; una categoria di differenza dal 19 al 24 per cento; due o più categorie di differenza dall'1 al 3 per cento.
- AnnualCreditReport.com. Rapporti gratuiti settimanali, nessun effetto sui punteggi, consultazione leggera, nessun costo per contestare, telefono 1-877-322-8228.
- Segnalibro FTC 744a. Rapporto gratuito su AnnualCreditReport.com o al numero 877-322-8228; furto d'identità su IdentityTheft.gov.
- FHFA, Credit Scores. Aggiornata l'ultima volta il 2 ottobre 2026. VantageScore 4.0 aperto a tutti i finanziatori approvati dal 9 settembre 2026; Classic FICO ancora consentito; FICO 10T non ammesso alla consegna; un modello per tutti i mutuatari di un prestito; nessuna data di ritiro annunciata per Classic FICO.
- FICO, FICO Score versions. Lo Score 8 come versione base più usata; fascia base da 300 a 850; fascia di settore da 250 a 900; le versioni per mutui, auto e carte bancarie elencate in tabella; la frase del 90 per cento e la descrizione di FICO dello studio alla base.
- FICO, What's in your credit score? Aggiornata a ottobre 2026. I pesi di 35, 30, 15, 10 e 10 per cento; ciò che il punteggio non usa; consultazioni considerate per 12 mesi e che possono restare nel rapporto per due anni.
- FICO, Understanding FICO Scores. Fasce dello Score 8: Exceptional 800 o più, Very Good da 740 a 799, Good da 670 a 739, Fair da 580 a 669, Poor sotto 580.
- VantageScore, Implement VantageScore. VantageScore 3.0 e 4.0 vanno da 300 a 850; lo stesso algoritmo sulle tre agenzie.
- VantageScore, VantageScore 4.0 user guide (settembre 2022). Livelli, recuperi crediti saldati ignorati, le regole sui recuperi crediti medici e la finestra di 14 giorni per le consultazioni.
La pagina del punteggio gratuito di Experian è stata letta lo stesso giorno e non ha link. È la fonte dell'offerta del FICO Score 8 gratuito, dell'aggiornamento quotidiano, della frase "controllare il proprio credito non abbasserà i Suoi punteggi", delle fasce di punteggio equivalenti e del riepilogo di Experian sulle posizioni dei fattori VantageScore. SmartCredit è stato letto solo tramite il link partner. WalletHub è citato e non descritto.
Contenuto educativo, non consulenza finanziaria. Prezzi, commissioni e offerte cambiano: verificali sul sito del fornitore prima di registrarti. Il trading di prodotti con leva comporta un rischio elevato di perdere denaro e puoi perderlo tutto.